


「ほとんど国内のお客様に販売しています。旅行者に1、2本だけ免税で売ったのですが、この分の消費税はいつ還付されますか。」
この質問には、まず「旅行者への返金」と「税務署からお店への還付」を分けてお答えする必要があります。
旅行者への免税販売が成立すると、その販売に係る売上側の消費税はなくなります。お店の申告では、それが納税額の減少として表れる場合と、実際の還付金として表れる場合があります。どちらになるかは、同じ課税期間のお店全体の売上げと、控除できる仕入れ・経費の税額で決まります。
以下の例は、次の前提で説明します。
- 一般課税:一般課税で申告し、例示した仕入税額を全額控除できる課税事業者を想定します。
- 自社仕入れ:店が自社で仕入れた時計を販売する取引を扱います。
- 10%の概算:消費税・地方消費税を合わせて計算し、端数処理や中間納付などは省略します。
- 許可を受けた免税店:輸出物品販売場の許可を受け、購入者・物品・手続・保存等の免税要件を満たす販売を扱います。
1.お金が戻る先は、旅行者とお店の2つ
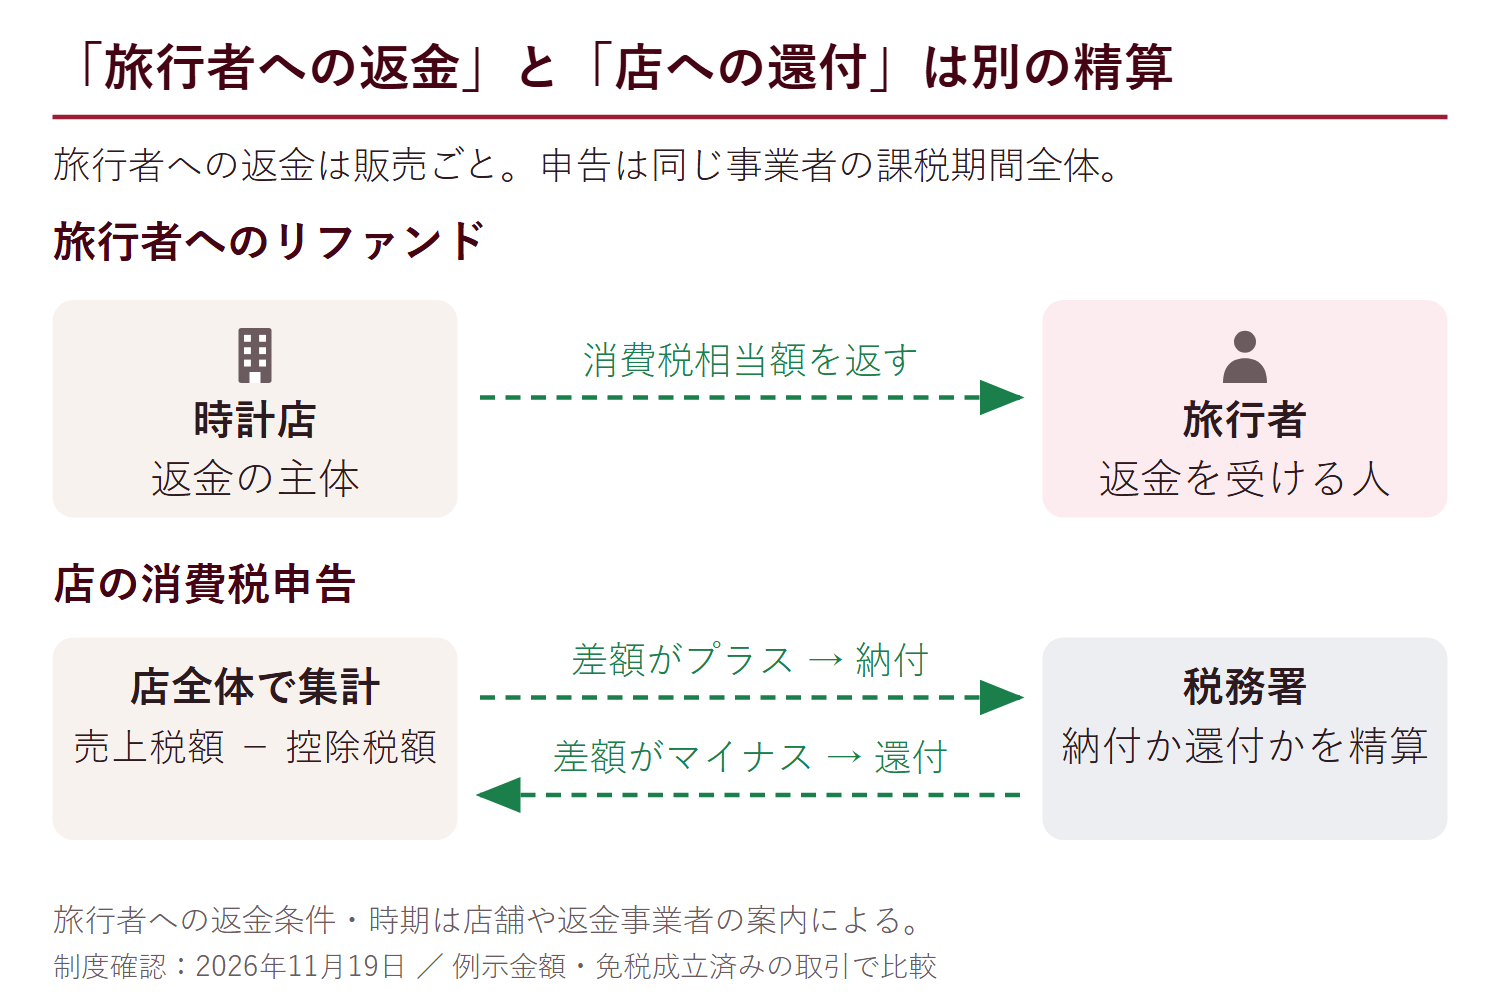
2026年11月1日からのリファンド方式では、まず旅行者から税込価格を受け取り、購入日から90日以内の出国時に税関で持出し確認を受けます。お店は購入記録情報と税関確認情報を保存し、免税の適用を受けたうえで消費税相当額を返金します。返金業務を事業者に委託する場合もあります。国税庁:リファンド方式
例えば税抜100万円なら、店頭で110万円を受け取り、免税成立後に10万円を旅行者へ返す流れです。ここでは手数料なしとします。これは、店全体の申告が納付か還付かとは別に進む手続です。
店頭から返金までの手続や制度の変更点は、リファンド方式の仕組み・返金・手続きの図解で説明しています。
2.なぜ免税販売で還付が生じるのか
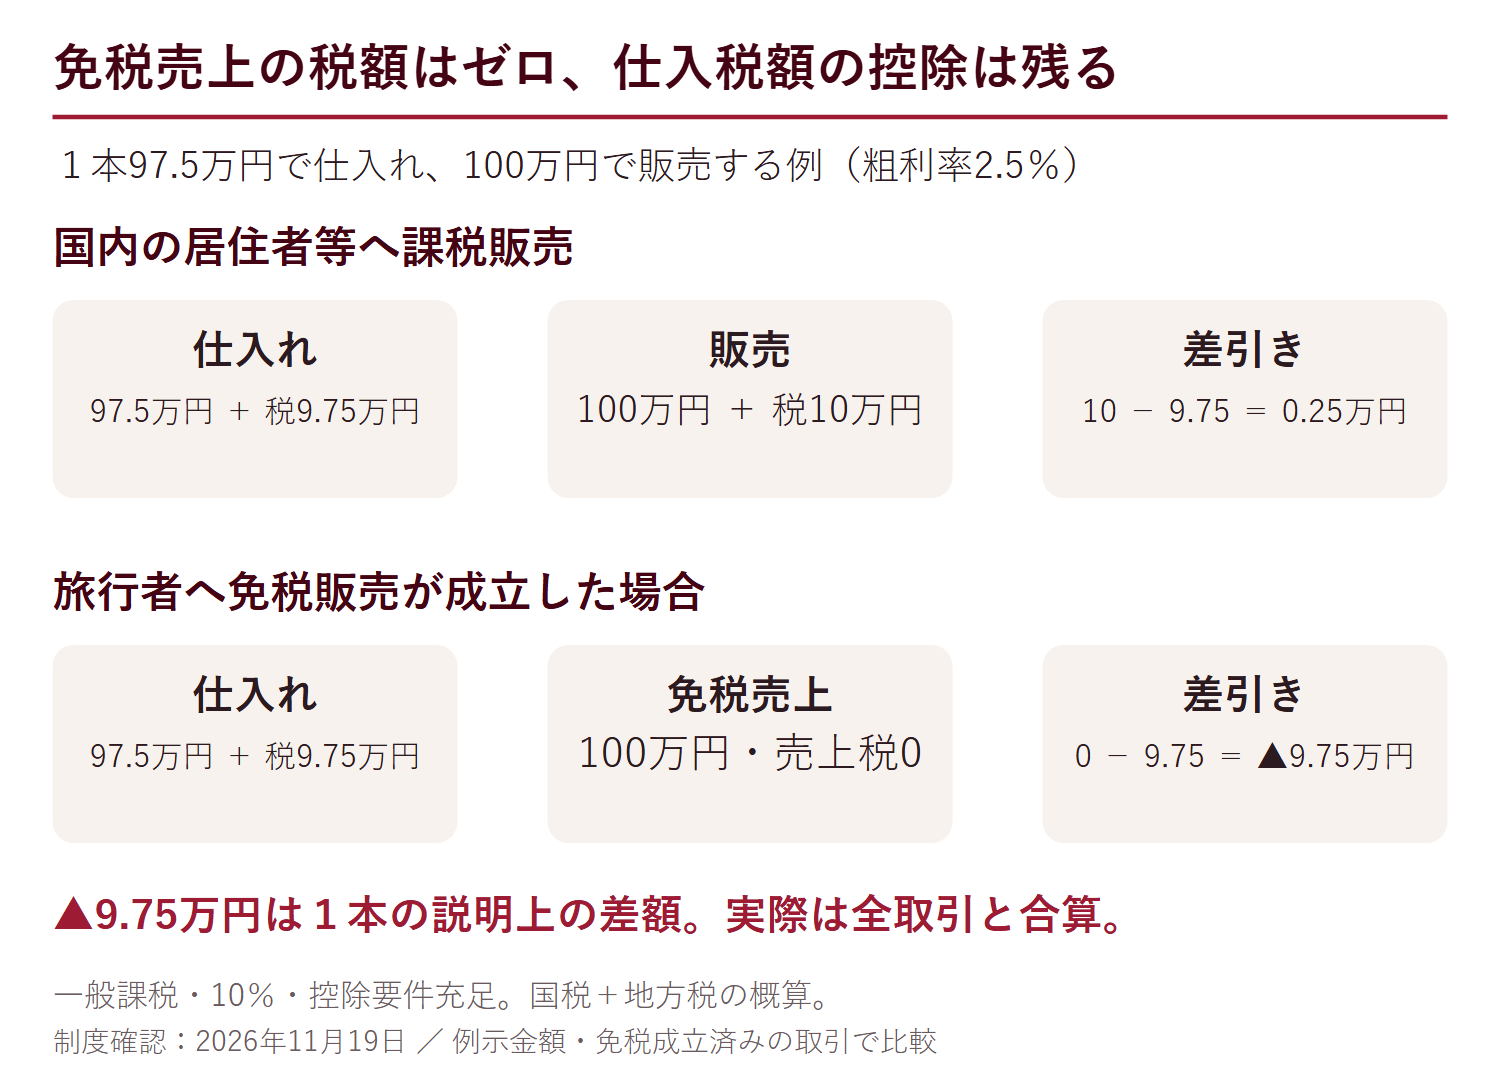
消費税は、売上げに係る税額から、仕入れなどに係る控除可能な税額を差し引いて計算します。これが仕入税額控除です。免税販売では売上側の税額がゼロになっても、その販売のために行った課税仕入れの控除は原則として残ります。国外で消費される商品に、日本の消費税負担を残さない仕組みです。国税庁 課税売上げと課税仕入れ、国税庁 非課税と免税の違い
図の▲9.75万円は、仕組みを理解するために1本だけを取り出した差額です。申告額は、他の時計の売上げや仕入れ、控除できる経費と合算して決まります。
また、旅行者への返金は売価に含まれる10万円、仕入れに係る控除は9.75万円です。どちらも「戻る消費税」と呼ぶと、金額も相手も混ざってしまいます。
3.100本のうち2本だけ免税販売したら
粗利率は税抜売上高に対して2.5%として考えます。同じ課税期間に、1本97.5万円で100本仕入れ、1本100万円で100本販売する店です。仕入税額は全額控除でき、経費と在庫の増減はないものとします。国内98本、免税2本の場合は次の計算です。
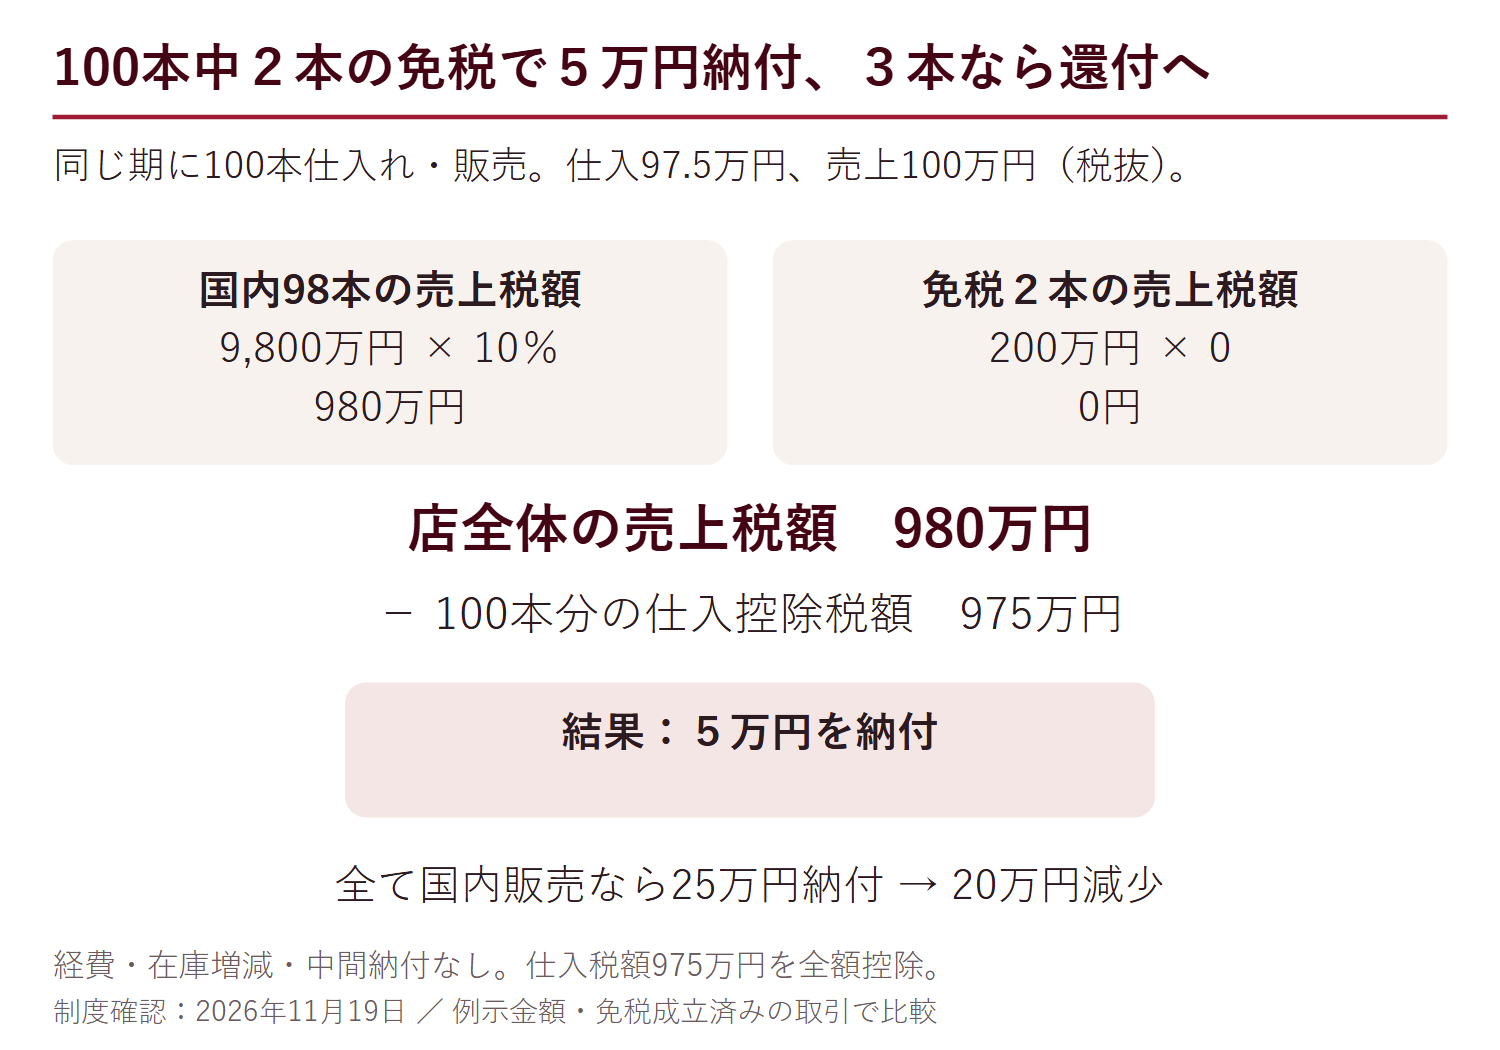
全100本が国内の課税販売なら25万円の納付です。2本を免税販売すると、納付額は5万円へ下がります。20万円の効果は、納付額が20万円減る形で現れます。3本を免税販売した場合は、970万円−975万円=▲5万円となり、5万円の還付に転じます。
旅行者には20万円を返金し、申告では免税販売2本分の売上税額20万円を外します。旅行者への返金と店の申告をそれぞれ処理することで、消費税が精算されます。
4.国内販売と免税販売が何割なら還付になる?
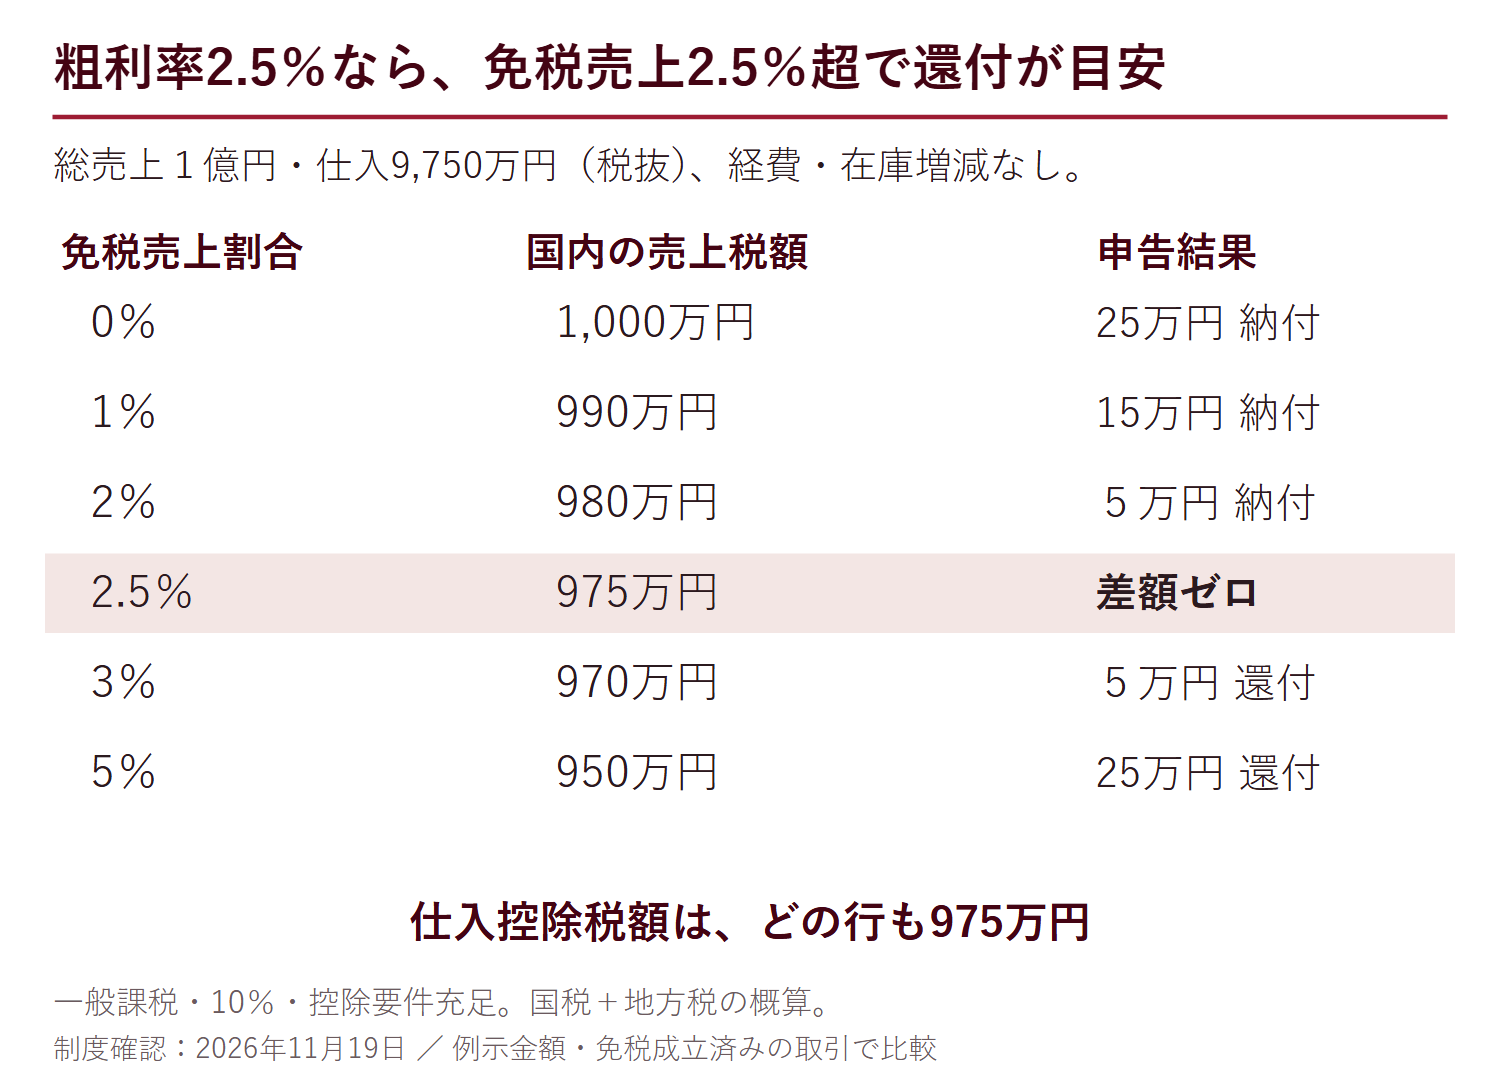
この例では、免税売上割合2.5%で売上税額と仕入控除税額が同額になり、2.5%を超えると還付になります。国内売上割合なら97.5%未満です。割合は税抜の売上金額で計算します。1本だけでも高額なら、免税売上割合が大きくなることがあります。
年間50本のうち2本を免税販売するなら、同じ単価・粗利率では免税売上割合4%となり、経費なしでも7.5万円の還付になります。100本のうち2本の場合は5万円納付です。同じ2本でも、分母となる全体の売上金額によって結果が変わります。
※どちらも消費税を除く金額で比較。
総売上高をS、免税売上割合をf、実際に控除できる仕入れ・経費等の税額をIとすると、この単純化したモデルの差引税額はS×(1−f)×10%−Iです。したがって、還付になる条件はf > 1−I÷(S×10%)となります。店ごとの売上げと控除税額から、還付の境目を試算する式です。
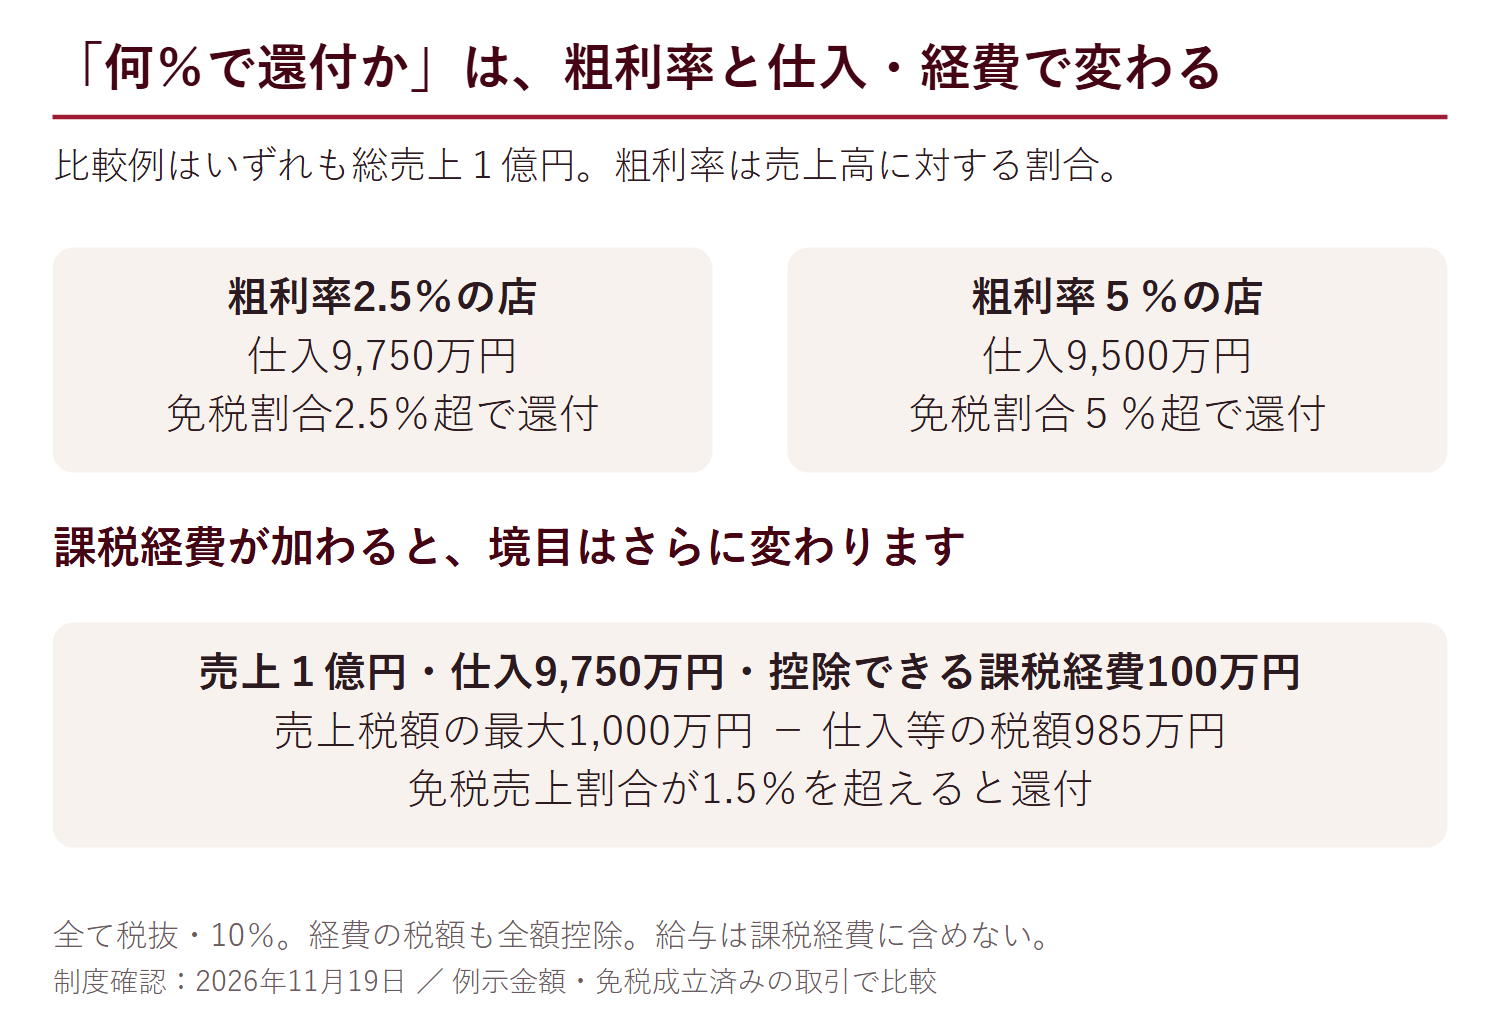
在庫増減がなく、仕入れの全額を控除でき、経費を無視するなら、免税売上割合が粗利率を超えるかが目安になります。ここでいう粗利率は「粗利益÷税抜売上高」です。97.5万円で仕入れて100万円で売る場合、粗利率は2.5%、仕入価格への上乗せ率は約2.56%になります。
図5のように控除できる課税経費が税抜100万円加わると、還付の境目は免税売上割合1.5%です。100本中2本の免税販売でも、980万円−985万円=▲5万円となり、5万円の還付になります。
経費については、賃料や広告費などのうち、実際に控除できる税額を集計します。給与は課税仕入れの対象外です。国税庁 仕入税額控除の対象
仕入税額控除の計算方式による還付額の違いは、消費税還付のシミュレーション――個別対応方式と一括比例配分の比較で扱っています。
5.中古時計店で外せない「古物の買取り」と「在庫」
個人から買い取った時計も、要件を満たせば仕入税額控除の対象になります。古物営業を営む事業者が、インボイス発行事業者ではない相手から、再販売用の棚卸資産となる古物を仕入れた場合には、一定事項を記載した帳簿の保存による特例があります。買取相手・古物該当性・販売目的・帳簿の記録などを確かめる必要があります。相手がインボイス発行事業者の場合は、原則としてインボイス等の保存によります。国税庁 帳簿及び請求書等の保存
例えば特例を満たす税込107.25万円の買取りなら、説明上の税抜相当額は97.5万円、税相当額は107.25万円×10/110=9.75万円です。
免税購入品と知りながら仕入れた場合には、古物商等特例の適用の有無にかかわらず仕入税額控除が制限されます。買取時の確認事項は、免税購入品の仕入税額控除の制限と買取・輸出業者の対策にまとめています。国税庁:免税購入品の仕入税額控除の制限
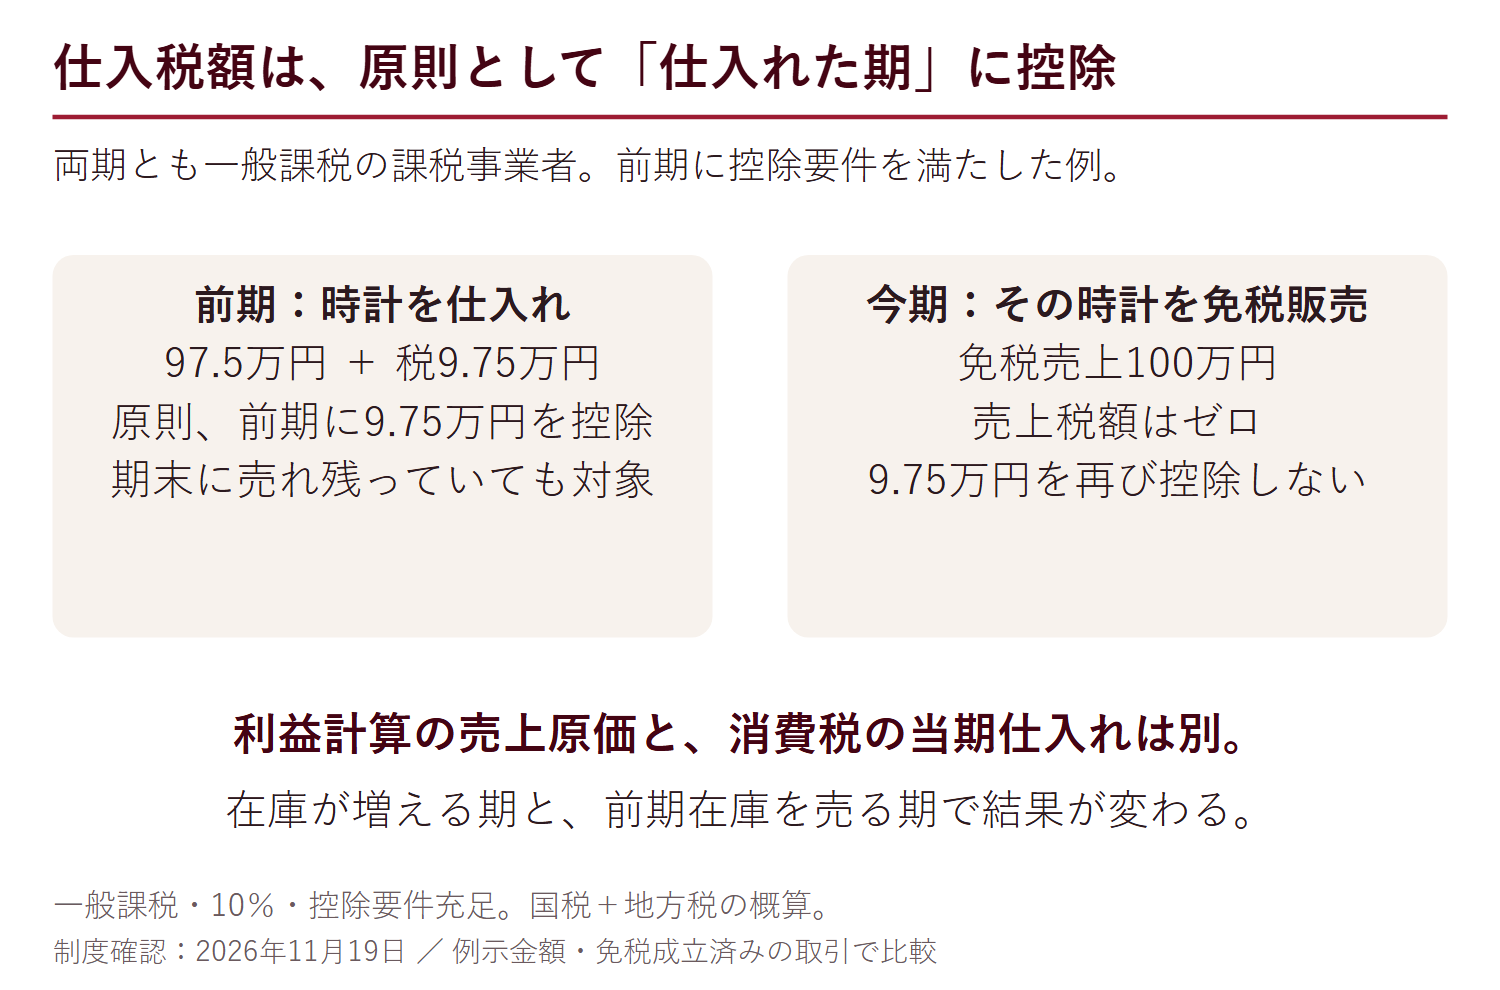
消費税の仕入税額控除は、原則として仕入れを行った課税期間で計算します。売れ残りの時計でも、当期の課税仕入れで控除要件を満たせば対象になります。反対に、前期に仕入れ、前期で控除した時計を今期に販売しても、今期で重ねて控除することはできません。国税庁:消費税法基本通達11−3−1
そのため、同じ粗利率・同じ免税売上割合でも、在庫を増やした期と、前期からの在庫を販売した期では納付・還付の結果が変わります。実際の予測には、損益計算書の売上原価だけでなく、その課税期間の仕入れと控除税額を使います。
6.では、いつ返金・還付される?
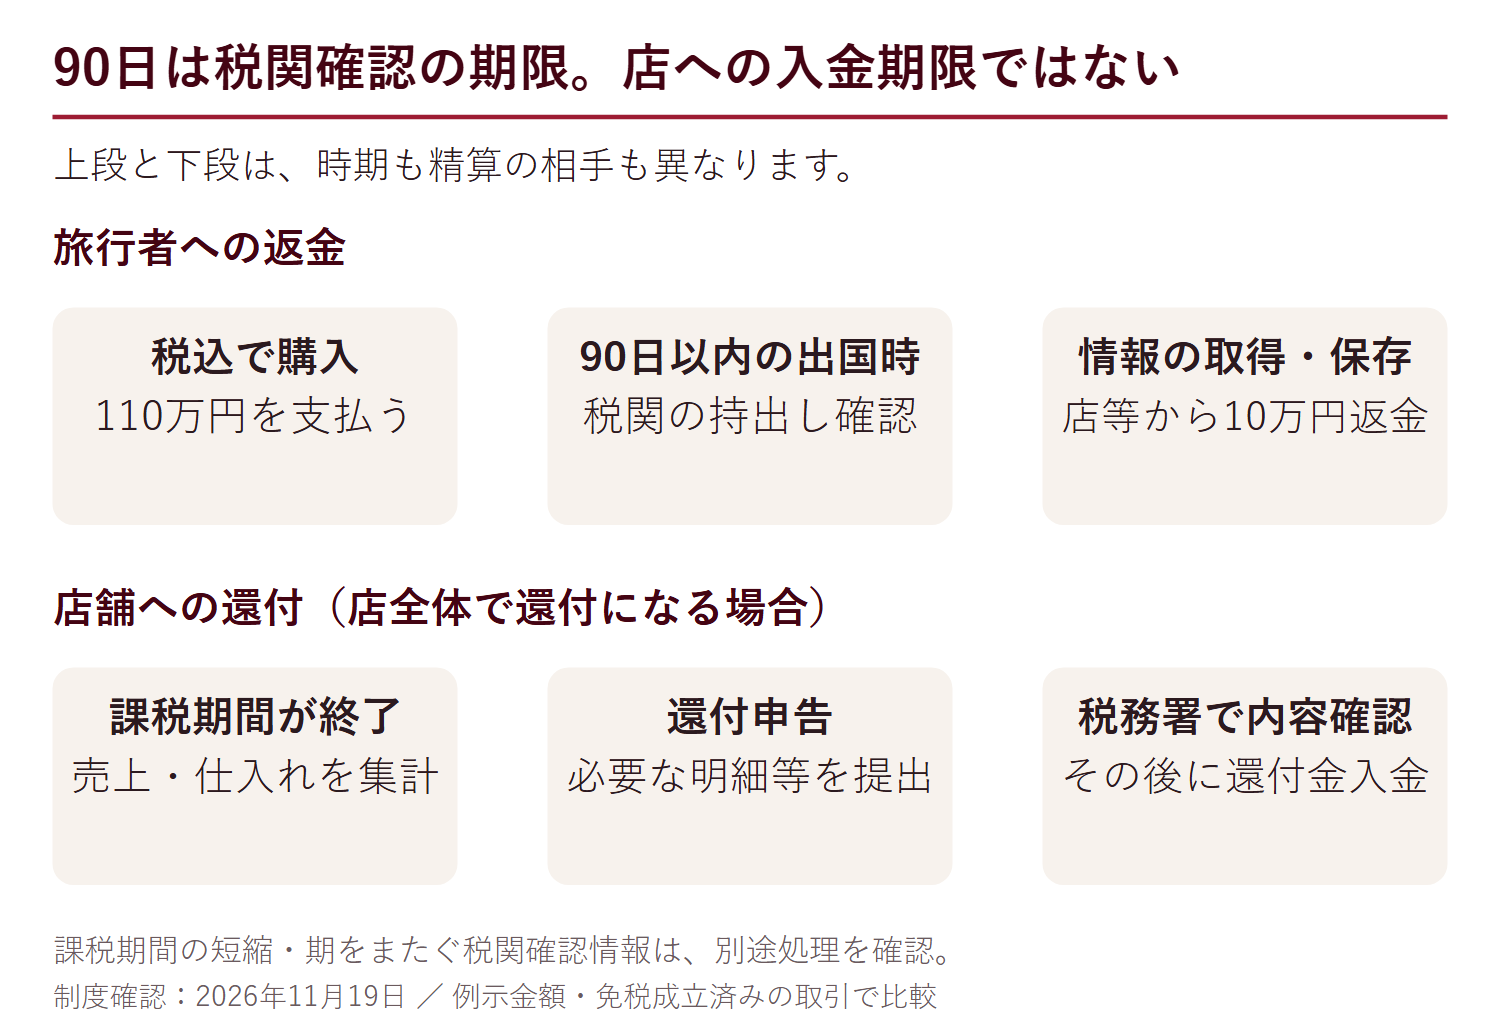
旅行者への返金時期は、税関確認情報の取得・保存後の店舗・返金事業者の手続や契約によります。90日は購入者が税関の持出し確認を受ける期限であり、店に税務署から還付されるまでの日数ではありません。
お店への還付は、対象の課税期間全体を計算して還付申告をし、税務署で内容の確認・処理が行われた後です。一般に法人の課税期間は事業年度で、申告期限は原則として課税期間終了後2か月以内です。1か月・3か月への短縮を選ぶ場合は、届出による手続が必要になります。国税庁 課税期間、法人の申告期限
例として3月決算法人が2026年11月に販売し、その期中に免税要件を満たした場合は、2027年3月期の他の取引と合算して判定します。還付になる場合の入金時期は、申告時期と税務署の確認状況によって異なります。
販売した期と税関確認情報を保存する期が違う場合は、期をまたぐ処理が必要です。国税庁は、販売期に課税売上げ、翌期の情報保存時に免税売上げとする処理を継続する場合の取扱いを示しています。翌期に対価の返還等として処理する方法などから、継続して用いる方法に沿って処理します。国税庁リファンド方式Q&A 概要編・問27
振替仕訳と期をまたぐ処理の具体例は、リファンド方式の仕訳・経理処理――免税売上への振替と期またぎをご覧ください。
7.申告方法と事業者の区分も確認する
ここまでの図は一般課税の説明です。簡易課税では、売上税額とみなし仕入率を使って計算します。実際の仕入税額が売上税額を超えることによる還付は生じません。国税庁 簡易課税制度
免税店(輸出物品販売場)の許可を受けられるのは、消費税の課税事業者です。「免税店」は一定の販売について消費税が免除される店舗、「免税事業者」は消費税の納税義務が免除される事業者を指します。免税事業者は仕入税額の還付を受けられません。国税庁 輸出物品販売場許可申請書の記載要領等、免税事業者と仕入税額の還付
また、今回の例は中間納付を除いています。すでに納めた中間納付額が最終的な税額を超えたために戻る還付は、仕入税額が売上税額を超える還付とは分けて考えます。
経営者の方への説明は、ここから
免税で売った分は、お店の消費税計算に反映されます。納税額が減る場合も、還付になる場合もあります。仕入れや経費の控除税額が、店全体の売上税額を上回ったときに、申告を通じて実際の還付を受けます。旅行者に返した金額が、1本ずつ税務署から戻る仕組みではありません。
還付の見込みを確認するときは、免税で売った本数だけでなく、同じ課税期間の国内売上・免税売上・実際の仕入控除税額を並べます。そこへ在庫の増減、課税経費、申告方式、期をまたぐ確認情報を重ねれば、納付・還付と資金繰りの見通しを具体化できます。
本記事は2026年11月19日時点の制度(2026年11月1日以後のリファンド方式)に基づく一般的な説明です。個別の適用関係は、販売形態・申告方式・課税期間の状況によって異なります。


PREV  輸出免税の証憑チェックリスト|還付が否認される書類不備パターン |


