


在考虑通过向境外转移获得消费税退税时,需要把商品的移动和销售额的发生分开确认。在日本采购商品,送往海外仓库,再销售给当地客户。通过海外电商或海外分店开展业务的公司,就有这类交易。商品送往境外的时点,有时尚未产生销售额。
此时需要确认的,是消费税法(日本《消费税法》)第31条第2款关于向境外转移的处理。对于为在境外销售或自用而出口的资产,如有一定证明,在计算进项税额抵扣时,视为与应税资产转让等相关的出口交易等。
本文将结合具体例子和图示,整理向境外转移的对象、使用FOB相当金额计算应税销售额比例的方法、与退税相连的机制,以及应当保存的文件。
结论:向境外转移是调整国内采购消费税负担的制度
向境外转移,并不是把商品送往海外就会自动获得退税的制度。它是针对与境外销售、使用相对应的国内采购,调整消费税(日本的消费税)负担的机制。
- 确认是否属于为在境外销售等或自用而进行的出口。
- 将满足出口证明等要件的向境外转移的金额,同时计入应税销售额比例的分子和分母。
- 在此基础上计算进项税额抵扣,当其超过与销售额相关的消费税额时,才会产生退税。
顺序并不是“只要把FOB价格算进去,就能满足免税条件”。应先确认对象交易和证明文件,再将金额反映到计算中。《消费税法》第31条第2款、第3款
1.什么是向境外转移?与一般出口销售的区别
在一般的出口销售中,日本的经营者将商品卖给海外客户,并从日本国内出口。而在向境外转移中,将自家商品运往海外仓库的时点,有时尚未向其他个人或公司销售。
例如,日本法人A公司在国内采购商品,送往在中国保管自家库存的仓库,之后再销售给中国客户的情形。需要把所有权仍属于A公司、移至仓库的阶段,与向客户销售商品的阶段分开确认。
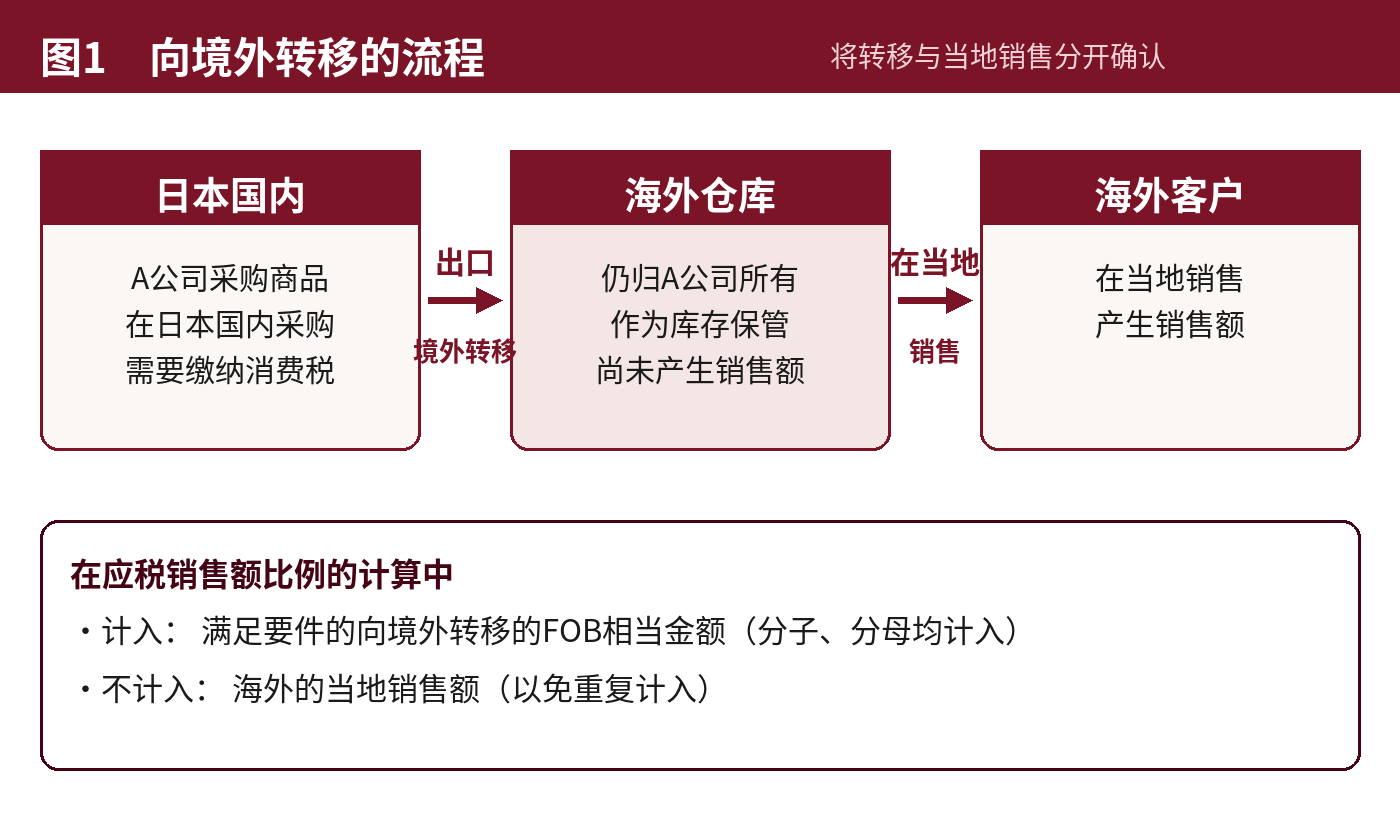
将在海外仓库的商品在境外交货的销售,通常在日本消费税上属于境外交易。并不是把该当地销售额原样计入日本应税销售额比例的分子、分母。重要的是不要将向境外转移的金额和当地销售金额重复计入。国税厅 No.6210
新日本法规《勘定科目別 消費税の実務手引》也对海外分店的境外销售额,与向分店转移的商品的出口金额作了区分说明。
出处:新日本法规《勘定科目別 消費税の実務手引》“海外売上げのために国内仕入れを行った場合”642~643页(内容截至2026年3月31日)。
2.向境外转移的对象与要件|包括海外分店的自用
第31条第2款,并不是仅以销售用商品为对象的规定。也包括在境外自用的资产的出口。例如,从日本总公司向同一法人的海外分店发送在分店使用的办公设备的情形。国税厅的基本通达也列举了这一例子。《消费税法》基本通达11-8-1
但是,海外分店和海外子公司需要区分。分店是同一法人的一部分,子公司则是另一法人。如果是向海外子公司的买卖,就需要作为一般出口销售来探讨。不能以“同属一个集团内部”为由就判断为公司内部转移。
例如,将总公司使用过的办公设备转移到海外分店时,除了出口证明外,还要确认能说明在分店使用的公司内部指示和资产管理台账等。不过,这并不意味着以前纳税期间已抵扣的采购时消费税,可以在转移的纳税期间再抵扣一次。需要区分采购资产的时期,和将转移金额反映到应税销售额比例中的时期。
此外,将销售促进品直接无偿发送给境外的另一家公司,或通过通信线路发送信息的情形,也不能一律作为向境外转移处理。新日本法规的相关设问,对这些情形分别说明了第31条第2款的适用和国内采购的税额抵扣。
出处:新日本法规《ケース・スタディ 消費税実務の手引》824ノ9~824ノ12页(向境外经销商发送销售促进品)、550ノ7~552页(通过海外分店提供信息)。内容截至2025年12月31日。
3.什么是FOB价格?计入应税销售额比例的金额
FOB是表示船上交货条件的贸易术语。在向境外转移的计算中,使用消费税法施行令(日本《消费税法施行令》)第51条规定的、相当于船上交货价格的金额。也有适用于飞机出口的规定。《消费税法施行令》第51条第3款、第4款
将这里所说的金额解释为“所有权转移的价格”并不恰当。因为在所有权仍属于自家公司、转移商品的情形下,也使用这一金额。应以出口许可证明的申报金额为出发点,确认对象货物、数量、价格条件、日元换算、运费和保险费的处理。
即使向境外转移没有销售价款的请求,也不是可以自由决定金额。应使出口申报的依据资料与申报表的汇总相对应,并能说明为什么使用该金额。
这一调整,是为了计算消费税的应税销售额比例。与将转移金额追加到会计上的销售额中是两回事。也不是原样加到用于判定纳税义务的基准期间、特定期间的应税销售额中。《消费税法施行令》第51条
4.向境外转移的计算例|应税销售额比例如何达到80%
设想一个有下列金额的1年纳税期间。金额均为不含税金额,向境外转移满足证明等要件,且没有其他调整项目。
| 项目 | 金额 | 计入应税销售额比例的方式 |
|---|---|---|
| 国内应税销售额 | 2,000万日元 | 分子・分母 |
| 国内非应税销售额 | 1,000万日元 | 仅分母 |
| 向境外转移的FOB相当金额 | 2,000万日元 | 分子・分母 |
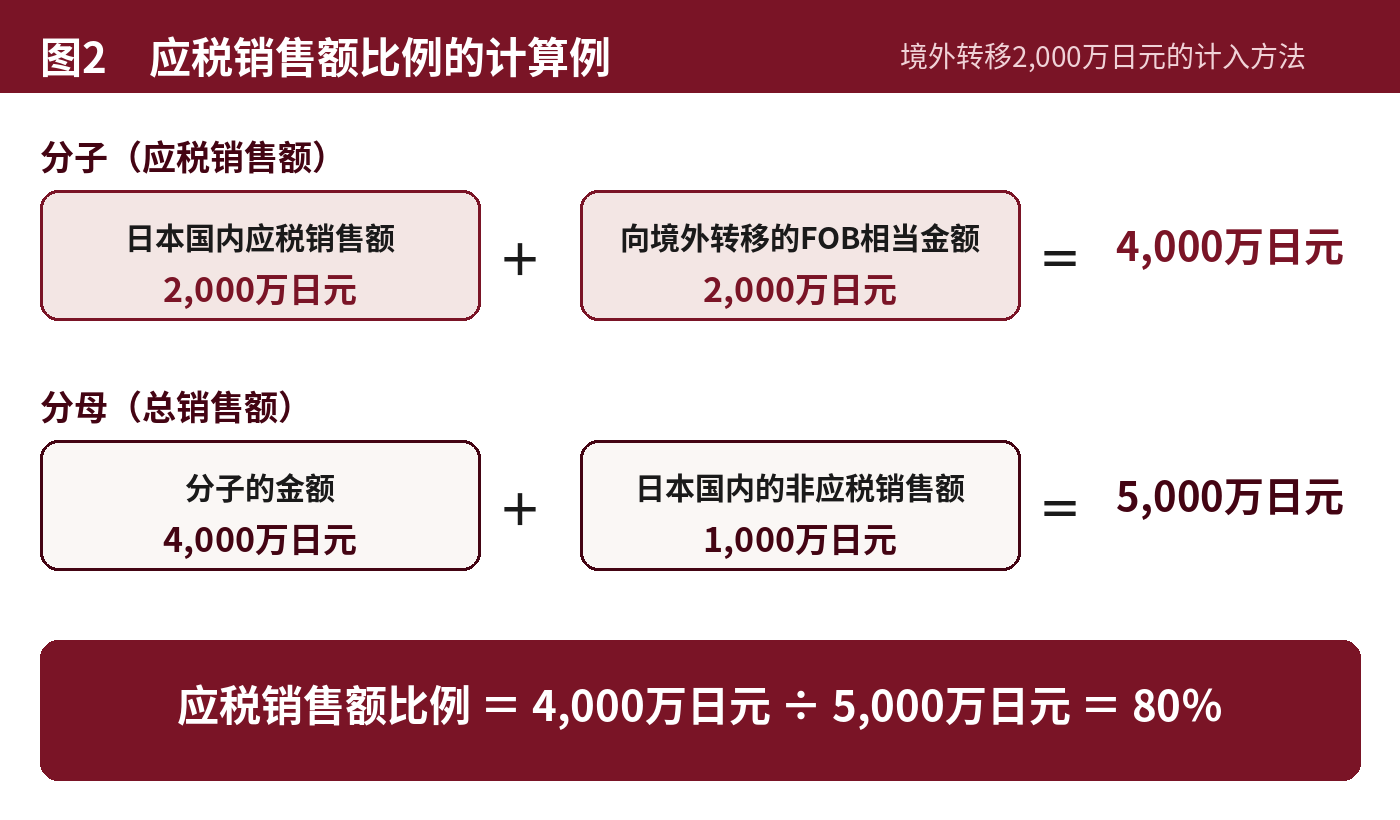
(2,000万日元+2,000万日元)÷(2,000万日元+1,000万日元+2,000万日元)=80%。请注意不要只在分子中加入向境外转移金额,也不要再加上当地的销售金额。国税厅 No.6405
5.消费税退税额的计算例|从80%的比例到130万日元退税
80%这一数字,并不是退税率。它是在一般计税下计算采购抵扣税额时使用的比例。当应税销售额为5亿日元以下且应税销售额比例为95%以上时,原则上全额抵扣;除此之外,则采用个别对应方式或统一比例分摊方式。
在前例中采用个别对应方式,并假设采购中所含的消费税等可作如下区分。所有交易均为标准税率10%,满足账簿、合规发票(インボイス)等的保存要件,且没有中期缴纳及其他税额调整。以下为消费税与地方消费税合计的说明用金额。
| 采购的用途区分 | 消费税等 | 抵扣额 |
|---|---|---|
| 仅用于应税销售额的 | 250万日元 | 250万日元 |
| 仅用于非应税销售额的 | 30万日元 | 0日元 |
| 应税・非应税销售额共同使用的 | 100万日元 | 100万日元×80%=80万日元 |
采购抵扣税额:250万日元+80万日元=330万日元
与国内应税销售额相关的消费税等:2,000万日元×10%=200万日元
退税额:330万日元-200万日元=130万日元
本例中退税额为130万日元,但并不是“向境外转移2,000万日元×10%=200万日元退税”这样的计算。实际申报时,需将国税、地方税分开计算。国税厅 No.6401
另外,如果采用统一比例分摊方式,本例的抵扣额为(250万日元+30万日元+100万日元)×80%=304万日元。还需确认可采用的方式以及持续适用的限制等。如果不确认方式和采购的区分,仅凭向境外转移金额是无法估算退税额的。
6.向境外转移所需文件|出口许可证明等的保存
适用第31条第2款,需要有财务省令规定的、关于资产已出口的证明。对于需要取得出口许可的货物,应整理出口许可证明等与出口方式相对应的规定文件,并在纳税地等保存。
“向税务署提交出口证明文件等是一律的适用要件”这一说明并不准确。基本要求是保存规定的证明文件。消费税法施行规则(日本《消费税法施行规则》)第16条第2款规定,通常应自该纳税期间末日的次日起2个月经过之日起保存7年。《消费税法施行规则》第16条第2款、第5条
保存资料按下列方式区分作用,会更容易确认。
- 出口的证明:出口许可证明等与出口方式相对应的法定证明文件。
- 进项税额抵扣的依据:与国内采购相关的账簿、合规发票等。
- 实际情况与汇总的说明:仓库合同、出库・入库记录、库存台账、运输文件、FOB相当金额的汇总表等。
即使有说明实际情况的辅助资料,也不一定能代替法定的出口证明文件。另外,将出口物品销售场的购买誓约书列为一般向境外转移的所需文件,也并不恰当。
对于2026年10月1日以后的出口销售等,如以现金或付款人不明确的方式收取价款,则需要追加保存目的地国的进口许可证明等。不要混淆收取价款的出口销售与自家库存的转移,应根据实际交易、结算方式进行确认。国税厅 No.6551
7.消费税退税申报时确认的5个步骤
在实务中,如果只用会计软件的销售额汇总就完成申报,没有产生销售额的向境外转移就可能被遗漏。请按下列顺序确认。
- 按每笔交易,区分出口销售、自家库存的转移、在境外的销售。
- 将出口许可编号、出口日期、品名、数量、FOB相当金额列成一览表。
- 与出库・入库・库存记录核对,确认有无漏记或重复计入。
- 将所需金额反映到应税销售额比例的分子・分母,并根据采购的用途区分计算抵扣额。
- 制作申报表、附表、退税申报相关明细表,并以能追溯到原始资料的状态保存。
附上退税申报相关明细表,与保存出口证明文件是不同的手续。为了应对税务署要求提交、提示资料的情况,应使申报金额与证据资料相对应。国税厅 No.6613
8.向境外转移与消费税退税的常见问题
将商品送到海外仓库但尚未售出时,也属于对象吗?
如果是为在境外进行销售等而出口,并有规定的证明,则属于第31条第2款的探讨对象。规定并没有一律要求在该纳税期间内已完成当地销售。需要确认出口目的、出口时期、库存所在地。
免税经营者或简易计税也能获得同样的退税吗?
免税经营者不能通过这一机制获得进项税额的退税。简易计税并不是抵扣实际进项税额的计算方式,因此不会因采购负担较大而产生同样的退税。应在出口或购置设备之前,确认应税经营者的选择以及简易计税的申报情况、适用期间。国税厅 No.6505
只要有出口许可证明就一定能退税吗?
仅凭出口许可证明并不能决定退税额。还需要确认是谁的资产、为什么出口、是否满足国内采购的抵扣要件、适用哪种计算方式等。不仅是文件的金额,商品与交易的实际情况相衔接也很重要。
将商品从海外仓库退回日本时应如何处理?
不要仅凭已退回这一事实,就与最初的向境外转移相抵消而结束处理。应分别确认出口时的目的、证明与之后的再进口,并探讨进口时的征税、免税处理。保留退货和库存的移动记录,并使出口许可编号与再进口的资料相对应,会更容易确认。
向境外转移的确认,从交易流程与文件整理开始
在向境外转移中,商品的移动、会计上的销售额、消费税申报上的调整,时点并不一定一致。备齐出口许可证明和海外仓库的库存记录、国内采购的发票,是正确计算的出发点。想详细确认出口证明文件的读者,也请参阅消费税退税时证明出口所需的文件(日文)。
本事务所也提供中文咨询服务。对于利用海外仓库的销售或向海外分店的转移,如需从交易流程到消费税申报一并确认,欢迎通过咨询页面联系我们。如需咨询,欢迎预约以签订顾问合同为前提的首次面谈。
法令、公布资料的确认日:2026年11月15日。
相关阅读

|
PREV
出口为什么会产生消费税退税?机制与条件图解
|
NEXT
非居住者的判定与183天规则|非永住者的征税范围与中日税收协定
|