


本文信息截至2026年11月16日。
致从事出口业务的经营者。出口之所以会产生消费税退税,是因为出口销售额不征收日本的消费税,而出口商品采购等环节所包含的消费税,在满足要件时可以抵扣。当可以抵扣的税额超过销售额对应的税额时,其差额即成为退税的对象。
但是,并不是只要把商品寄往海外就会自动产生退税。是否为应税经营者、使用哪种计算方法、能否证明采购和出口,都会影响结果。本文将面向在日本采购二手品牌商品、手表等并出口的经营者,按顺序说明从机制到条件的全部内容。
法令确认基准日:2026年11月16日。本文主要面向从日本出口商品的日本国内经营者。海外的增值税、关税属于其他制度。
结论:“出口退税不是退回出口时没有缴纳的税款,而是对采购时已缴纳税款的结算”
退税金额并不是由出口销售额的金额决定的,而是由整个纳税期间内对“销售额对应的税额”和“可以抵扣的进项税额”进行结算的结果决定的。确认的顺序是:是否为应税经营者以及计算方法、采购的抵扣要件、出口的事实与证明文件。
1.消费税由谁负担、由谁缴纳
消费税(日本的消费税)包含在商品和服务的价格中,预定最终由消费者负担。另一方面,向税务署申报、缴纳的,原则上是应税经营者。并不是消费者在每次购物时向税务署缴纳的机制。
例如,假设制造商以不含税50万日元、批发商以不含税80万日元、零售商以不含税100万日元依次销售。税率为10%时,最后消费者支付的金额为110万日元。如果将各阶段销售额对应的税额简单相加缴纳,同一商品的流通就会被多次重复征税。
因此,各经营者从销售额对应的税额中,扣除采购环节可抵扣对象的税额。在此例中,若制造商的可抵扣进项税额为0日元,则缴纳额为制造商5万日元、批发商3万日元、零售商2万日元。合计与消费者负担的10万日元一致。
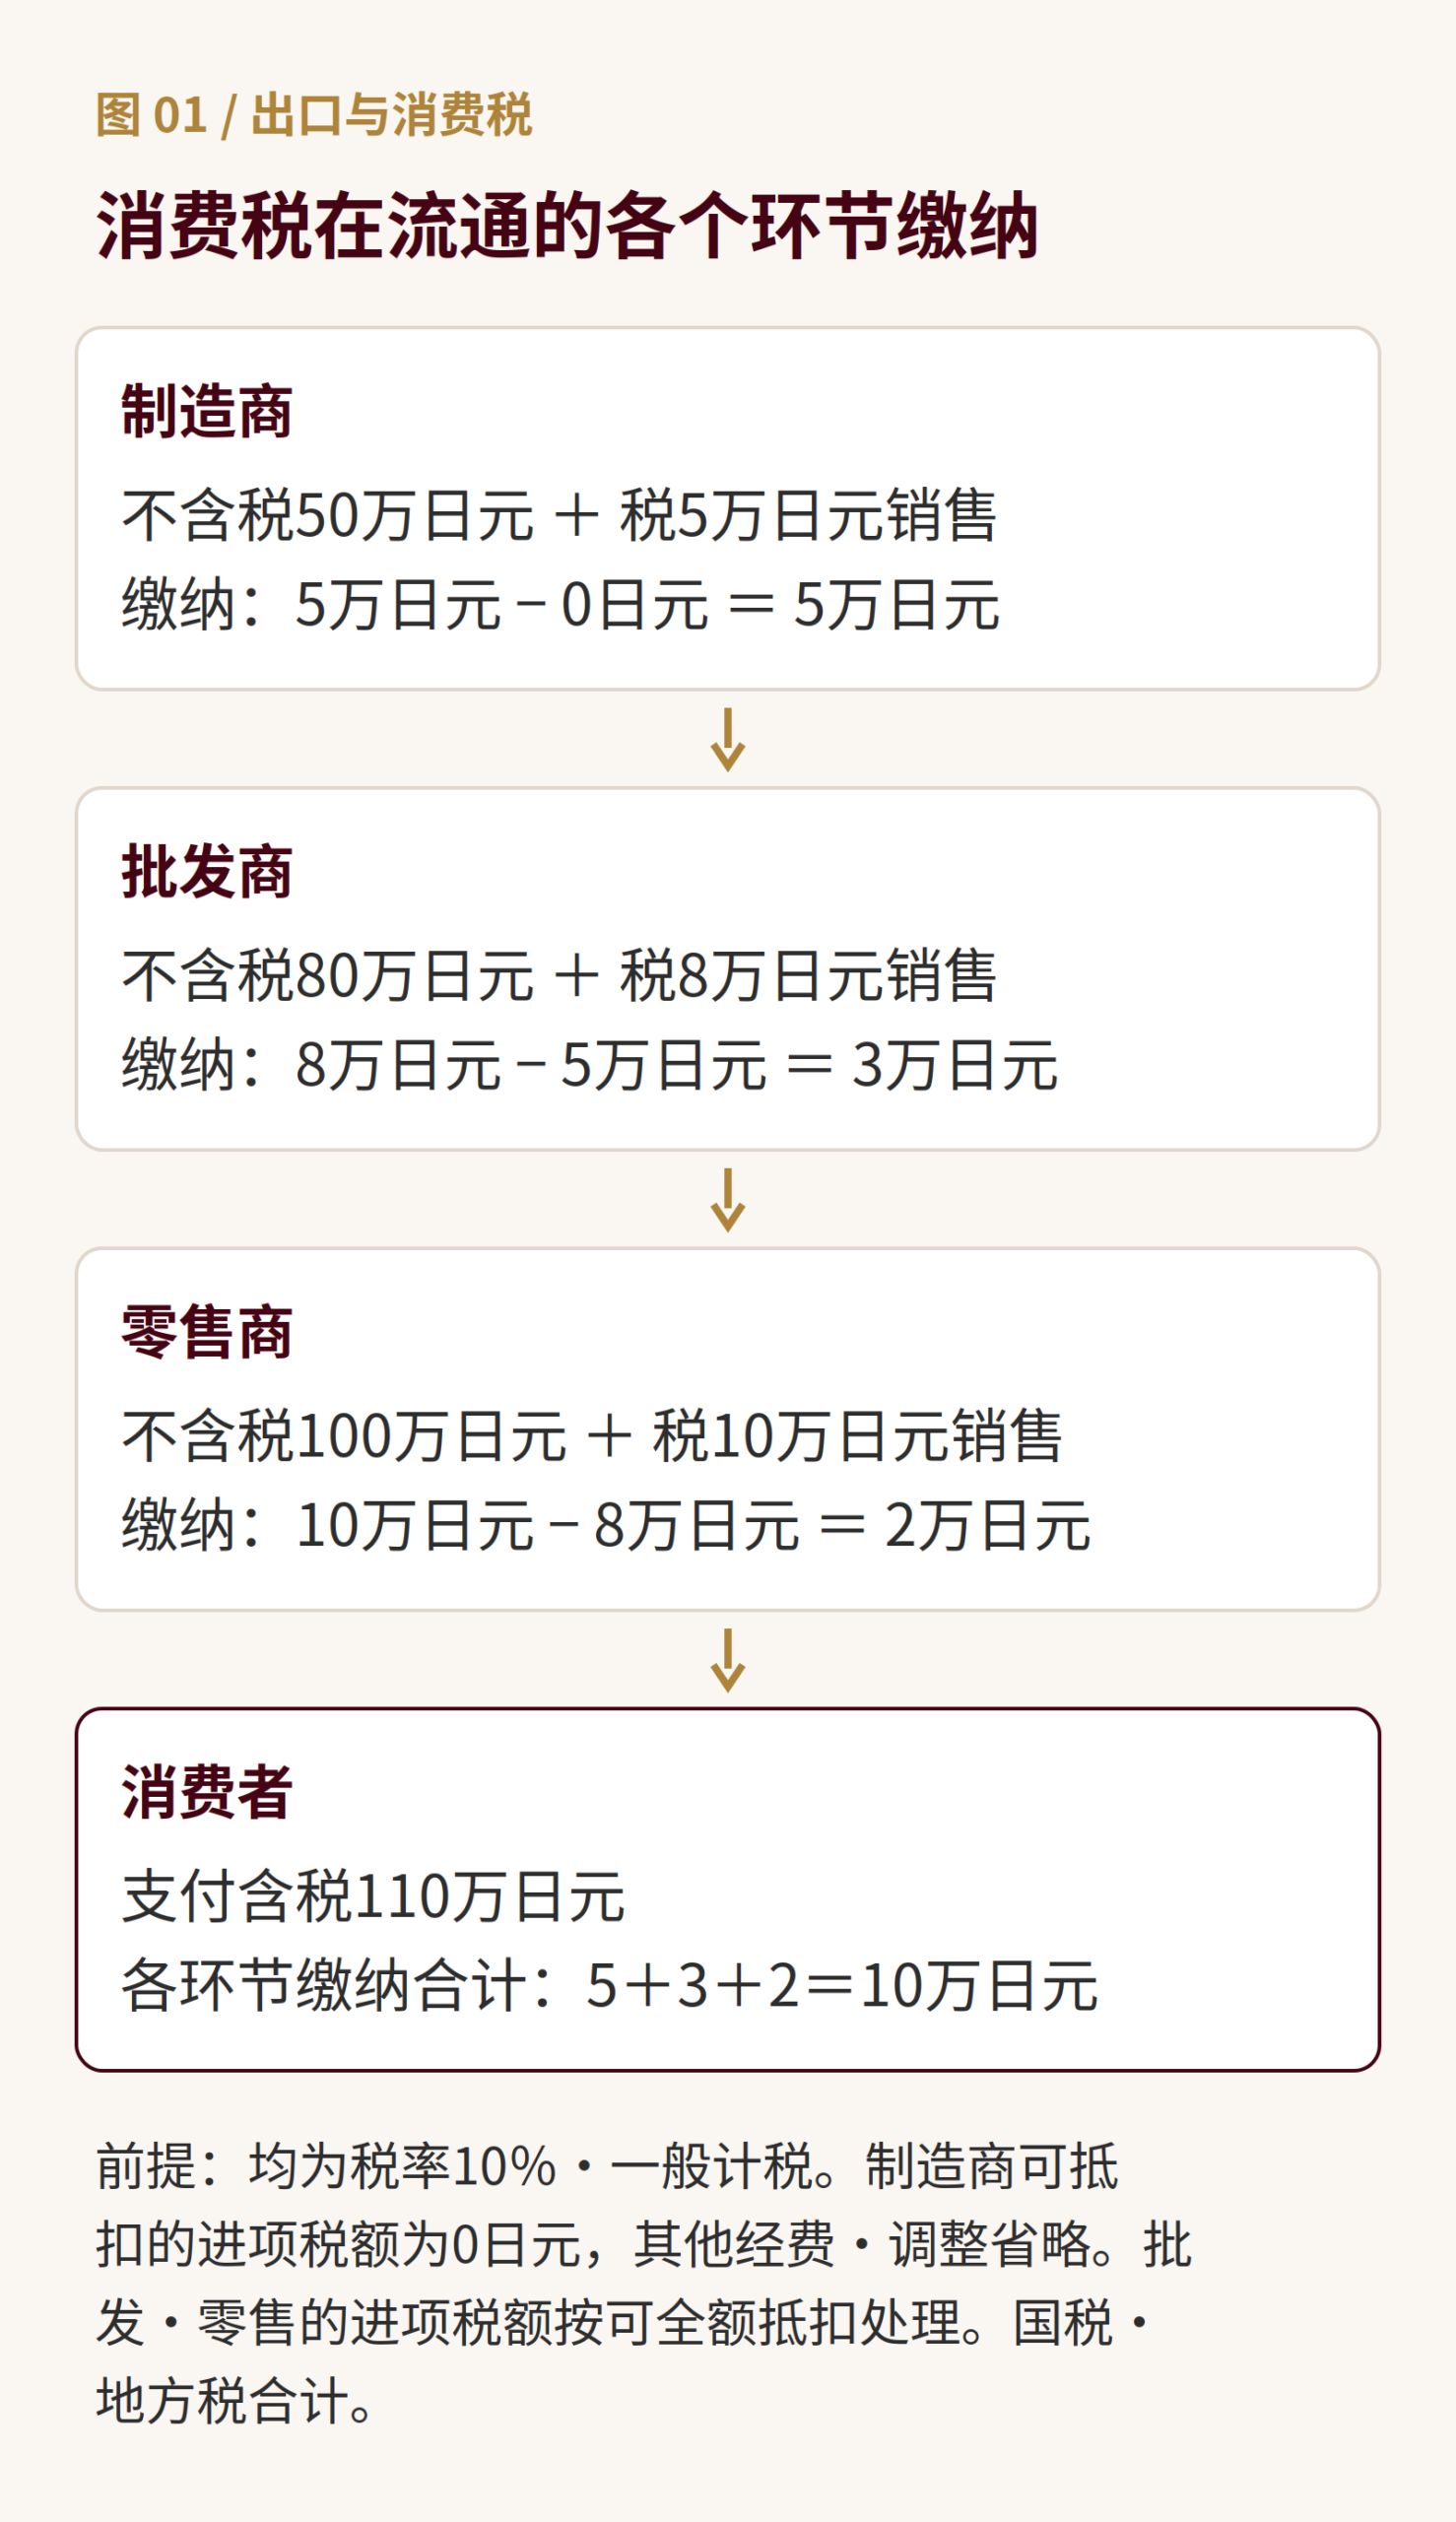
图1 消费税在流通的各阶段缴纳
本文的金额示例,均按国税的消费税与地方消费税合计10%进行说明。标准税率的构成是国税7.8%、地方消费税2.2%。实际申报时先计算国税,再另行计算地方消费税,因此受尾数处理等影响,有时会与图中的简单计算产生差异。
2.什么是进项税额抵扣
进项税额抵扣(仕入税額控除)是指从销售额对应的消费税额中,扣除采购、经费等环节所涉及的一定消费税额的机制。它可以防止在流通过程中重复征税。在一般计税下,这一扣除计算是基本方法。
例如,以含消费税110万日元采购不含税100万日元的商品,并在国内以不含税150万日元、含税165万日元销售时,从销售额的税额15万日元中扣除采购的税额10万日元,缴纳额为5万日元。并不是将销售时收取的15万日元全额原样缴纳。
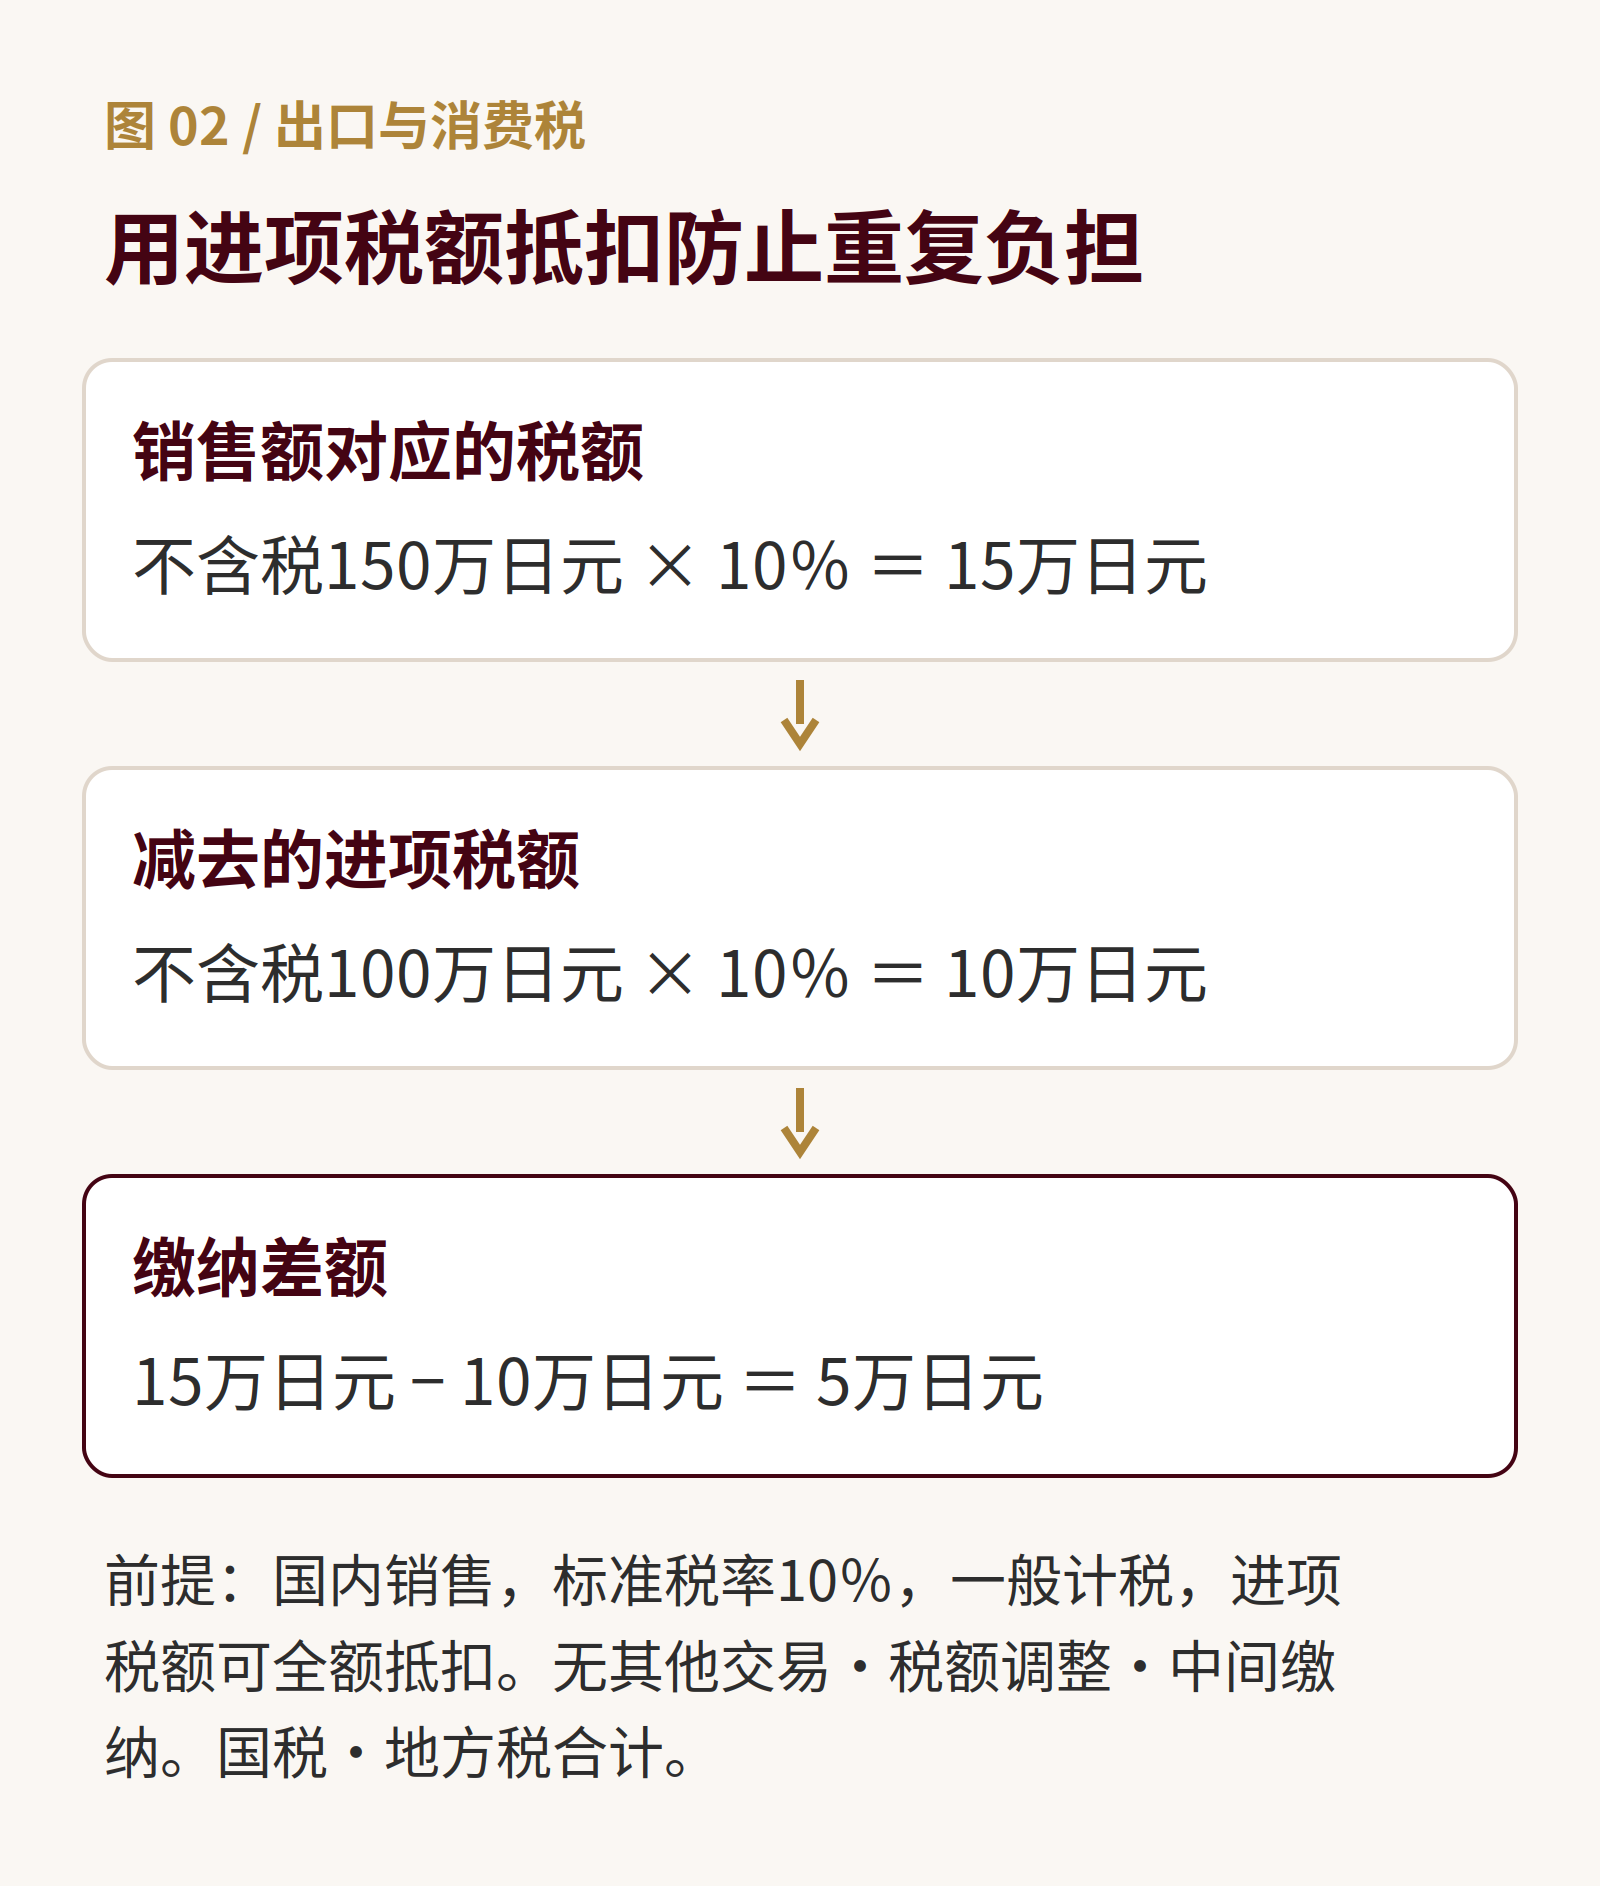
图2 通过进项税额抵扣防止双重负担
可抵扣的对象并不限于商品采购,还包括事业用的运输费、外包费等。但是,并非支出的全部金额都包含消费税。向员工支付的工资不属于应税采购,在海外支付的增值税也不能直接计入日本的进项税额抵扣。需要逐一确认交易的内容和凭证。
3.设立出口免税的原因
对于跨越国境的商品的消费税,一般采用“在消费地国家征税”的思路。这称为消费地课税主义(在消费地征税的原则)。出口免税正是为了使从日本出口到外国的商品不残留日本消费税的负担而设立的。
消費税法(《消费税法》)第7条规定,对一定的出口交易等免除消费税。属于出口免税的销售额不征收日本的消费税,而为取得该销售额所进行的应税采购,在满足要件时成为进项税额抵扣的对象。
即使是向中国的公司销售,也不能仅凭交易对方是外国法人来判断。例如在日本国内完成商品交付的交易等,有时不属于出口免税。除了“卖给谁”之外,还需要确认“作为何种交易、将商品转移到哪里、用什么来证明”,这一点非常重要。
4.国内销售与出口销售的比较
即使以相同的不含税价格采购同一商品,国内销售与出口销售在销售额对应的日本消费税上也有所不同。例如国内销售时,税率10%的商品会产生15万日元的税额;而满足出口免税要件的出口销售,其销售额的税额为0日元。
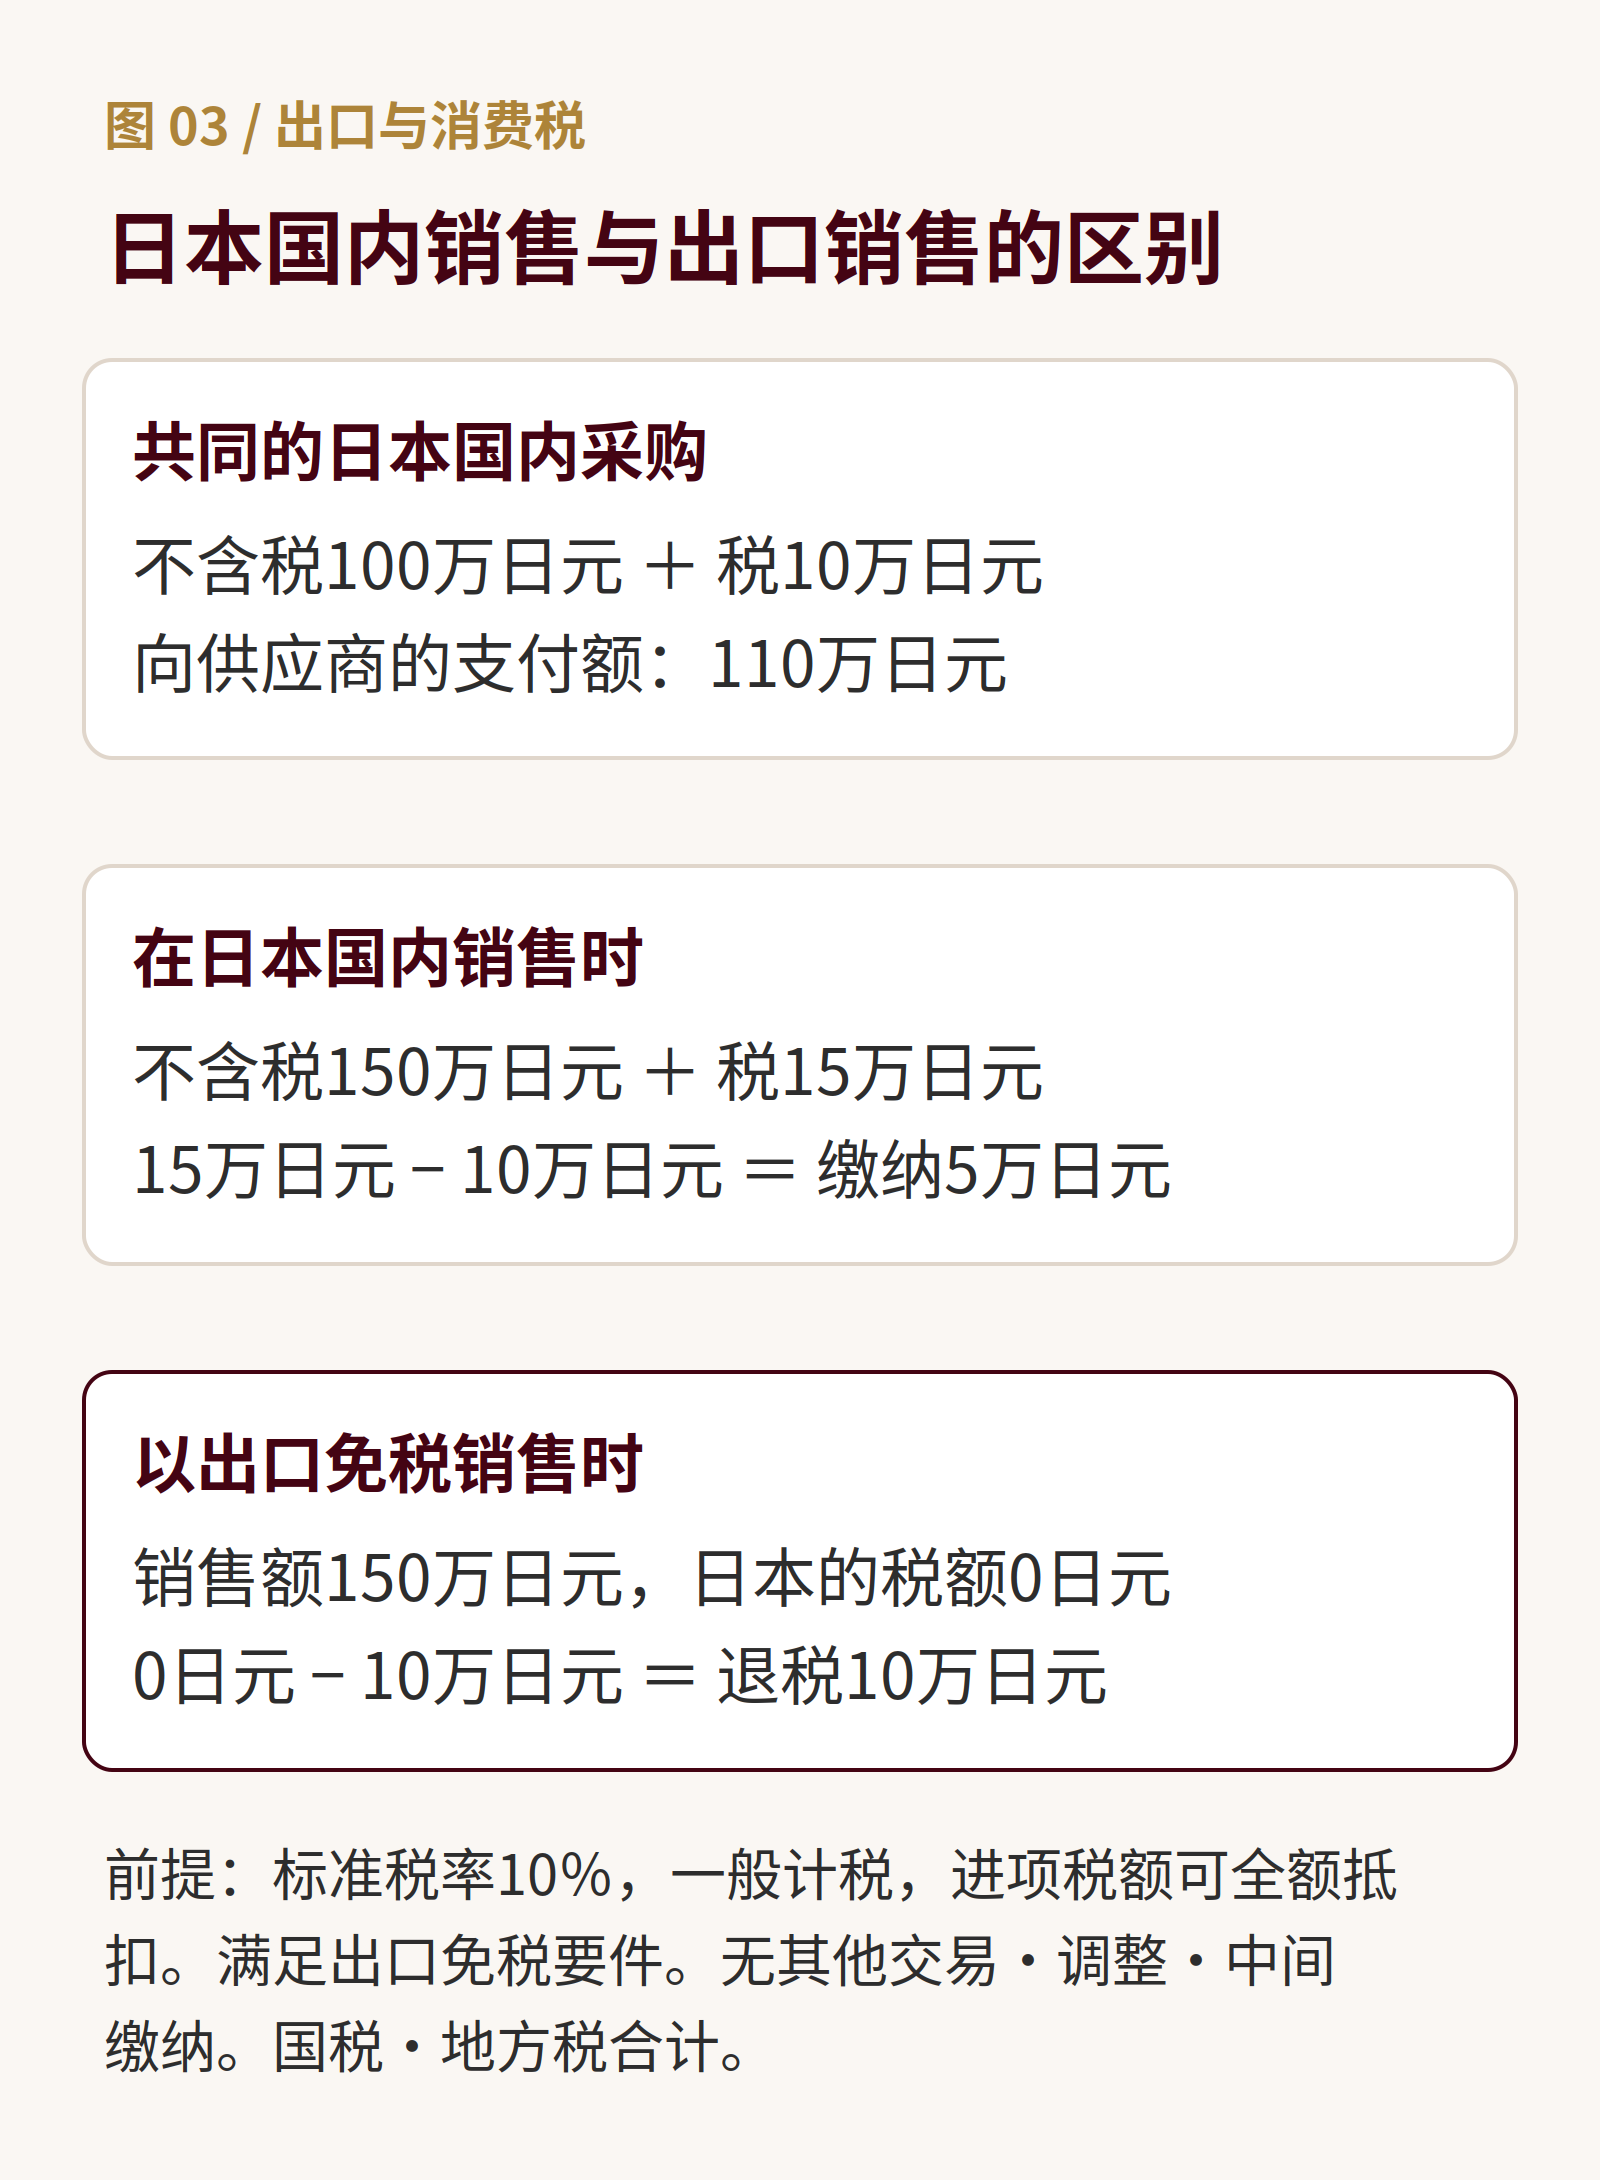
图3 国内销售与出口销售的区别
另一方面,向国内采购方支付的10万日元消费税,并不会仅因出口而消失。需要在一般计税的申报中,对成为抵扣对象的进项税额进行结算。
5.出口产生消费税退税的计算示例
考虑国内采购为不含税100万日元、消费税10万日元,出口销售额为150万日元的情况。出口销售额的日本消费税额为0日元,可以抵扣的进项税额为10万日元,因此“0日元-10万日元=负10万日元”。这无法抵扣完的10万日元即成为退税的对象。
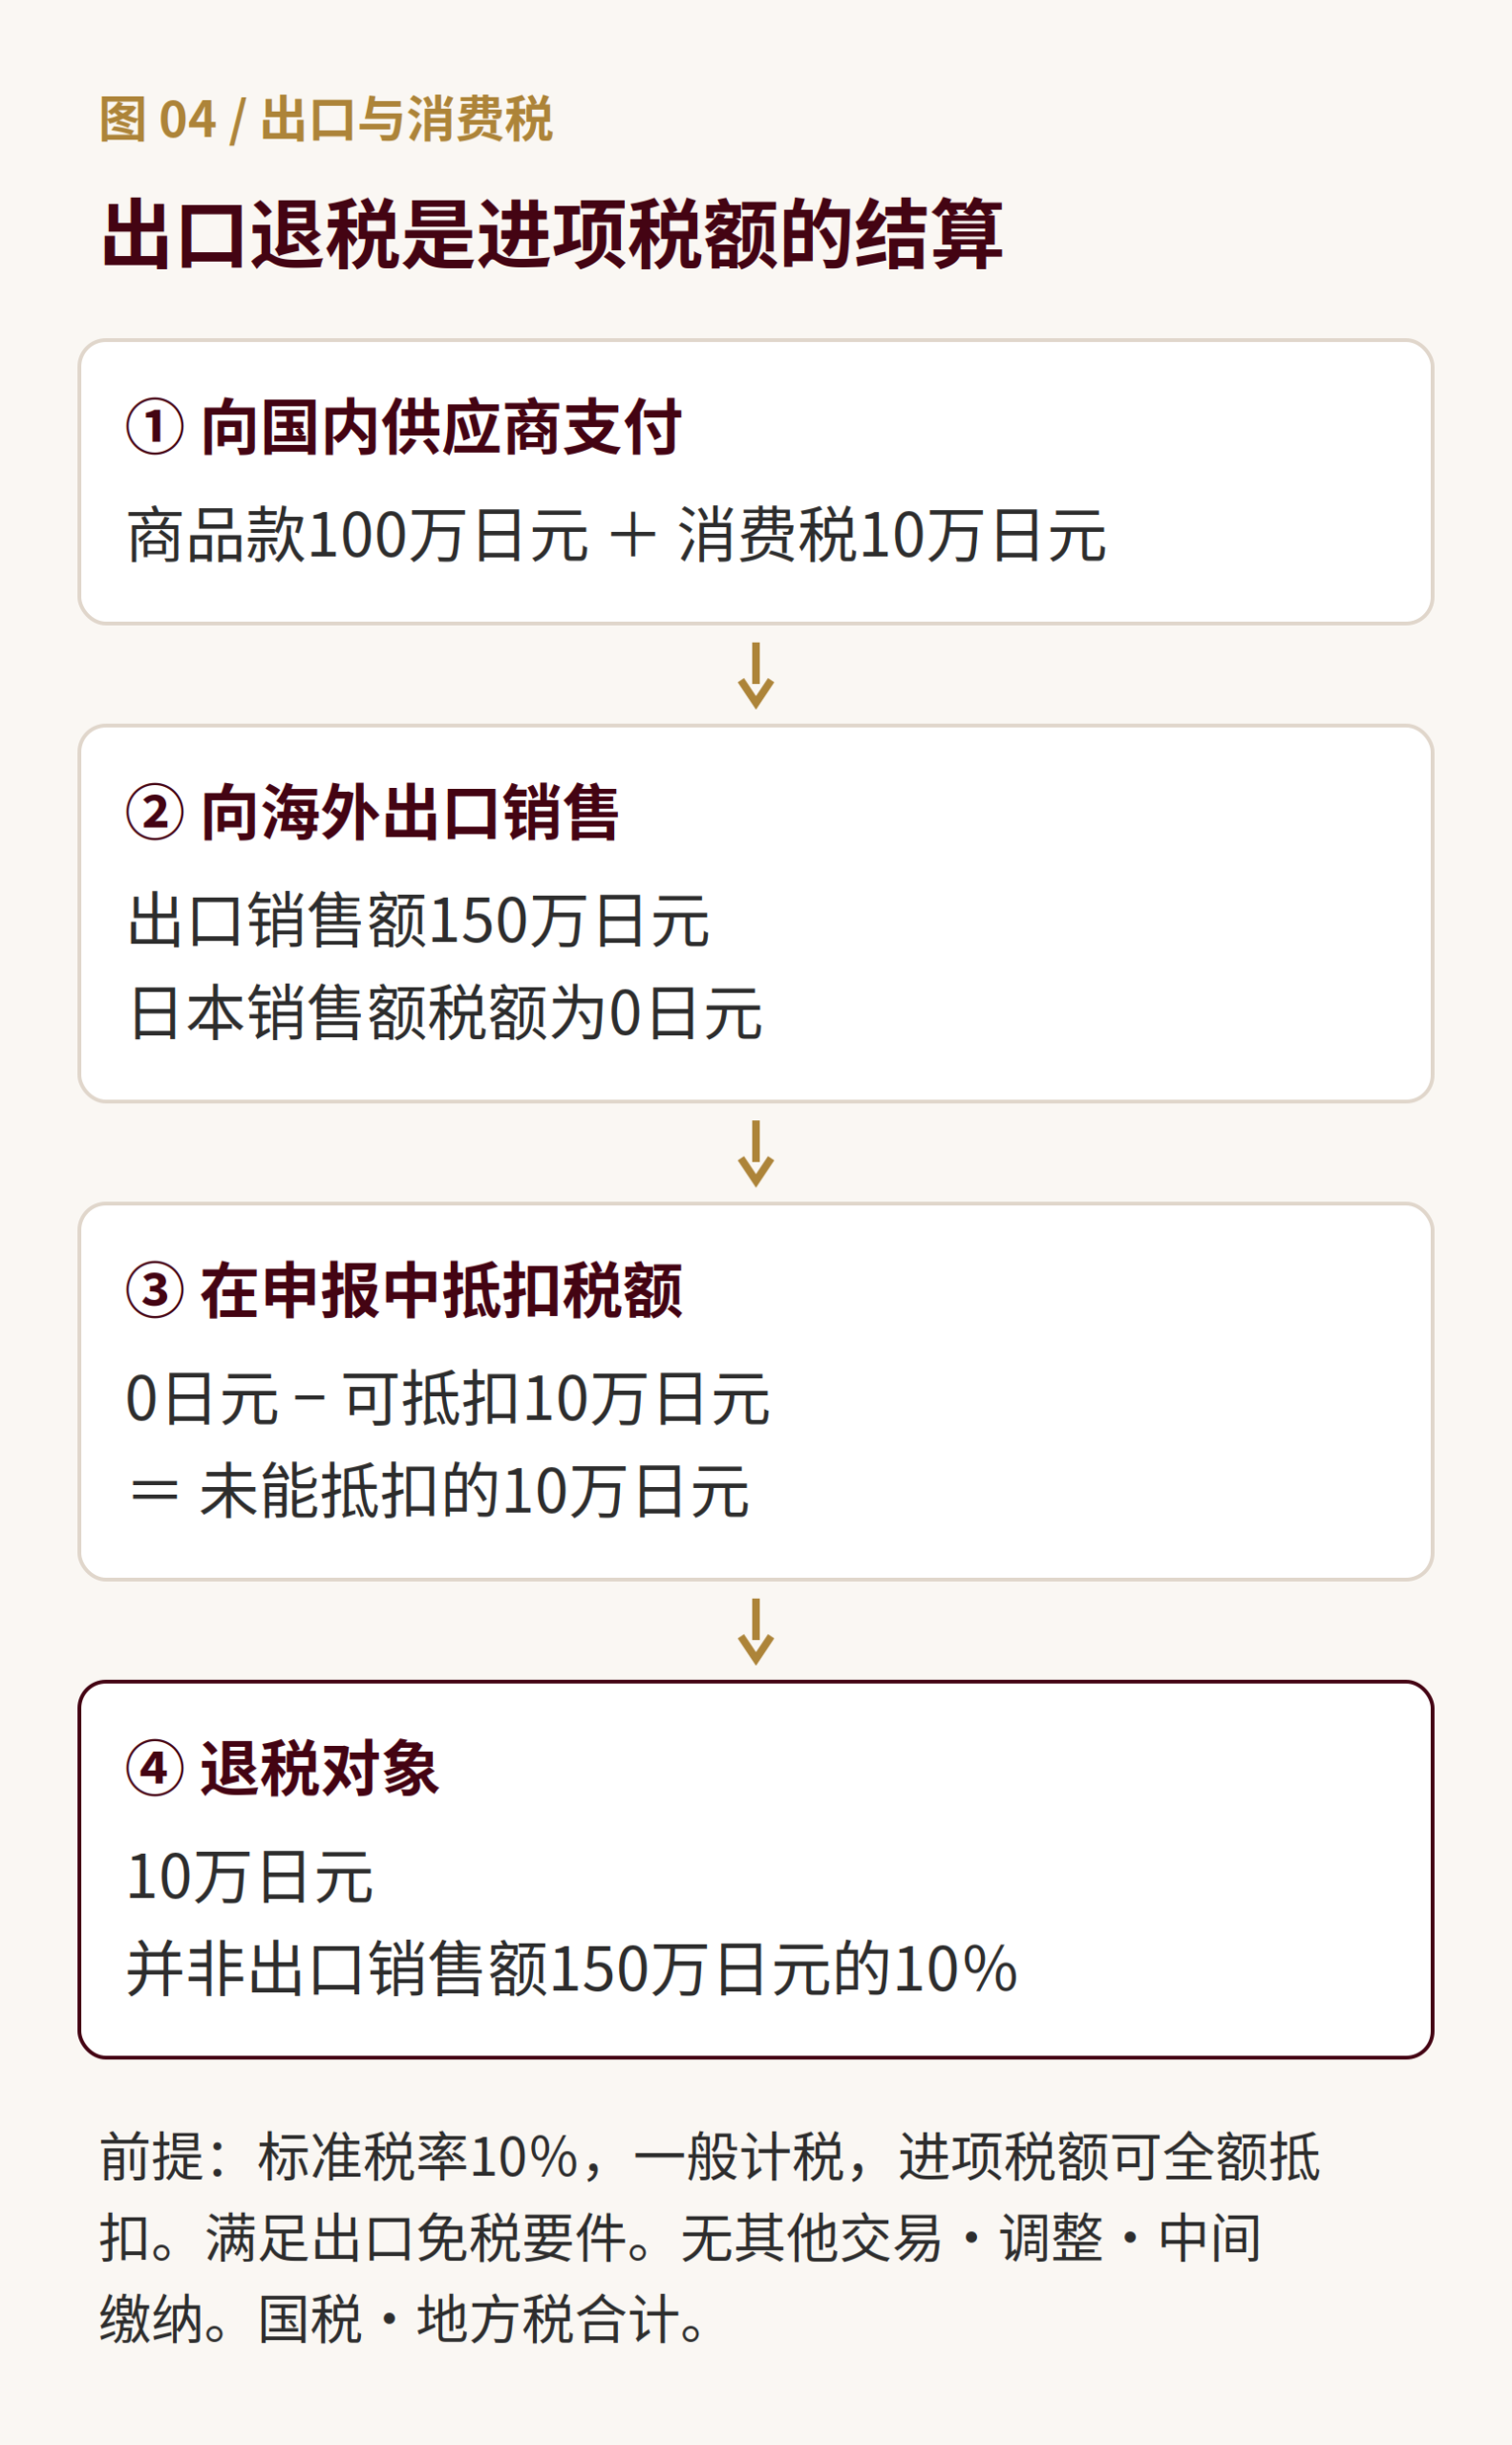
图4 出口退税是进项税额的结算
退税金额并不是出口销售额乘以10%得出的金额。在此例中,并不是退回出口销售额150万日元的10%即15万日元这样的计算。另外,实际上税务署也不是按单个商品逐一退税,而是汇总整个纳税期间的销售额、采购、调整项目等进行申报。
如果同时进行国内销售,由于要与该销售额对应的税额相抵,即使有出口,有时也会变为缴纳。此外,如果存在不满足采购抵扣要件的部分,退税金额也可能比预想的要少。
6.出口免税、非课税与不征税的区别
三者看起来销售额都不征收日本的消费税,但理由和进项税额抵扣的处理不同。在会计软件中也要区分使用。
| 区分 | 含义·代表例 | 与进项税额抵扣的关系 |
|---|---|---|
| 出口免税 | 本属应税对象的交易中,因出口等要件而免税的 | 与该销售额对应的应税采购,在满足要件时成为抵扣对象 |
| 非课税 | 土地的转让、一定住宅的出租等,法令规定为非课税的交易 | 在个别对应方式下,仅与非课税销售额对应的进项税额不属于抵扣对象 |
| 不征税(对象外) | 境外交易、无对价性的捐赠等,本身不属于应税对象的 | 对应支出的处理需另行判定。不能说因为是对象外销售额,其采购就一律不能抵扣 |
如果将出口销售额按“非课税销售额”处理,会成为应税销售额比例和抵扣额计算错误的原因。另外,“出口免税”与纳税义务被免除的“免税经营者”也是不同的概念。
7.取得出口退税的条件
为应税经营者,且采用按实际进项税额抵扣的计算方式
免税经营者原则上不能取得采购中所包含消费税的退税。是否为应税经营者,不仅要看基准期间应税销售额1,000万日元的标准,还要结合特定期间、发票登录、新设法人等规定综合判定。出口销售额也包含在纳税义务判定的应税销售额中。
免税经营者选择成为应税经营者时,或停止简易计税时,都有申报的期限和持续适用的限制。并不是在出口或设备投资之后就能随意变更计算方法。需要在交易开始前确认。
采用简易计税时,不会因进项超过而产生退税
简易计税(簡易課税)是不使用实际支付的进项税额,而是根据销售额对应的税额和视同进货率计算抵扣额的制度。因此,不能以出口商品采购或设备投资支付的税额较多为理由取得退税。但是,中期缴纳额超过确定税额时的退税是另一回事。
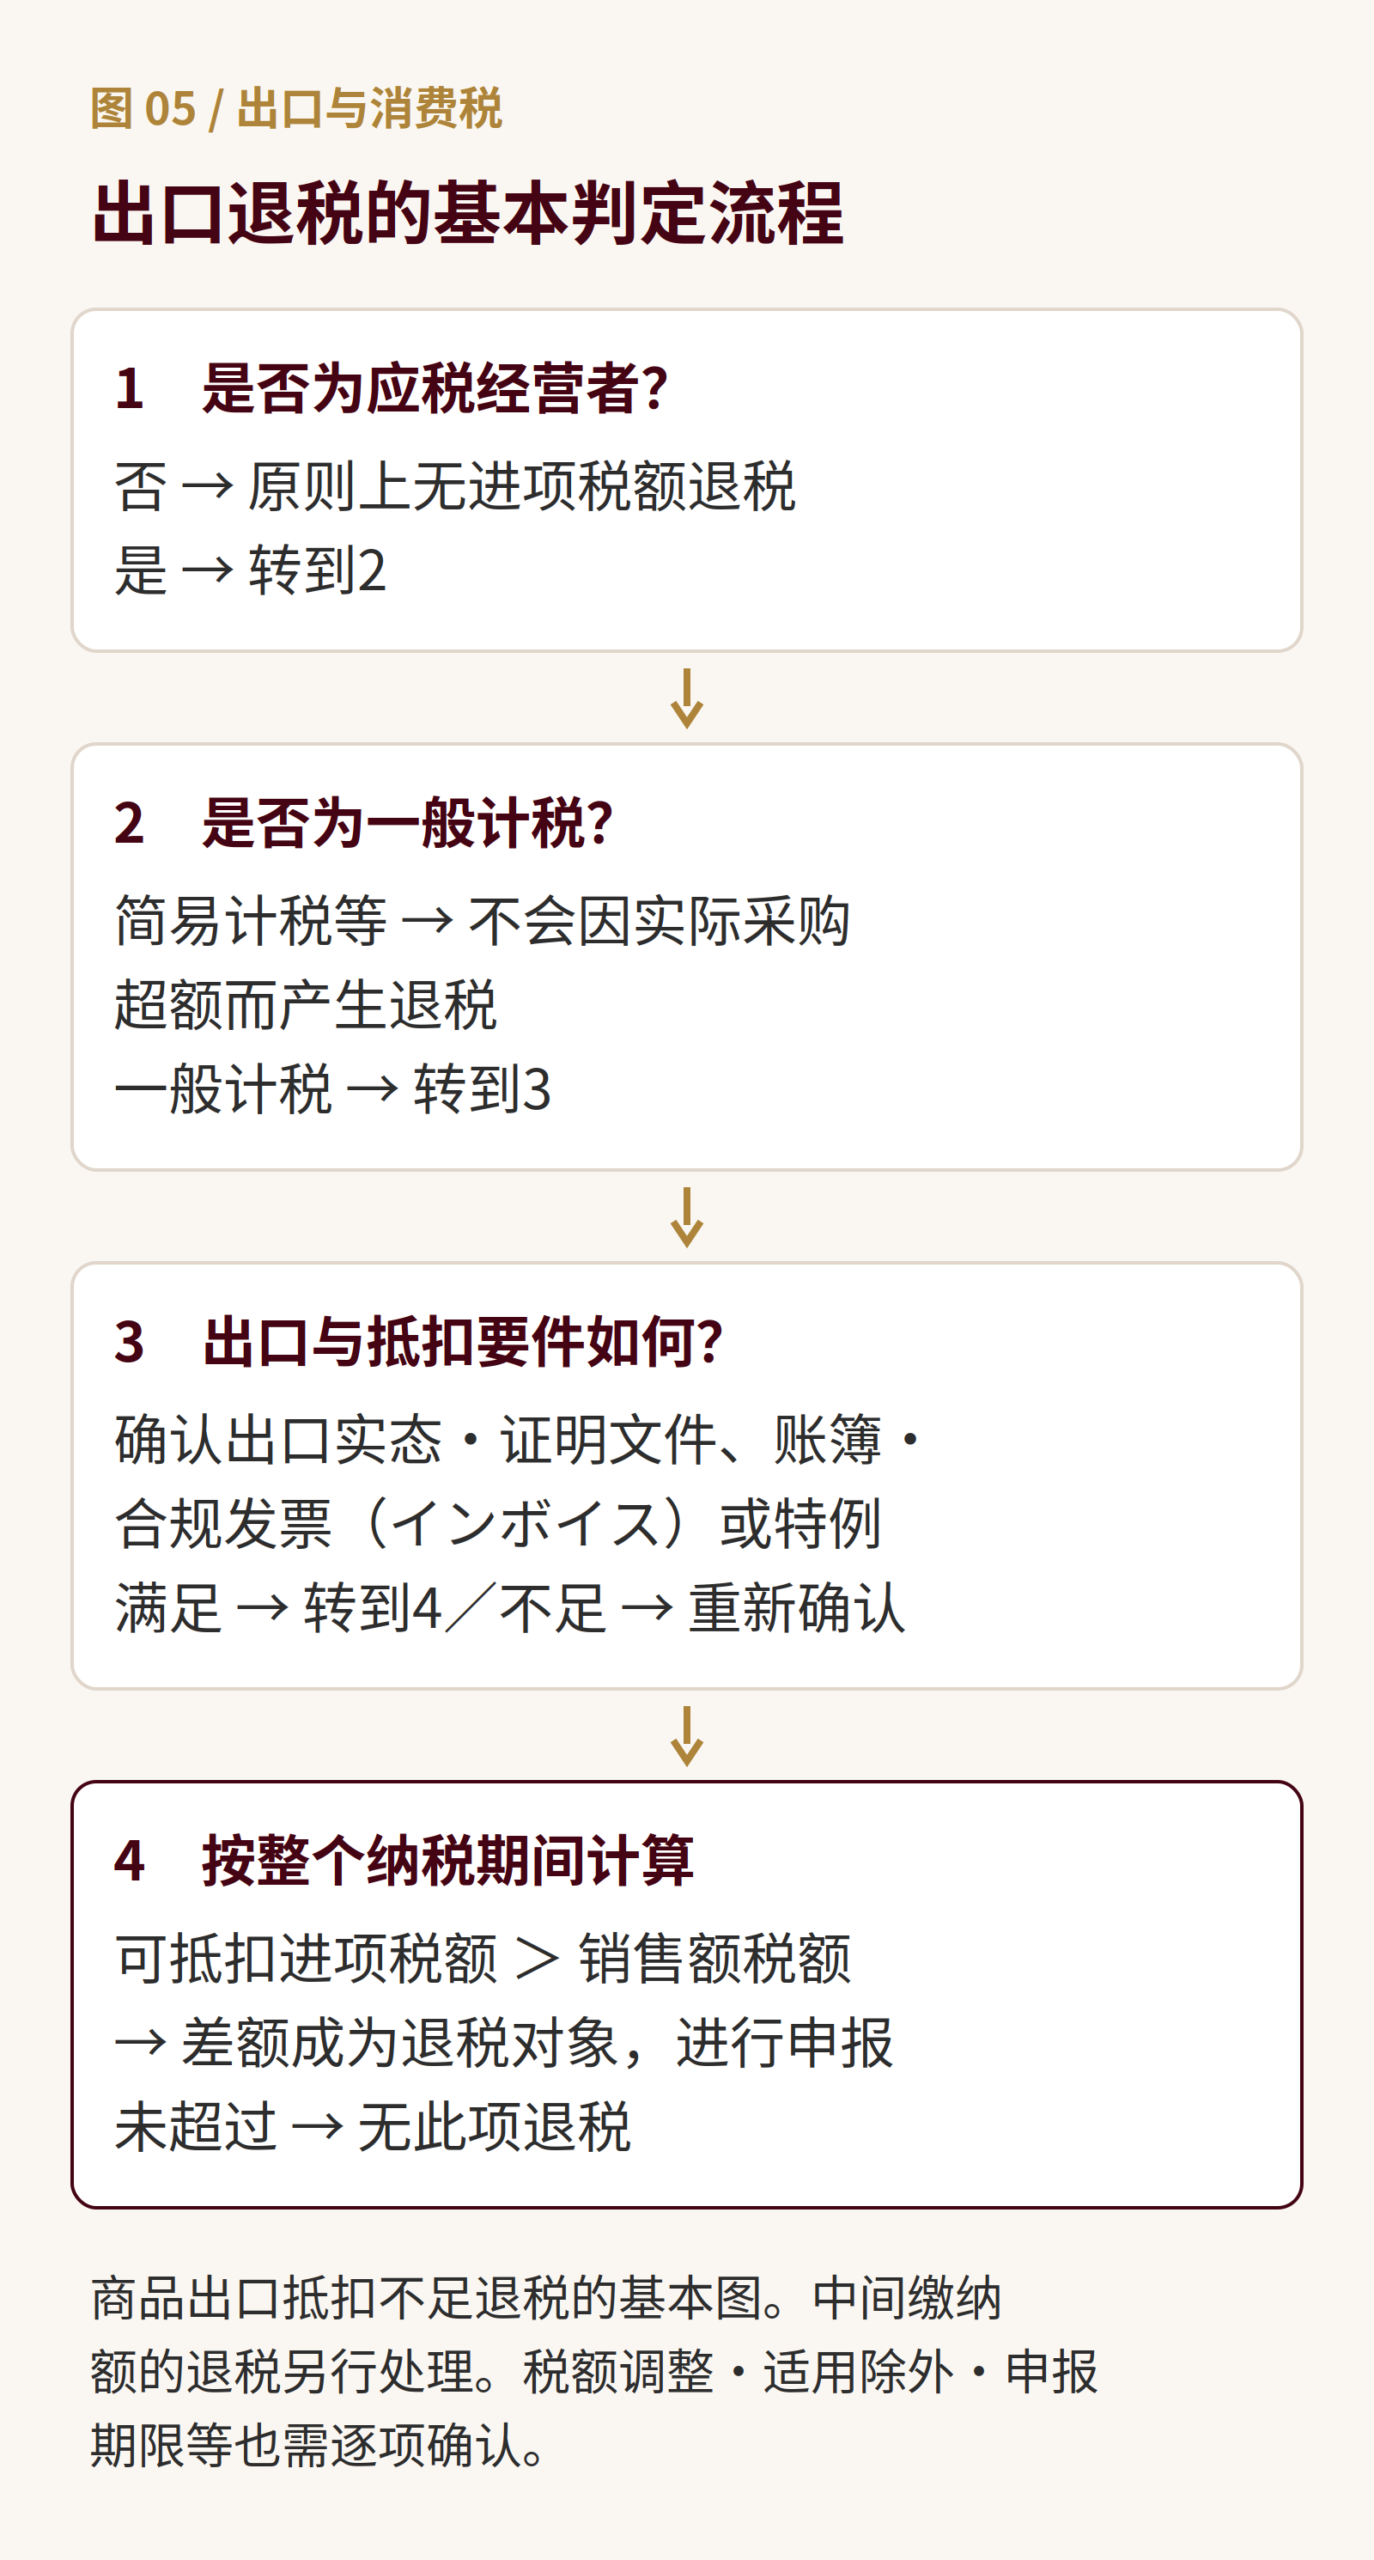
图5 出口退税的基本判定流程
除此之外,还需要有实际的出口交易、保存出口证明文件、保存进项税额抵扣所需的账簿和发票等、并进行退税申报。仅出借名义的交易,或实际内容与账簿不一致的交易,仅有文件齐全是不够的。
8.发票制度与进项税额抵扣
在一般计税下取得进项税额抵扣,原则上需要保存记载了一定事项的账簿,以及適格請求書(合规发票,インボイス)等。发给出口目的地的商业发票也被称为“インボイス(invoice)”,但它与日本的合规发票是不同的文件。仅制作英文的商业发票,并不满足国内采购的抵扣要件。
对于从非合规发票发行经营者处的采购,有可以抵扣一定比例的过渡措施。令和8年度修订后的比例如下。对于古物商特例等可以适用其他特例的交易,应先确认该特例的要件。
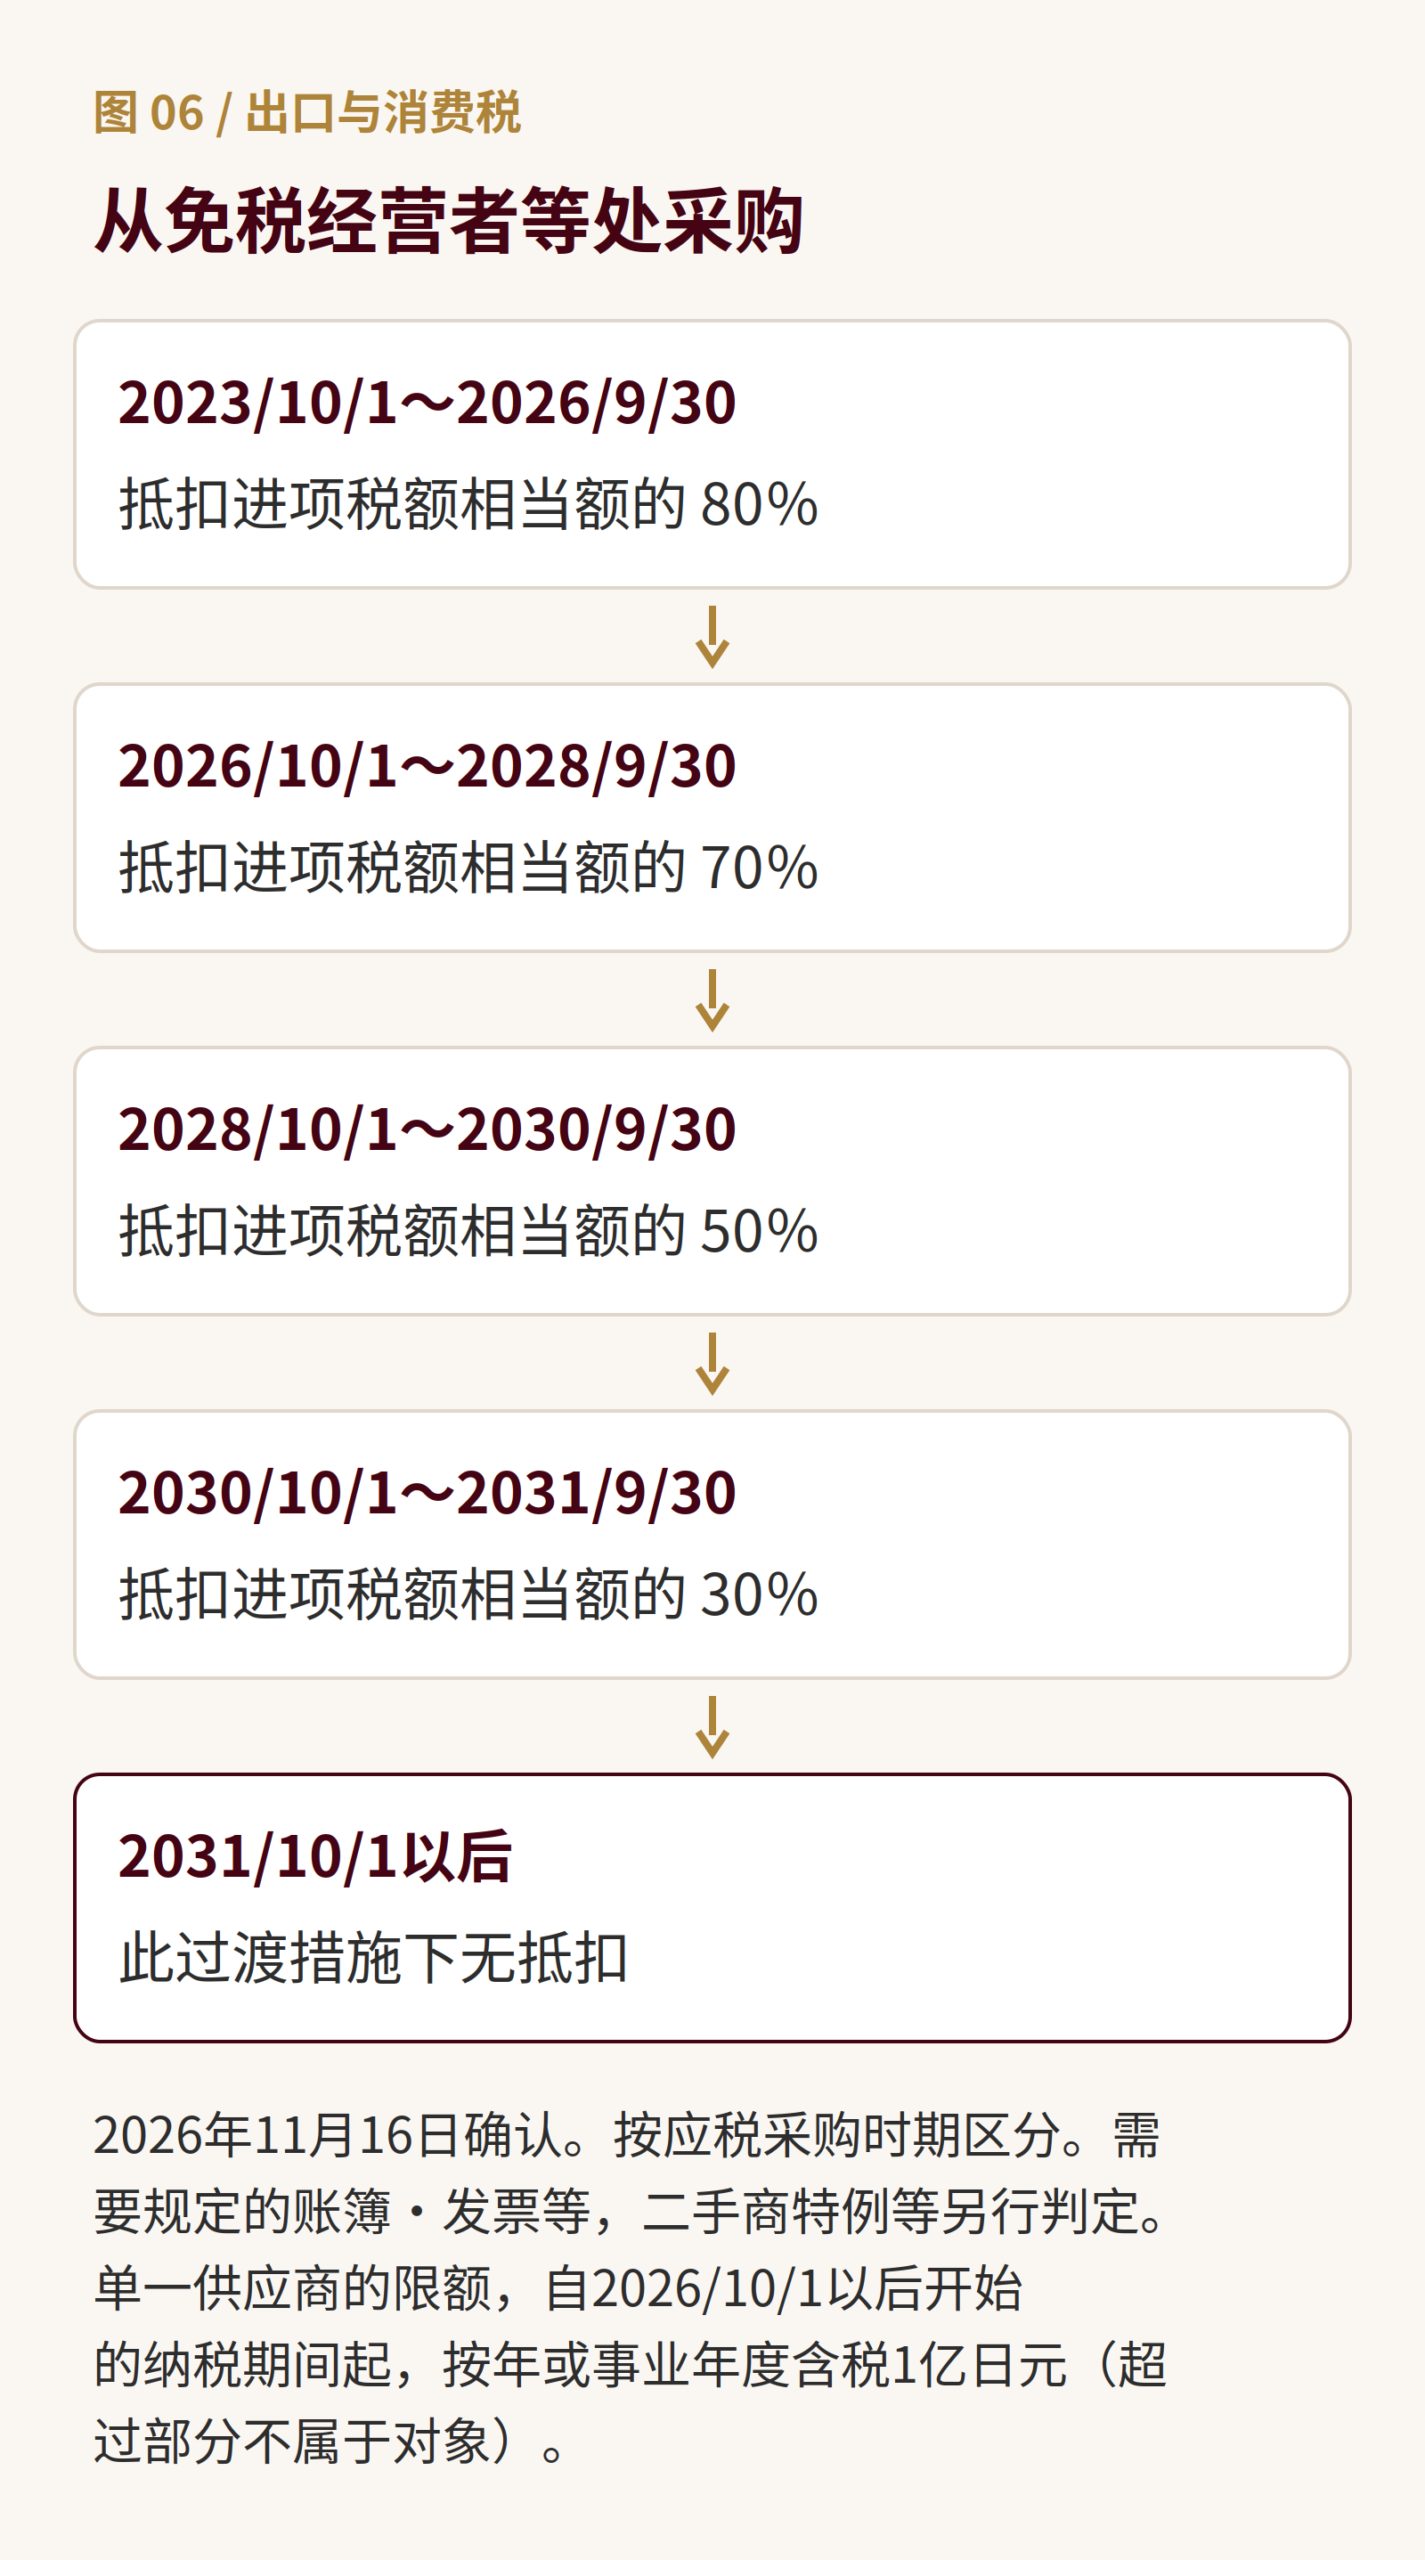
图6 从免税经营者等处的采购
2026年10月1日至2028年9月30日期间的应税采购可抵扣70%。之后依次转为50%、30%,2031年10月1日以后该过渡措施取消。抵扣比例按进行应税采购的时期区分,并不仅由支付日决定。需要在账簿中记载适用过渡措施的意思,并保存记载了与区分记载发票等相同事项的发票等。
另外,在2026年10月1日以后开始的纳税期间内,对于从同一个非合规发票发行经营者处的应税采购,过渡措施的限度额为按年或事业年度含税1亿日元,超过部分不能适用。从此前的10亿日元变更的判定以纳税期间的开始日为准,因此要与抵扣率变化的日期区分开来。
9.二手品牌商品、手表的采购与古物商特例
从一般消费者处收购二手品牌商品或手表时,对方无法开具发票并不罕见。对于古物商,有通过保存记载了一定事项的账簿来认可进项税额抵扣的特例。
主要条件是:取得《古物营业法》(古物営業法)的许可并从事古物营业、从合规发票发行经营者以外的人处收购、属于用于销售的库存资产的古物等。不能将销售用商品的特例直接用于自社使用的备品采购。
账簿中要记录对方的姓名或名称、原则上包括住所或所在地、交易日、交易内容、对价金额、属于该特例的意思等。如果对方作为合规发票发行经营者进行销售,则按原则保存合规发票等。
通过二手交易平台匿名购买时,也不是只要是古物商就一律可以抵扣。对于未满1万日元、在《古物营业法》上不需要本人确认和记账的情况等有相应的处理,但也存在按品目划分的例外。对于高额手表等的采购,请在购买前确保对方信息和保存文件。对于明知是在免税店以免税方式购买的物品而收购的情况,无论有无古物商特例,进项税额抵扣都会受到限制。
10.进项税额抵扣的计算方式
应税采购的税额并非随时都能全额抵扣。原则上,纳税期间的应税销售额在5亿日元以下,且应税销售额比例(課税売上割合)在95%以上时,可以全额抵扣满足抵扣要件的进项税额。对于不满1年的纳税期间,5亿日元的判定需要按年换算。这不是以注册资本金额为标准。
应税销售额比例基本上是“应税销售额(包括出口免税销售额)÷ 日本国内总销售额(应税销售额与非课税销售额)”。出口免税销售额同时计入分子和分母。不征税交易原则上不计入,但将自有商品向境外转移(国外移送)等情况,法令上有调整。有价证券的转让等也有特别规则,因此并不一定与会计上的简单销售额比率相同。
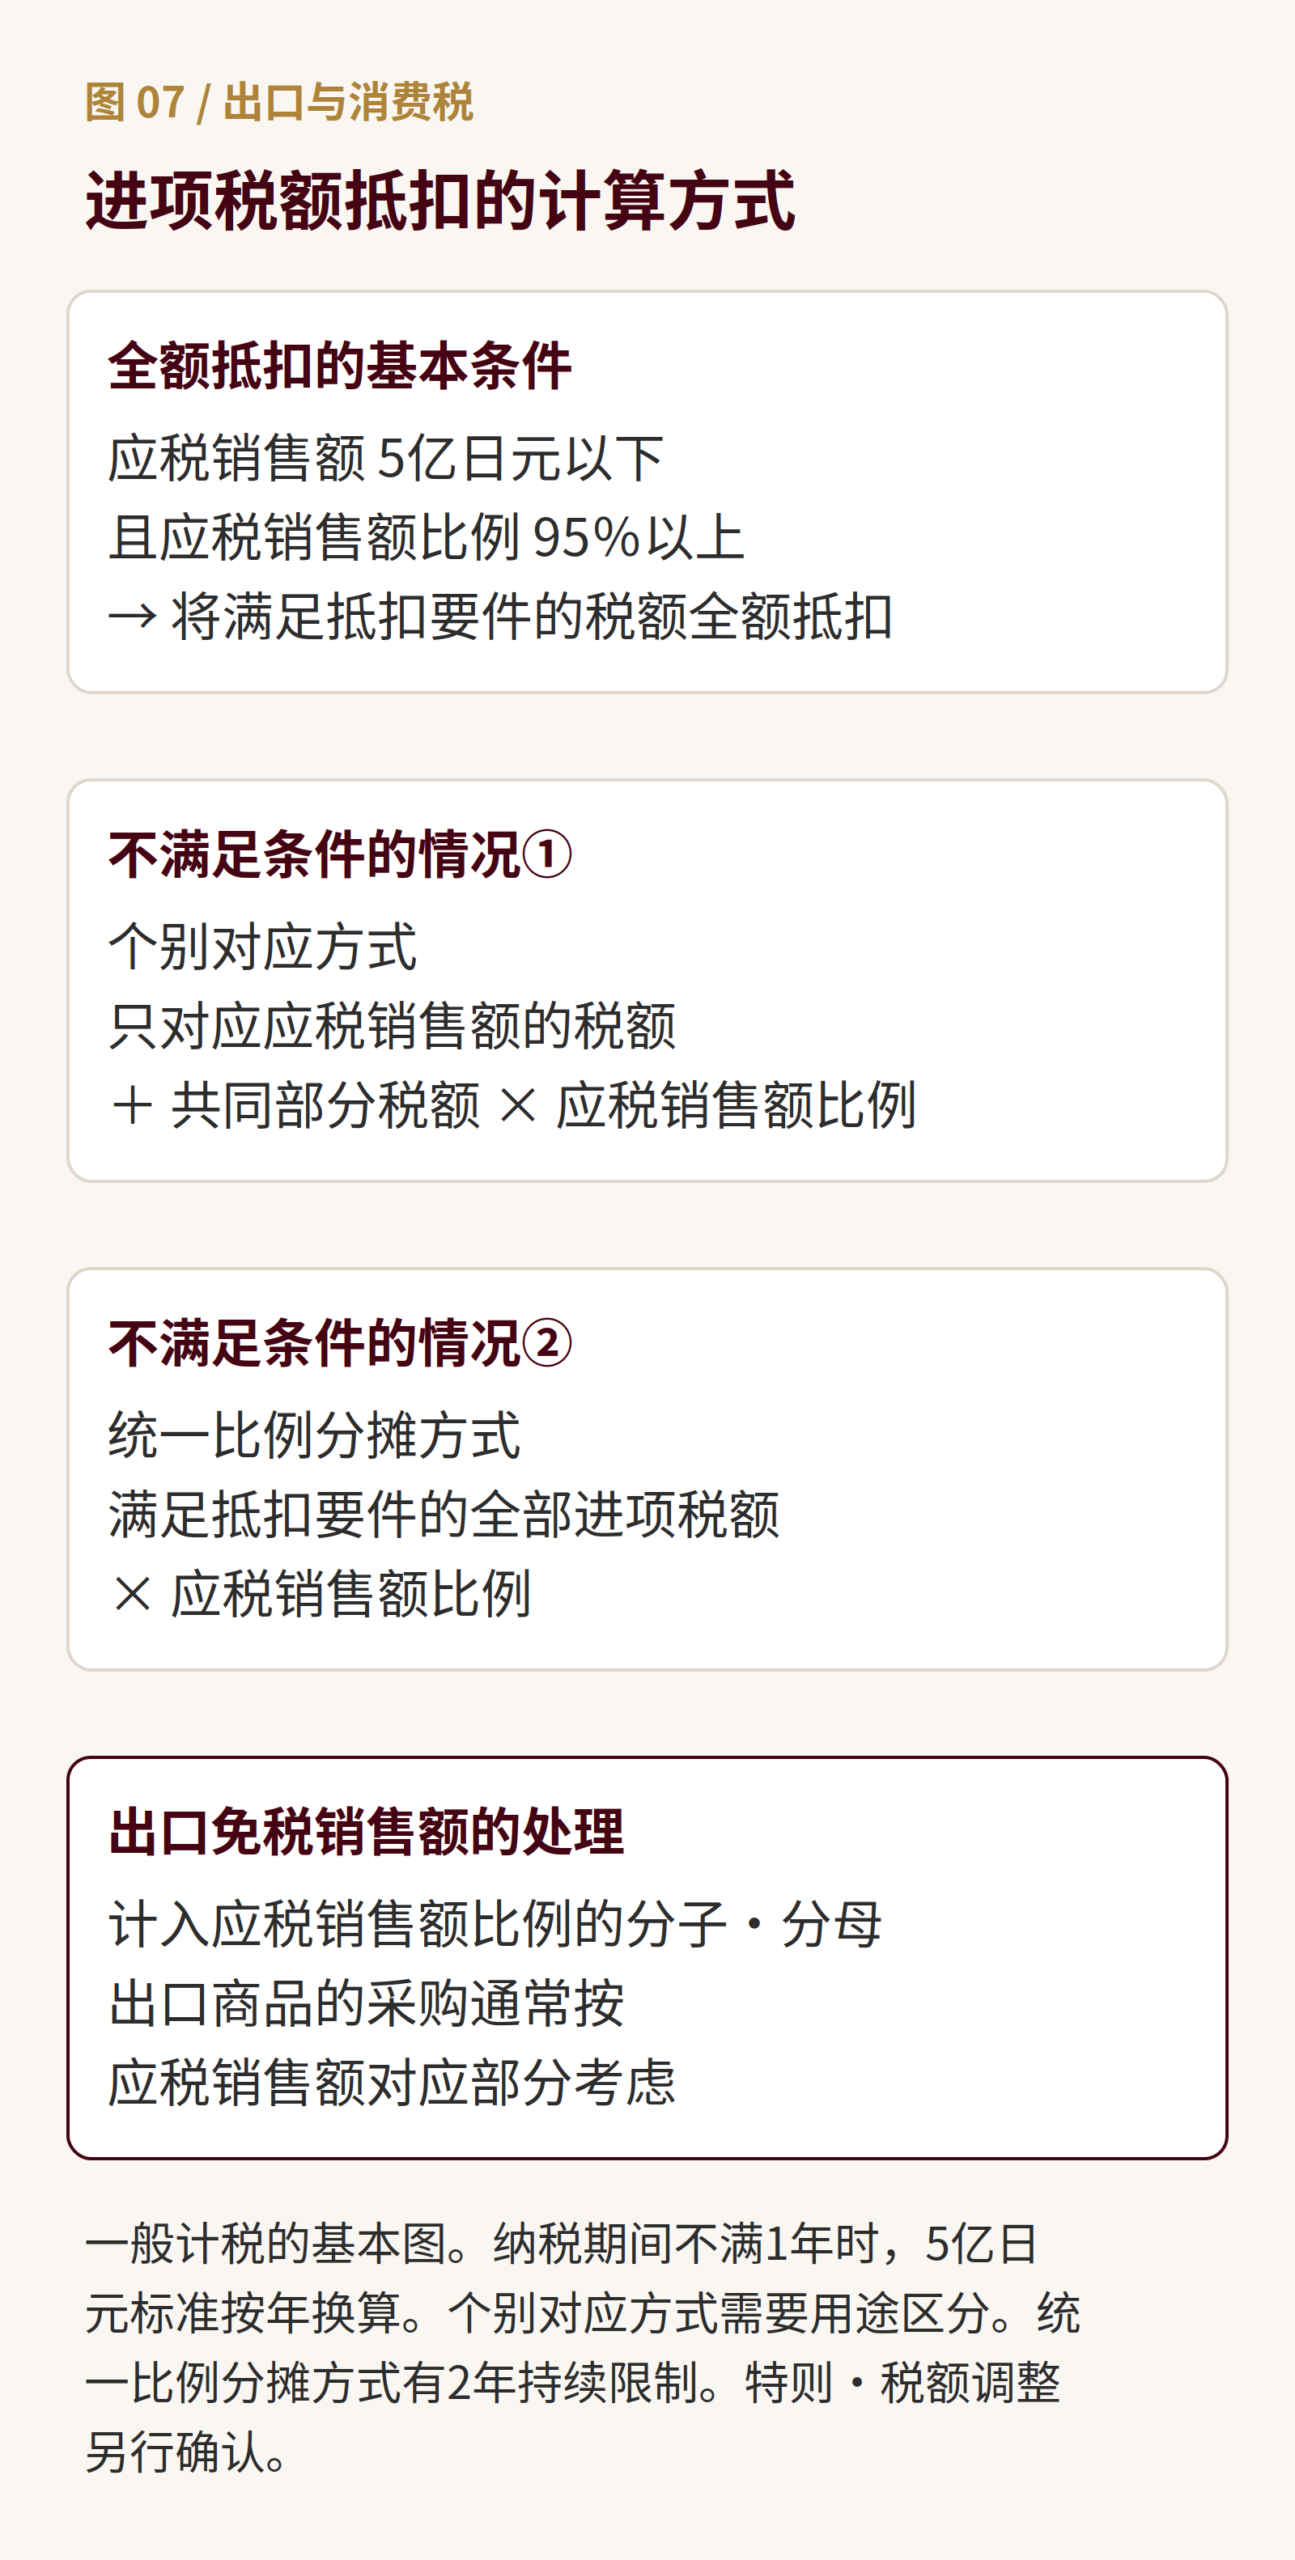
图7 进项税额抵扣的计算方式
不满足5亿日元、95%条件时,使用个别对应方式(個別対応方式)或统一比例分摊方式(一括比例配分方式)。在个别对应方式下,将进项税额分为“仅与应税销售额对应”“仅与非课税销售额对应”“两者共通”三类,抵扣与应税销售额对应部分以及共通部分的一定金额。出口商品的采购,通常作为与出口免税销售额对应的应税销售额对应部分来考虑。
在统一比例分摊方式下,将满足抵扣要件的全部进项税额乘以应税销售额比例。选择该方式时有2年持续适用的限制,因此不能仅凭当年的退税金额来选择,还要考虑整个事业的交易构成。
11.出口证明文件与2026年10月的修订
证明已从日本出口的文件
通常的货物出口,要保存出口许可证明(輸出許可書)等规定的证明文件。合同书、商业发票、提单(B/L)、汇款记录是说明交易的重要资料,但并不是只要持有其中任何一份,就可以代替法令规定的出口证明文件。
通过邮政物品出口时,根据金额是否超过20万日元,确认文件有所不同。超过20万日元的,原则上需要出口许可证明等;20万日元以下的EMS等,需要日本邮政的收寄证明和发货单据的副本等,能够确认规定事项的文件。并不是拆分为小额就始终可以按20万日元以下处理,对于向同一收件人的分批发货等,要注意按合计金额判定。
出口证明文件的保存期间原则上为7年。通常以进行出口交易的纳税期间末日的次日起经过2个月之日为起算点,并不是从出口日起简单计算7年。剩余财产确定等情况有其他处理。
以现金、一定的第三方汇款收款时,还需追加目的地国家一侧的文件
对于2026年10月1日以后作为出口进行的资产转让或出租中,以现金,或以交易对方支付的事实不明确的方法收取价款的情况,除日本一侧的出口许可证明等之外,还需要保存相当于目的地国家进口许可证明的指定文件。依据是《消费税法》第7条第2项、同法施行规则第5条第1项、令和8年财务省令第19号附则第1条、第2条、令和8年国税厅告示第1号。
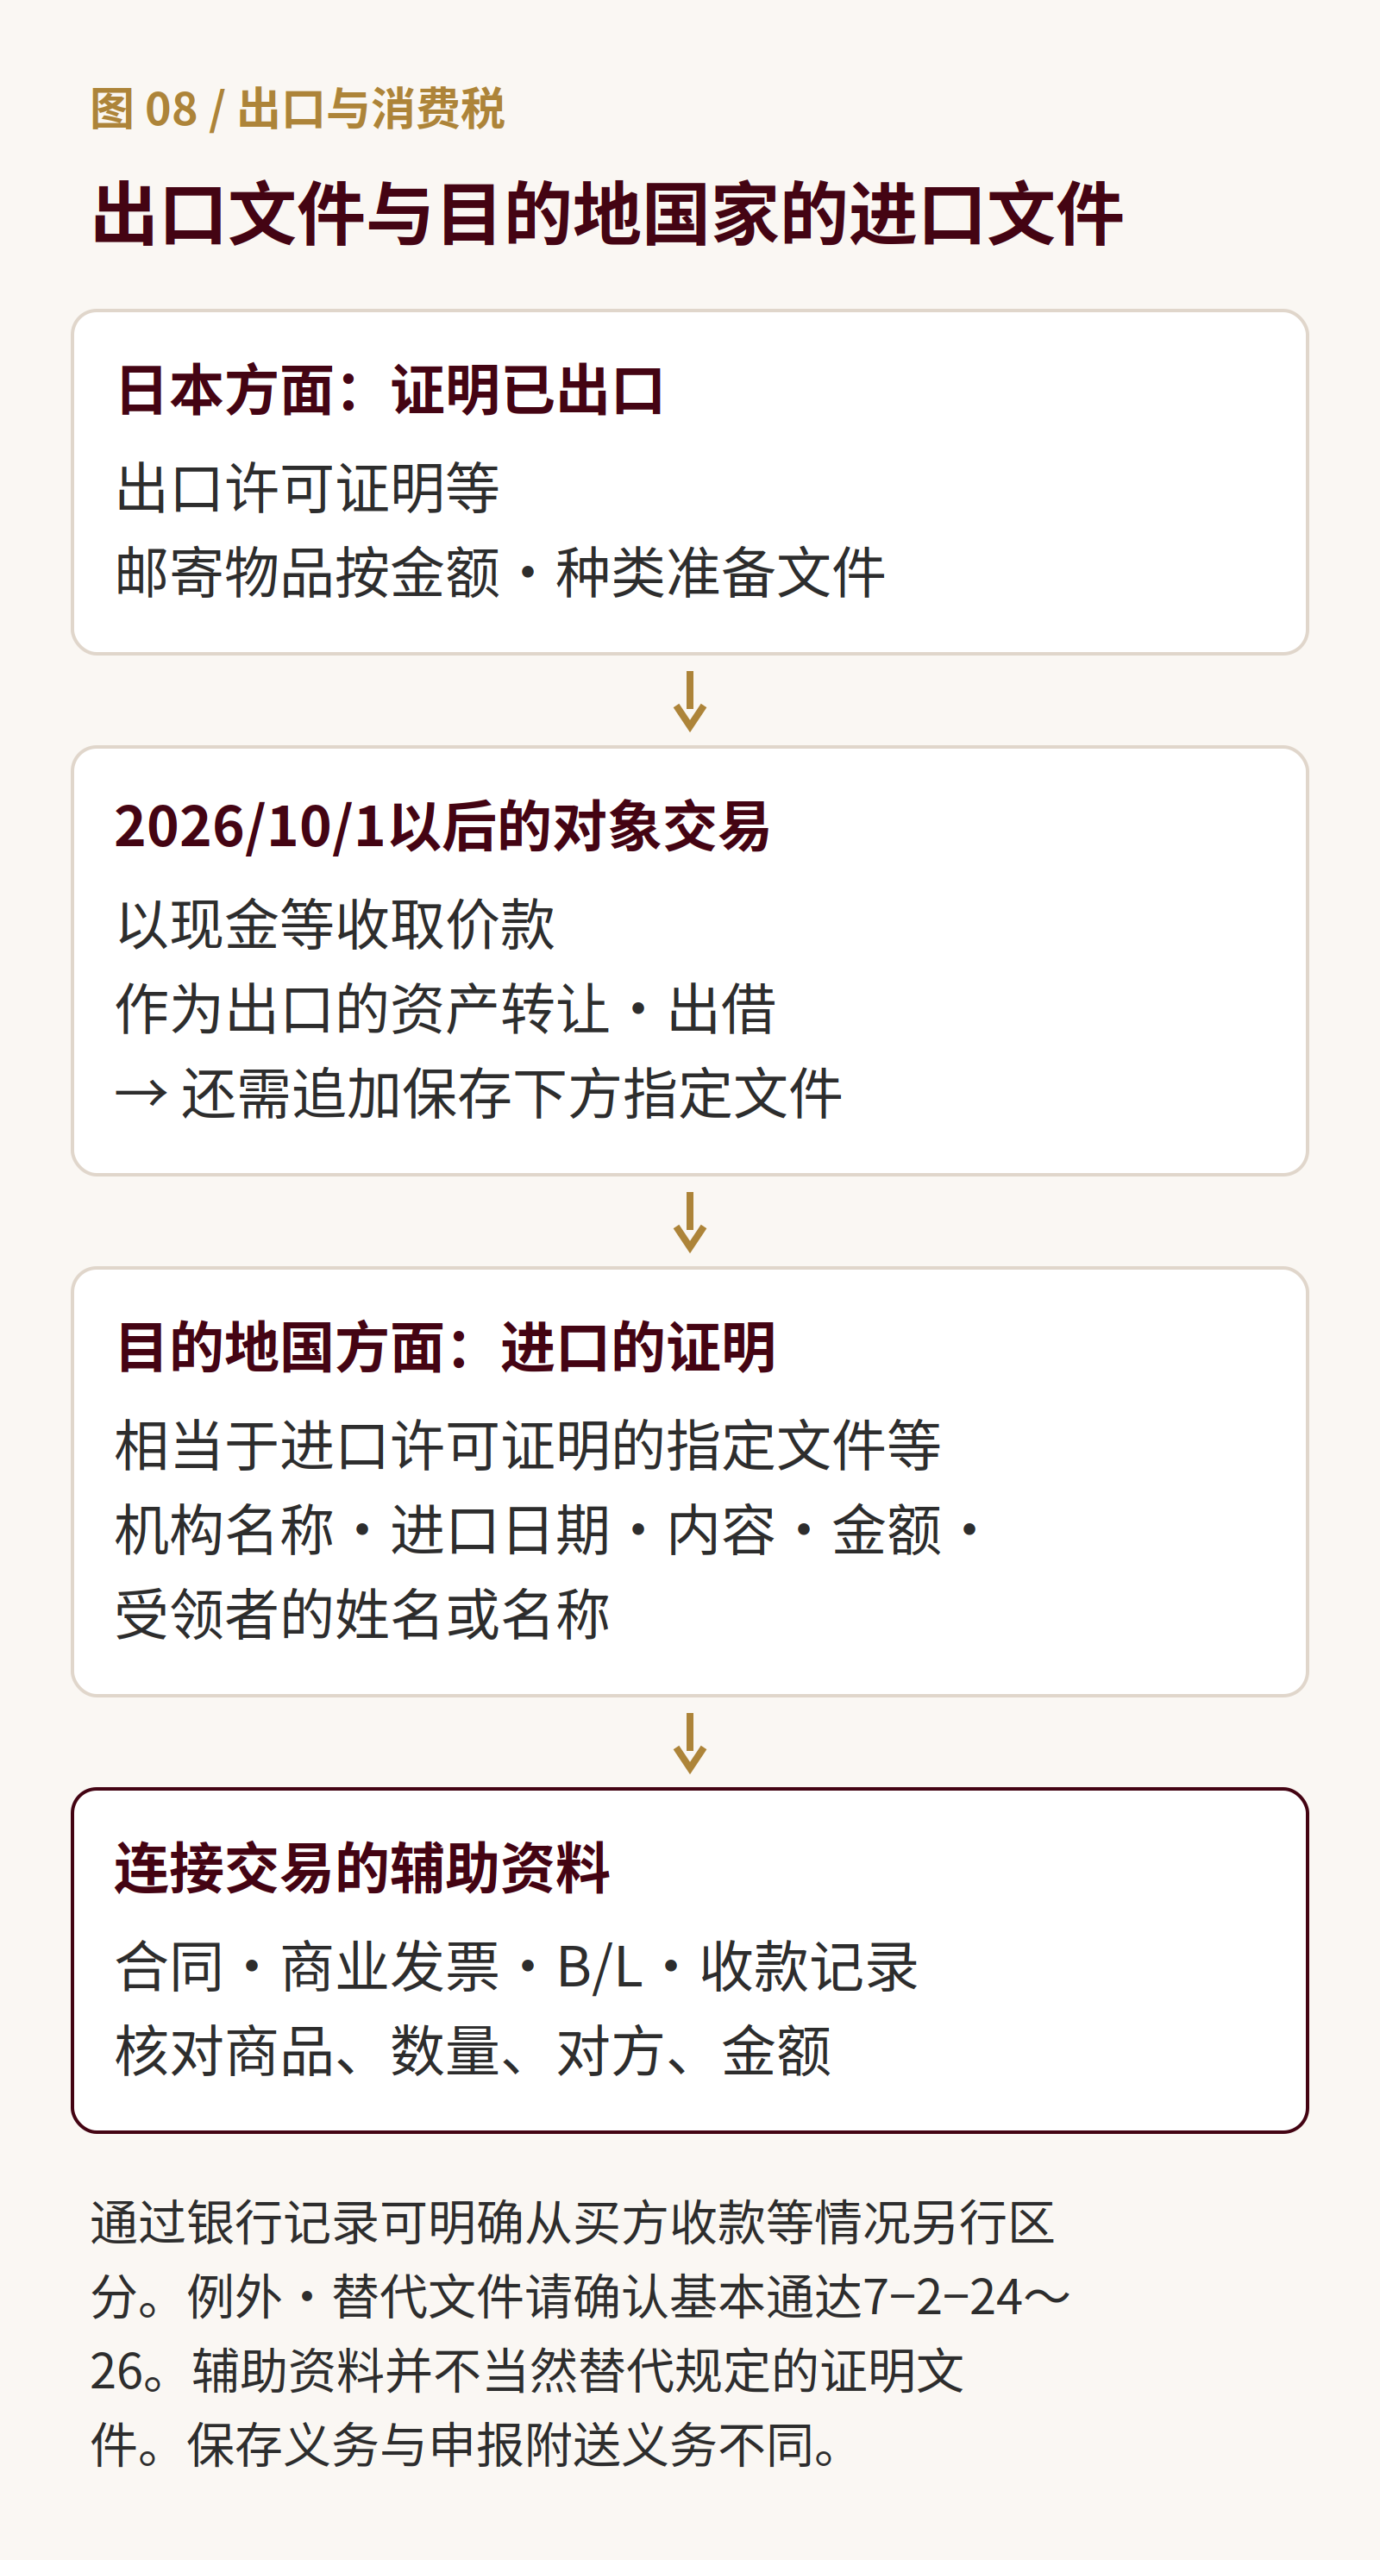
图8 出口文件与目的地国家的进口文件
从买方本人处收取的现金也在对象范围内。来自第三方的银行汇款也可能成为对象,但从保证人、连带债务人等支付义务明确的人处的收款,或通过金融机构等的记录能够明确是从交易对方处收款的情况,要加以区分。不要仅以“是银行汇款所以没问题”来判断,要确认合同上的买方与汇款名义人的关系。
价款的一部分以现金等收取时,原则上也在对象范围内。但是,仅将基于合同的一部分定金等以现金收取、价款的大部分以对象外的方法收取等情况,基本通达7-2-24有例外。即使合同书上写的是汇款处理,实际上以现金收取时也需要确认。
指定文件是指由目的地国家的海关或其他行政机关证明进口事实,并记载了机关名称、进口年月日、资产的内容、金额、接受交付者的姓名或名称的文件或其副本。规定的电磁记录也在对象范围内。它与向日本进口时用于进项税额抵扣的进口许可证明,在国家和作用上都不同。
对于自由贸易地区,或仅通知进口许可事实的情况、仅凭海关告知书即可通关的邮政物品,基本通达7-2-26规定了替代文件。例如一定邮政出口的情况,将海关告知书等与日本邮政的配送情况资料组合使用。并不是仅凭追踪画面就始终足够,请确认必要事项和例外的条件。
理解该修订时,要区分2026年3月31日的省令公布,与10月1日的施行及对对象交易的适用。10月1日之前的对象交易,保留修订前的处理。另外,11月1日开始的面向访日旅行者免税店的返还方式(リファンド方式)是另一制度。不要与通常商品出口的退税申报混淆。
12.退税申报的基本流程
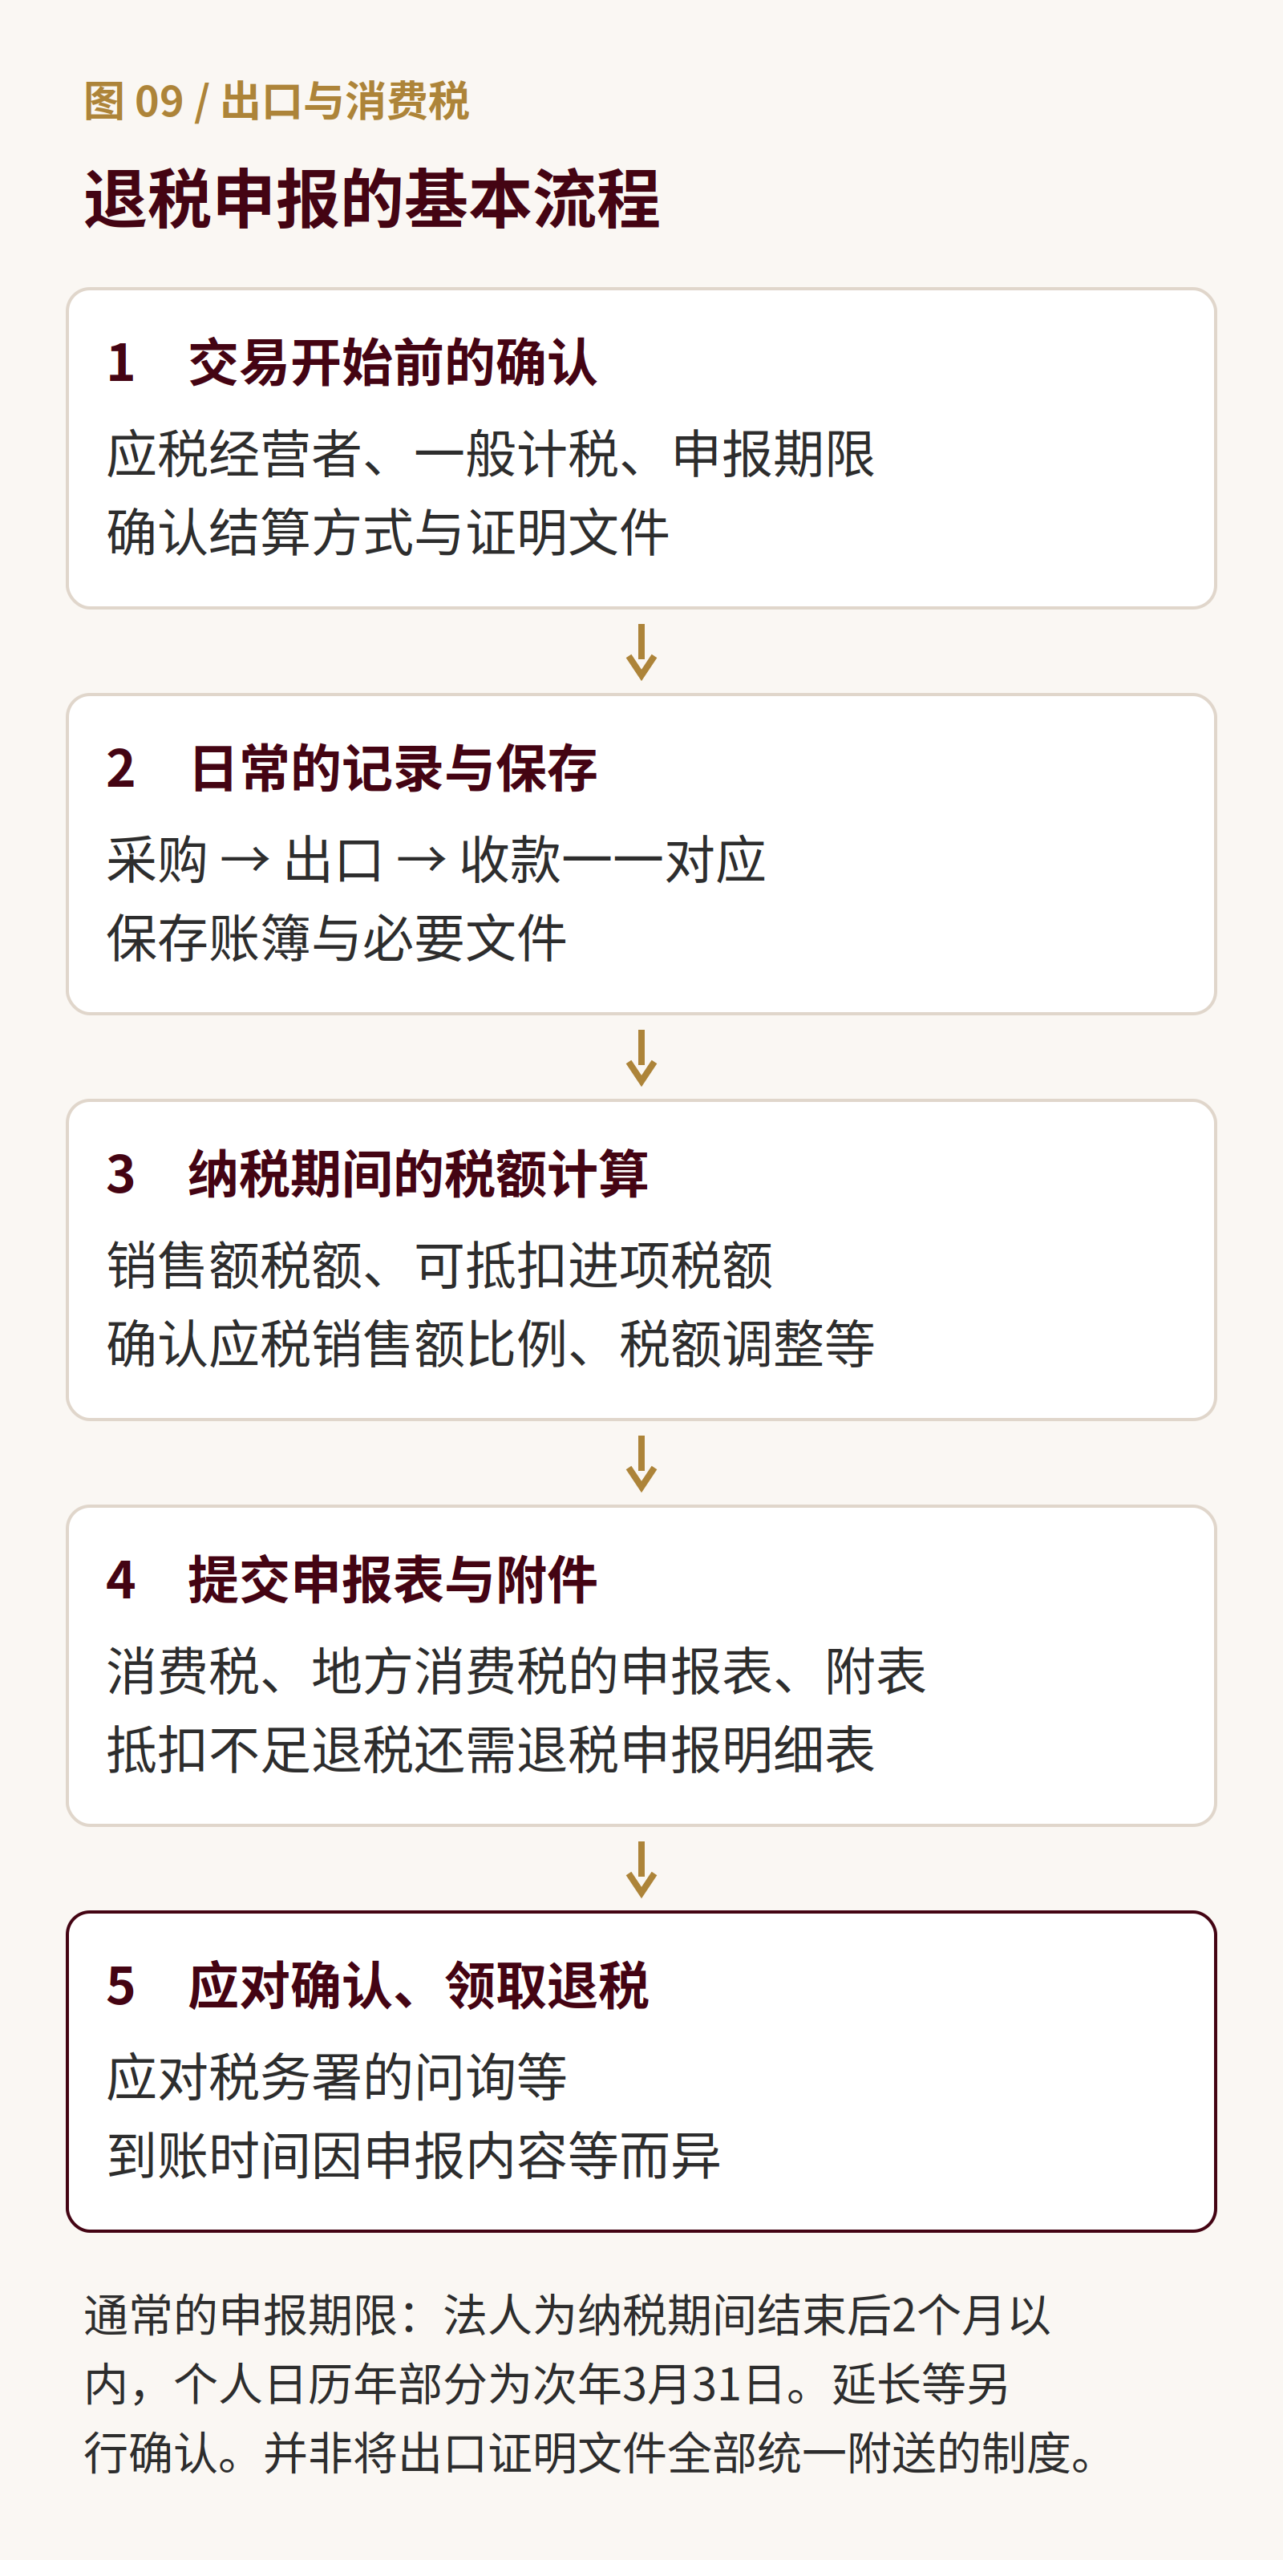
图9 至退税申报的基本流程
首先确认应税经营者的判定和适用的计算方法,并将日常的采购、出口、收款对应起来记录。纳税期间结束后计算税额,制作消费税、地方消费税的申报表(申告書)及相应的附表。因抵扣不足而进行的退税申报,原则上要附上“消费税退税申报相关明细表”。仅为中期缴纳额退税的情况,处理有所不同。
出口证明文件属于保存要件,与将全部文件一律附在申报表上的义务要区分开来。但是,税务署有时会就申报内容要求确认或提交资料,因此请以能够说明交易流程的状态保存。
通常的确定申告(年度纳税申报)期限,法人为纳税期间结束后的2个月以内,个人经营者的历年部分为次年3月31日。法人的申报期限延长等有其他要件。至退税为止的期间会因申报内容的确认等而变化,因此不要以在特定日期到账为前提来安排资金周转,这一点很重要。
申报表的准备和凭证的核对属于实务领域。请在通过本文理解机制的基础上,结合具体交易进行确认。向境外转移(国外移送)的计算示例,在相关文章《向境外转移的消费税退税|FOB价格·计算示例·所需文件》中进行说明。
13.常见问题
只有出口销售额,就一定能退税吗?
不是。需要作为应税经营者适用一般计税,并有成为抵扣对象的进项税额等。在免税经营者或简易计税的情况下,或不满足进项税额抵扣要件等情况下,无法取得预想的退税。
如果没有亏损,就不能退税吗?
即使利润为盈利,也可能产生退税。这是因为法人税、所得税以利润等为基础计算,而消费税以销售额对应的税额和可抵扣进项税额等为基础计算。
没有发票的采购,是否全部不能抵扣?
不能一律而论。有古物商特例等仅凭账簿即可认可的特例,以及从免税经营者等处采购的过渡措施。需要分别确认对象交易、记载事项、保存要件。
可以由海外买方的熟人付款吗?
仅凭汇款方法并不能证明出口销售额的实际情况。要确认与买方的关系和支付义务,对于2026年10月以后的对象交易,要判断是否需要追加保存目的地国家的指定文件。也请保留能够说明名义不同的资料。
如需每月退税,做中期申报就可以吗?
通过中期申报,不能取得因进项税额较多而产生的退税。如果要在年中也考虑通过确定申告取得退税,另有通过申报缩短纳税期间的制度。需要结合申报事务的增加和持续适用的限制来判断。
14.总结:机制与交易证明要成套确认
出口退税产生的原因在于,出口销售额的税额被免除,同时一定进项税额抵扣得到认可。确认的顺序是:应税经营者与计算方法、采购的抵扣要件、出口的事实与证明文件、整个纳税期间的税额。
在二手品牌商品和手表的出口中,如果从早期阶段就整理好采购方的区分、古物台账与会计账簿、出口许可证明、买方与汇款人的关系,申报时的确认会更容易推进。向岩谷敦史税理士事务所咨询时,请告知事业内容、采购方与销售方、结算方法、目前的消费税申报方法。如需咨询,欢迎预约以签订顾问合同为前提的首次面谈。
相关文章
主要参考资料
- 《消费税法》 第7条·第30条·第37条·第45条·第46条·第52条(e-Gov法令检索)
- 《消费税法》施行令 第48条·第49条
- 《消费税法》施行规则 第5条
- 国税厅:进项抵扣税额的计算方法(No.6401)
- 国税厅:发票Q&A(令和8年5月修订)问106·106-2·110·113等
- 国税厅:令和8年度修订·7成、5成、3成抵扣等的Q&A
- 国税厅:《消费税法》基本通达7-2-23~26
- 令和8年国税厅告示第1号:指定文件
- 令和8年财务省令第19号新旧对照表·附则
- 国税厅:应附于确定申报表等的文件(No.6615)
各资料均于2026年11月16日确认。对于基准日较旧的解说,已与现行法令和修订资料进行核对。
本文是基于2026年11月16日时点的法令和公布资料的一般性信息提供。对于个别交易的适用,结论可能因合同内容和交易的实际情况而有所不同。如需作出具体判断,请咨询税理士(日本税务师)。

|
PREV
返还方式的会计分录与账务处理|免税转记与跨期处理图解
|
NEXT
向境外转移货物的消费税退税|FOB价格、计算例与所需文件
|