


信息确认日:2026年11月16日
“明明是免税店,为什么要按含税价格收款?”“向旅行者返还的款项,由谁、在什么时候返还?”
自2026年11月1日起,向访日游客等销售商品的免税店制度,改为先按含税价格销售、出境时经海关确认后返还消费税相当金额的返还方式(リファンド方式,指先按含税价格销售、出境时经海关确认后返还消费税的制度)。
需要掌握的有3点:①在店内按含税价格支付,②出境时接受海关确认,③商店保存必要记录后返还。这并不是海关当场统一返还现金的制度。
本文面向免税店经营者和店铺负责人,说明制度的机制以及店头需要采取的应对。内容也能回答购买者提出的“能退多少钱”“能不能在日本使用”等问题。本文所涉及的是市内免税店等的“出口物品销售场制度”。
依据:国税厅・返还方式专题网站、消費税法(《消费税法》)第8条
关于会计分录、转记、返还等会计处理的具体推进方法,请参阅实务篇“返还方式的会计分录与会计处理|转记为免税销售额与跨纳税期间图解”。
1.返还方式的机制是“含税购买→海关确认→记录保存→返还”
返还(refund)的意思是“退还已付款项”。购买者先支付包含消费税(日本的消费税)在内的价款,出境时就将商品带出境外一事接受海关确认。之后,商店取得并保存确认信息,再返还消费税相当金额,这是基本流程。
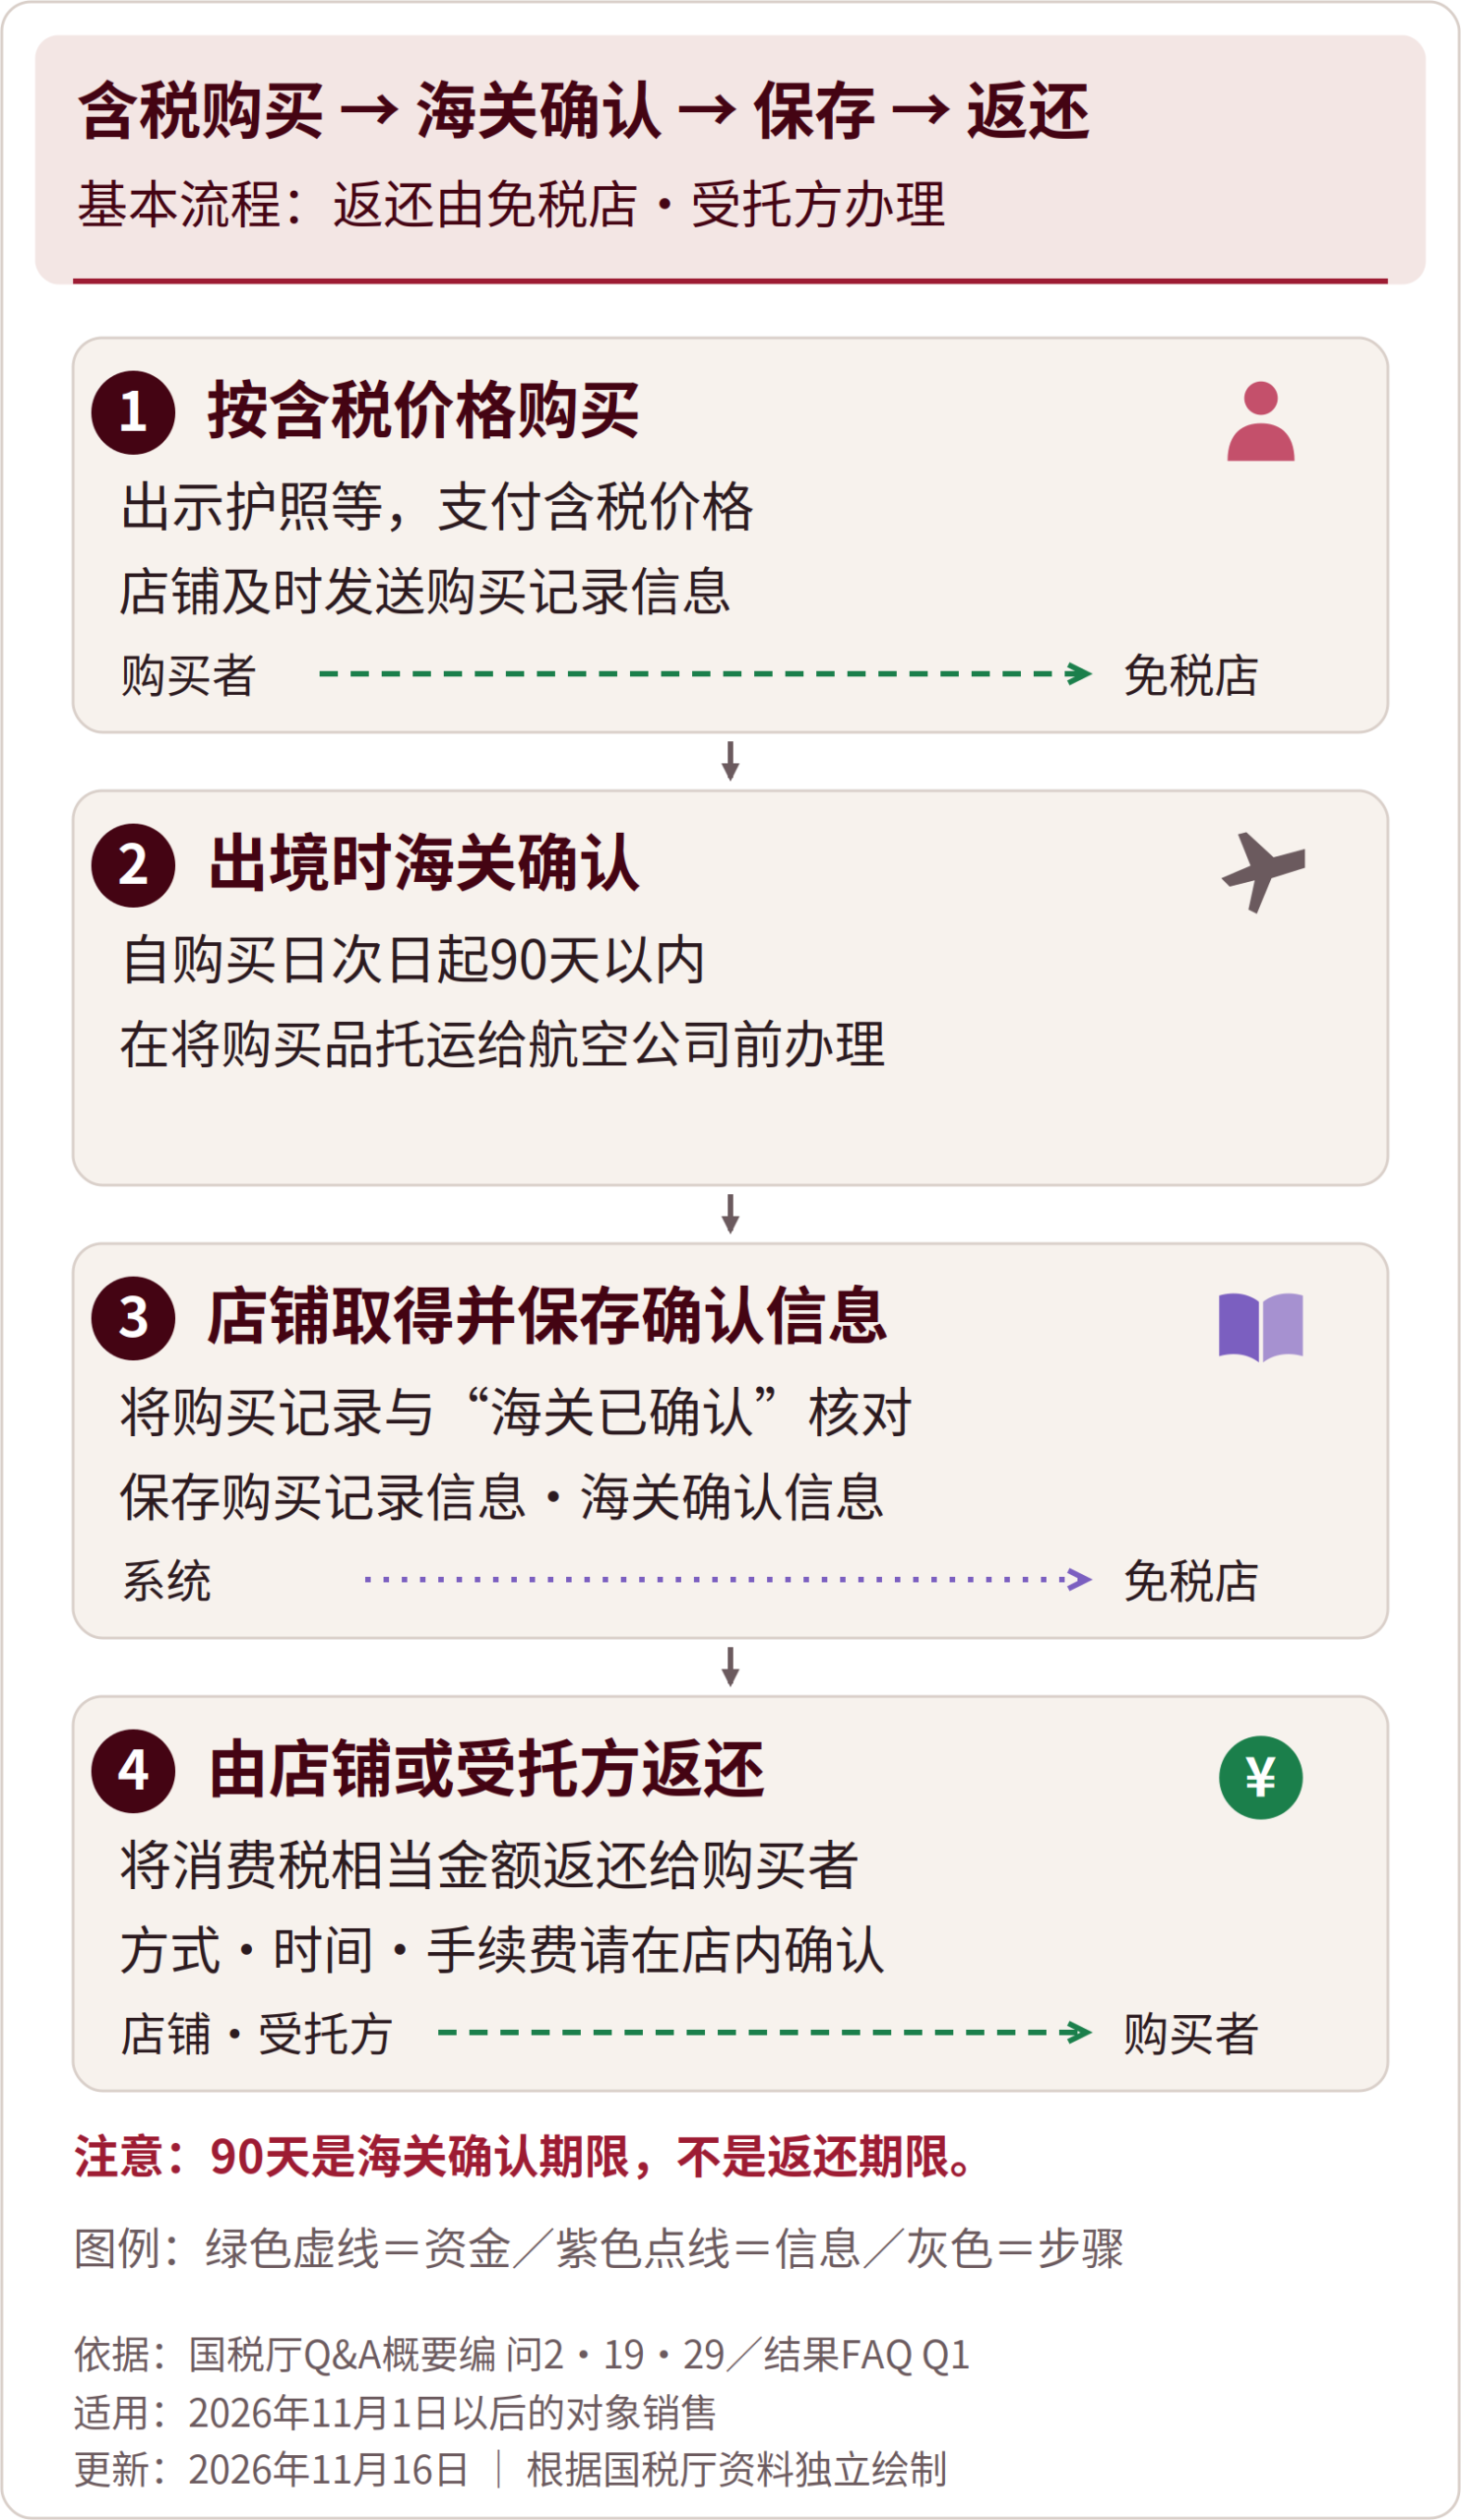
图1 返还方式的流程
这不是海关直接向旅行者返还消费税相当金额的制度。返还方是免税店,或者是商店委托返还的经营者。即使海关确认已经完成,商店一侧的记录保存也不会因此变得不需要。
另外,海关确认信息不要理解为“等着就会自动送达”,应建立由商店或经批准的收发信经营者从系统取得的体制。国税厅的机制是经营者一侧主动查询并接收结果的方式。
依据:国税厅No.6559“免税销售手续”、海关确认结果FAQ・Q1
90天是“海关确认的期限”,不是返还的期限
海关确认需要在自购买日的次日起90天内的出境时接受。天数是自购买次日起算至第90天为止。例如,2026年11月1日购买的商品,确认期限是2027年1月30日。
另一方面,款项实际返还的时间,取决于商店或返还经营者的说明。这并不意味着“90天内会汇入口座”。向购买者一并说明返还方的登记方法和返还所需时间的大致预期,可以减少咨询。
依据:国税厅Q&A概要篇・问19(28~29页)、问29(45页)
2.从什么时候开始变化?与旧制度的区别
原则上,新制度适用于2026年11月1日以后交付商品的销售。切换点不是出境日。应将10月31日为止的销售与11月1日以后的销售分开管理。
| 项目 | 旧制度(2026年10月为止) | 新制度(2026年11月起) |
|---|---|---|
| 店头价款 | 通过销售时的免税手续,按不含税价格销售 | 先按含税价格销售 |
| 适用免税的流程 | 销售时规定的免税手续、记录保存等 | 除出境时的海关确认外,商店还要保存购买记录信息、海关确认信息 |
| 一般物品与消耗品的区分 | 按区分分别判定购买金额等 | 废除购买金额等判定上的区分 |
| 消耗品的购买上限 | 同一店、同一人、1天内不含税50万日元 | 废除上限 |
| 消耗品的特殊包装 | 需要 | 不需要 |
| 购买下限 | 原则上按区分分别不含税5,000日元以上 | 不作区分,不含税5,000日元以上 |
| “供通常生活使用”要件 | 有 | 废除 |
在新制度下,购买下限原则上仍以同一人在同一店、同一天购买的免税对象物品的不含税合计额来判定。经批准的免税手续经营者在免税手续柜台将多家店铺合并计算的制度,另有条件。
金、铂的金条,金币、铂币,不征收消费税的物品等,不属于本制度的免税对象。另外,特殊包装的废除并不意味着“食品或化妆品可以在日本消费”。国内使用与消费的区别,将在后面的图解中说明。
没有可以任意选择旧制度或新制度的过渡期。不过,对于深夜营业店按持续的销售额确认基准,将11月1日上午0时以后的一部分计入10月31日分的情况,有国税厅Q&A问9的处理办法。
依据:国税厅Q&A概要篇・问4、8、9、消費税法基本通達(《消费税法》基本通达)8-1-2・8-1-3、国税厅No.6559
3.返还多少钱?并不是返还含税金额的10%
税率10%的商品以含税55,000日元销售时,消费税相当金额是5,000日元。不是用含税金额乘以10%得到的5,500日元。
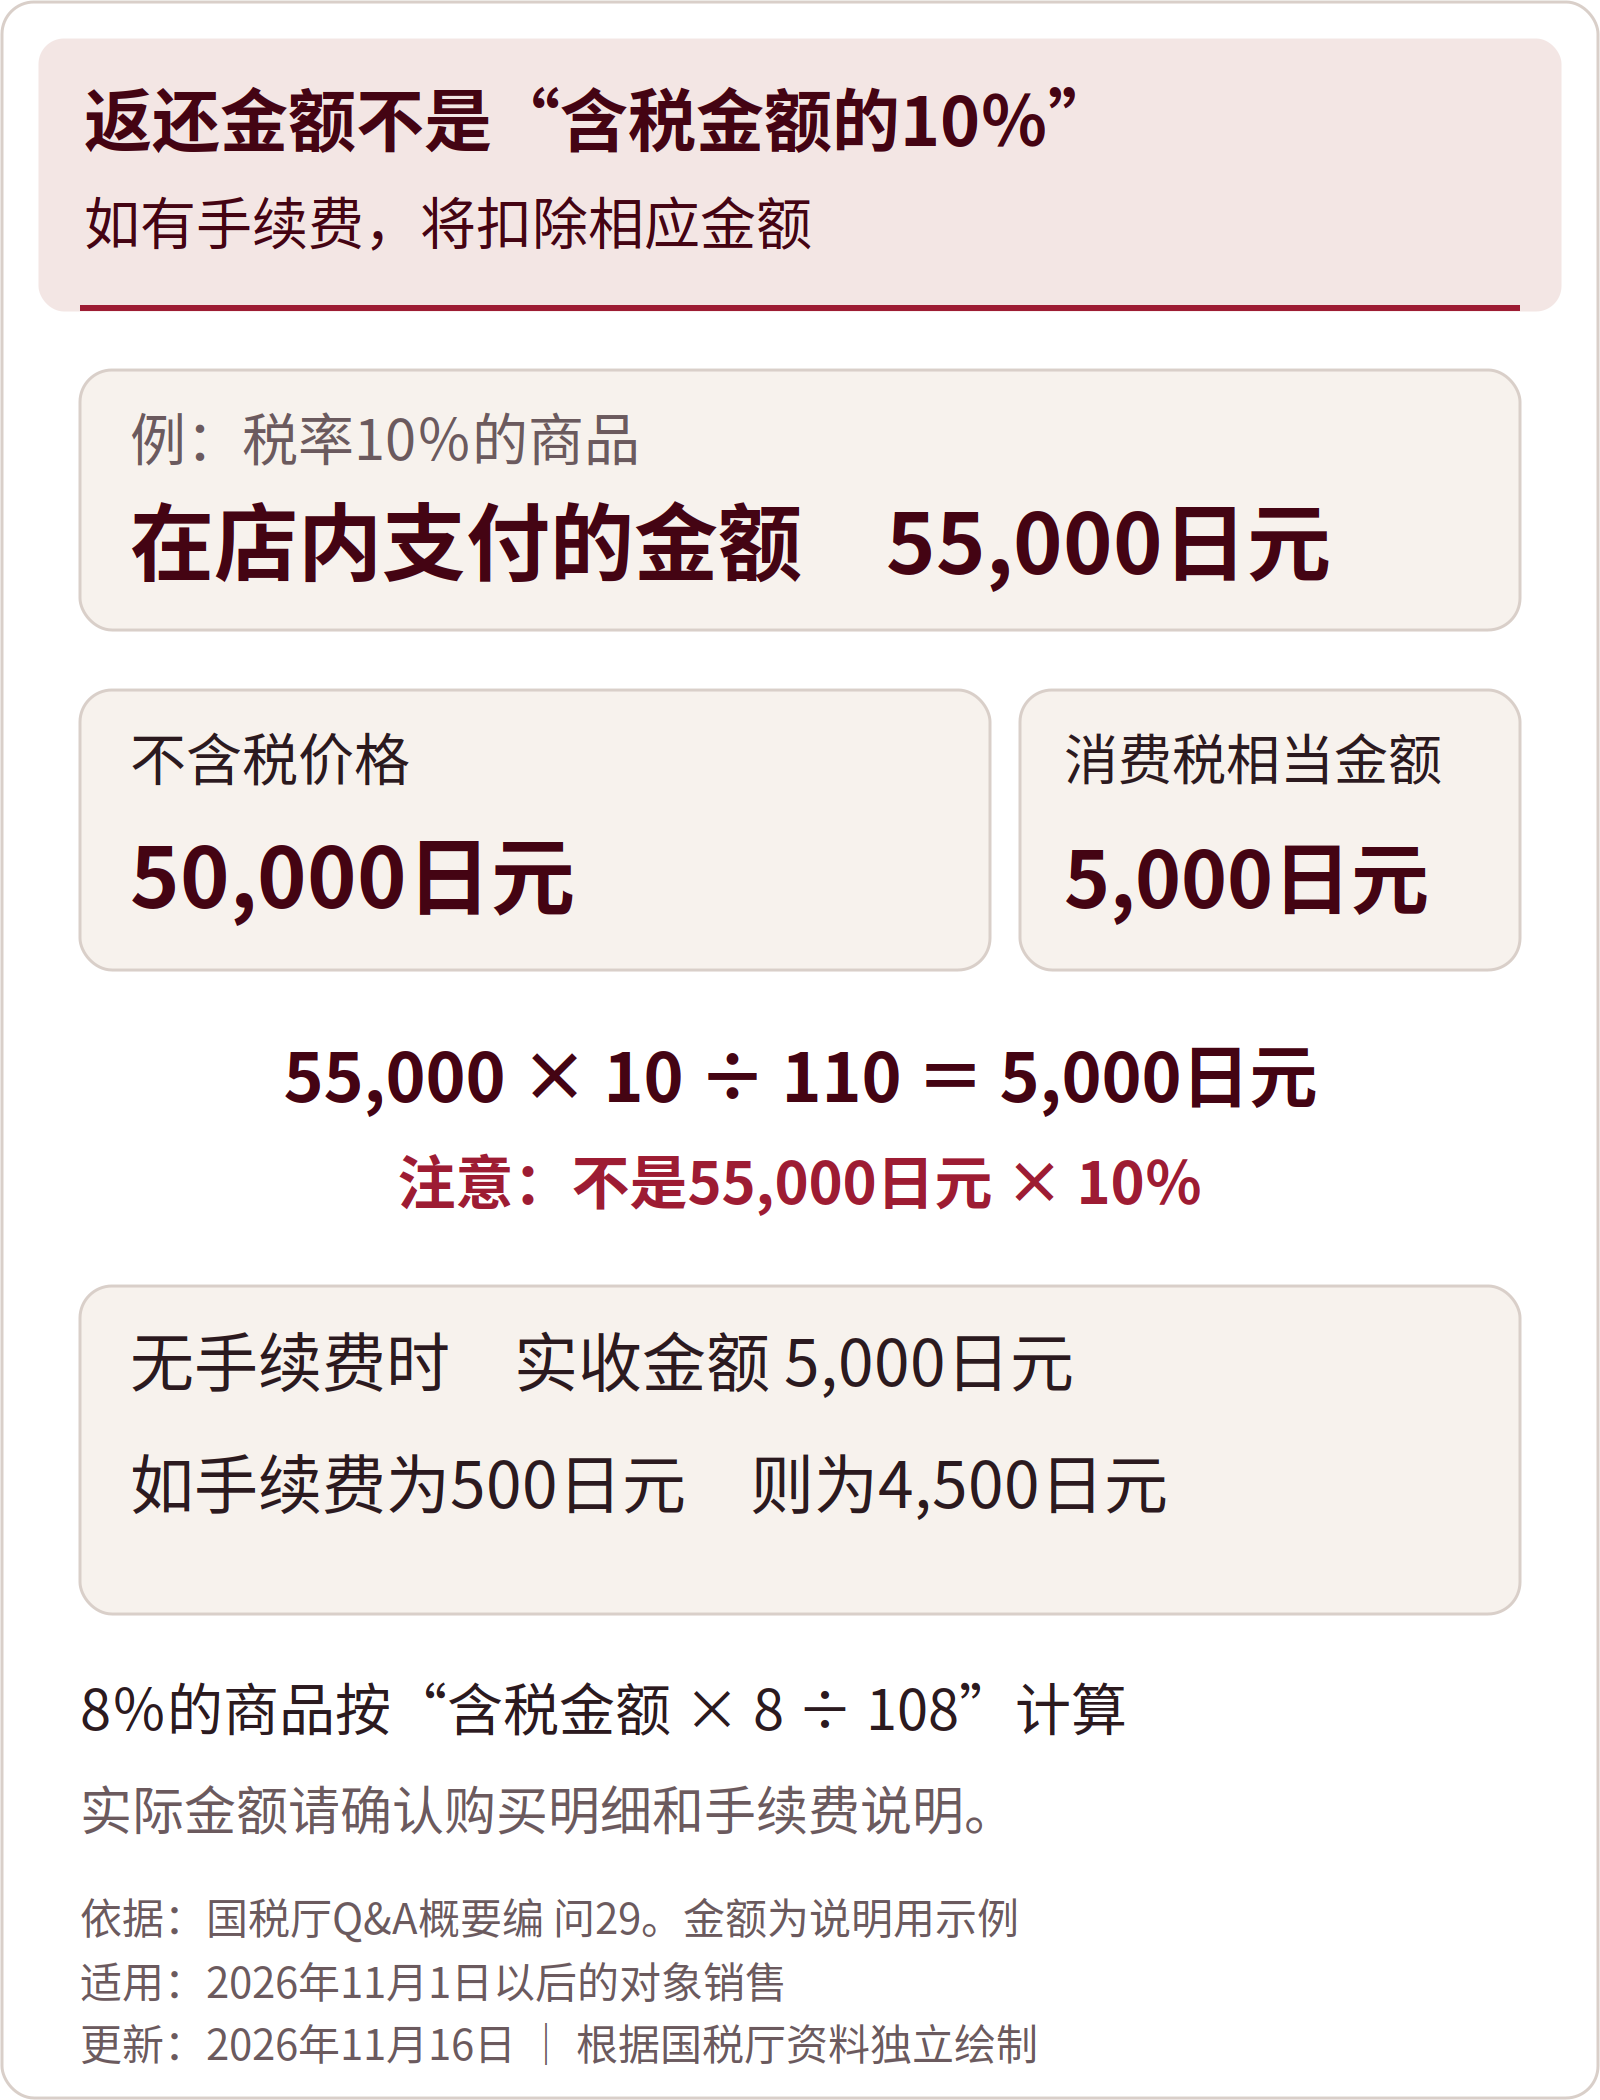
图2 返还金额的计算
| 税率 | 消费税相当金额的计算 | 计算例 |
|---|---|---|
| 10% | 含税金额 × 10 ÷ 110 | 55,000日元 × 10 ÷ 110 = 5,000日元 |
| 减轻税率8% | 含税金额 × 8 ÷ 108 | 10,800日元 × 8 ÷ 108 = 800日元 |
以上金额是说明用的例子。实际返还金额,请根据购买明细的税率、消费税相当金额、尾数处理,以及商店说明的手续费来确认。
返还方法与手续费应在购买时说明
具体的返还方法和手续费,并不是由消费税法令统一规定的。可以考虑银行转账、向信用卡汇款、通过应用汇款、在出境港内现金返还等方式。可以利用的方法因店铺和服务而异。
店头应成套说明“返还方法”“必要的登记”“手续费”“返还所需时间的大致预期”“咨询联系方式”。使用受托方时,应使该说明与店头说明保持一致,这一点很重要。
另外,即使在海关确认前进行了“事先返还”,如果之后未能接受确认,也不能成为免税。事先返还会给商店一侧带来负担风险。
依据:国税厅・关于返还手续、Q&A概要篇・问29、29-2。自行开展返还业务等情况下,还需另行确认对消费税法以外法令的应对。
4.可以免税的人与店头确认的文件
并不是外国国籍的人谁都可以免税购买。对象者的基本范围没有变化,例如外国国籍的非居住者中,持有“短期滞在”“外交”“公用”等在留资格的人属于对象。商店通过本人的旅券(护照)等进行确认。
日本国籍的情况下,需要确认其是在境外连续2年以上有住所或居所的非居住者。除护照外,还要使用规定的在留证明、户籍附票的复印件,或者有境外迁出记载的个人编号卡等。并不是只要有通常的个人编号卡就属于对象。
在新制度下,境外居住期间按境外迁出预定日或境外定居日至最后入境日来确认。保存证明文件复印件等的要件已经废除,但对象者的确认以及向购买记录信息输入必要事项仍然需要。
依据:国税厅No.6559“免税购买对象者”、Q&A概要篇・问3(5~7页)
5.免税店手续要将“销售、记录、返还、会计”衔接起来
| 环节 | 商店要做的事 | 容易遗漏的点 |
|---|---|---|
| 销售时 | 通过护照等确认对象者、按含税价格销售、说明必要事项 | 日本国籍者的证明文件和境外居住期间也要确认 |
| 记录的发送 | 毫不迟延地提供购买记录信息 | 即使是含税销售,购买记录的“销售价款”也是不含税价款 |
| 出境后 | 取得海关确认结果,并与对象销售记录核对 | 不要仅凭结果为0件就判断为“不能免税” |
| 保存 | 整理并保存购买记录信息和“海关已确认”的信息 | 不要仅因委托了返还经营者就省略对保存状况的确认 |
| 返还、会计 | 返还处理、转记为免税销售额、确认未返还余额 | 使销售额、确认信息、返还能作为同一笔交易追踪 |
要向购买者说明的3个事项
办理免税销售手续时,要说明以下事项。
- 在自购买日的次日起90天内的出境时,出示护照等,接受海关确认。
- 在海关要求时,能够出示所购买的物品。
- 已接受确认的物品应毫不迟延地出口,未出口时可能成为征收消费税相当金额或处罚的对象。
在将购买品交给航空公司托运之前,先办完海关确认手续,这一点也务必告知。如果必要的检查尚未结束,就不算已接受确认。
100万日元以上的商品,还需要能特定商品的信息
单价不含税100万日元以上的商品,需要设定由商品名、品牌、型号、特征等组合而成的“商品信息详细”。带有序列号的手表等,还要设定序列号。仅用“高级手表”“包”这类笼统名称,并不一定足够。
保存期限不是“自销售之日起7年”
购买记录信息和海关确认信息,要自销售日所属纳税期间末日的次日起满2个月之日起保存7年。请注意不要采用仅自销售之日起7年就删除的运用方式。
保存应采用符合规定要件的电磁记录,或者整齐、清晰打印的书面形式。使用受托方的云服务时,也要确认是否满足保存要件。
依据:国税厅Q&A概要篇・问2、13、17、18、32、36-2、37、消費税法基本通達(《消费税法》基本通达)8-3-1・8-3-3、海关确认结果FAQ・Q2
6.在日本使用就不能免税吗?要区分消费与使用来考虑
“在日本使用,就全部不能免税”这种说明并不准确。关键在于商品的种类,以及出境时能否带出所购买的物品。
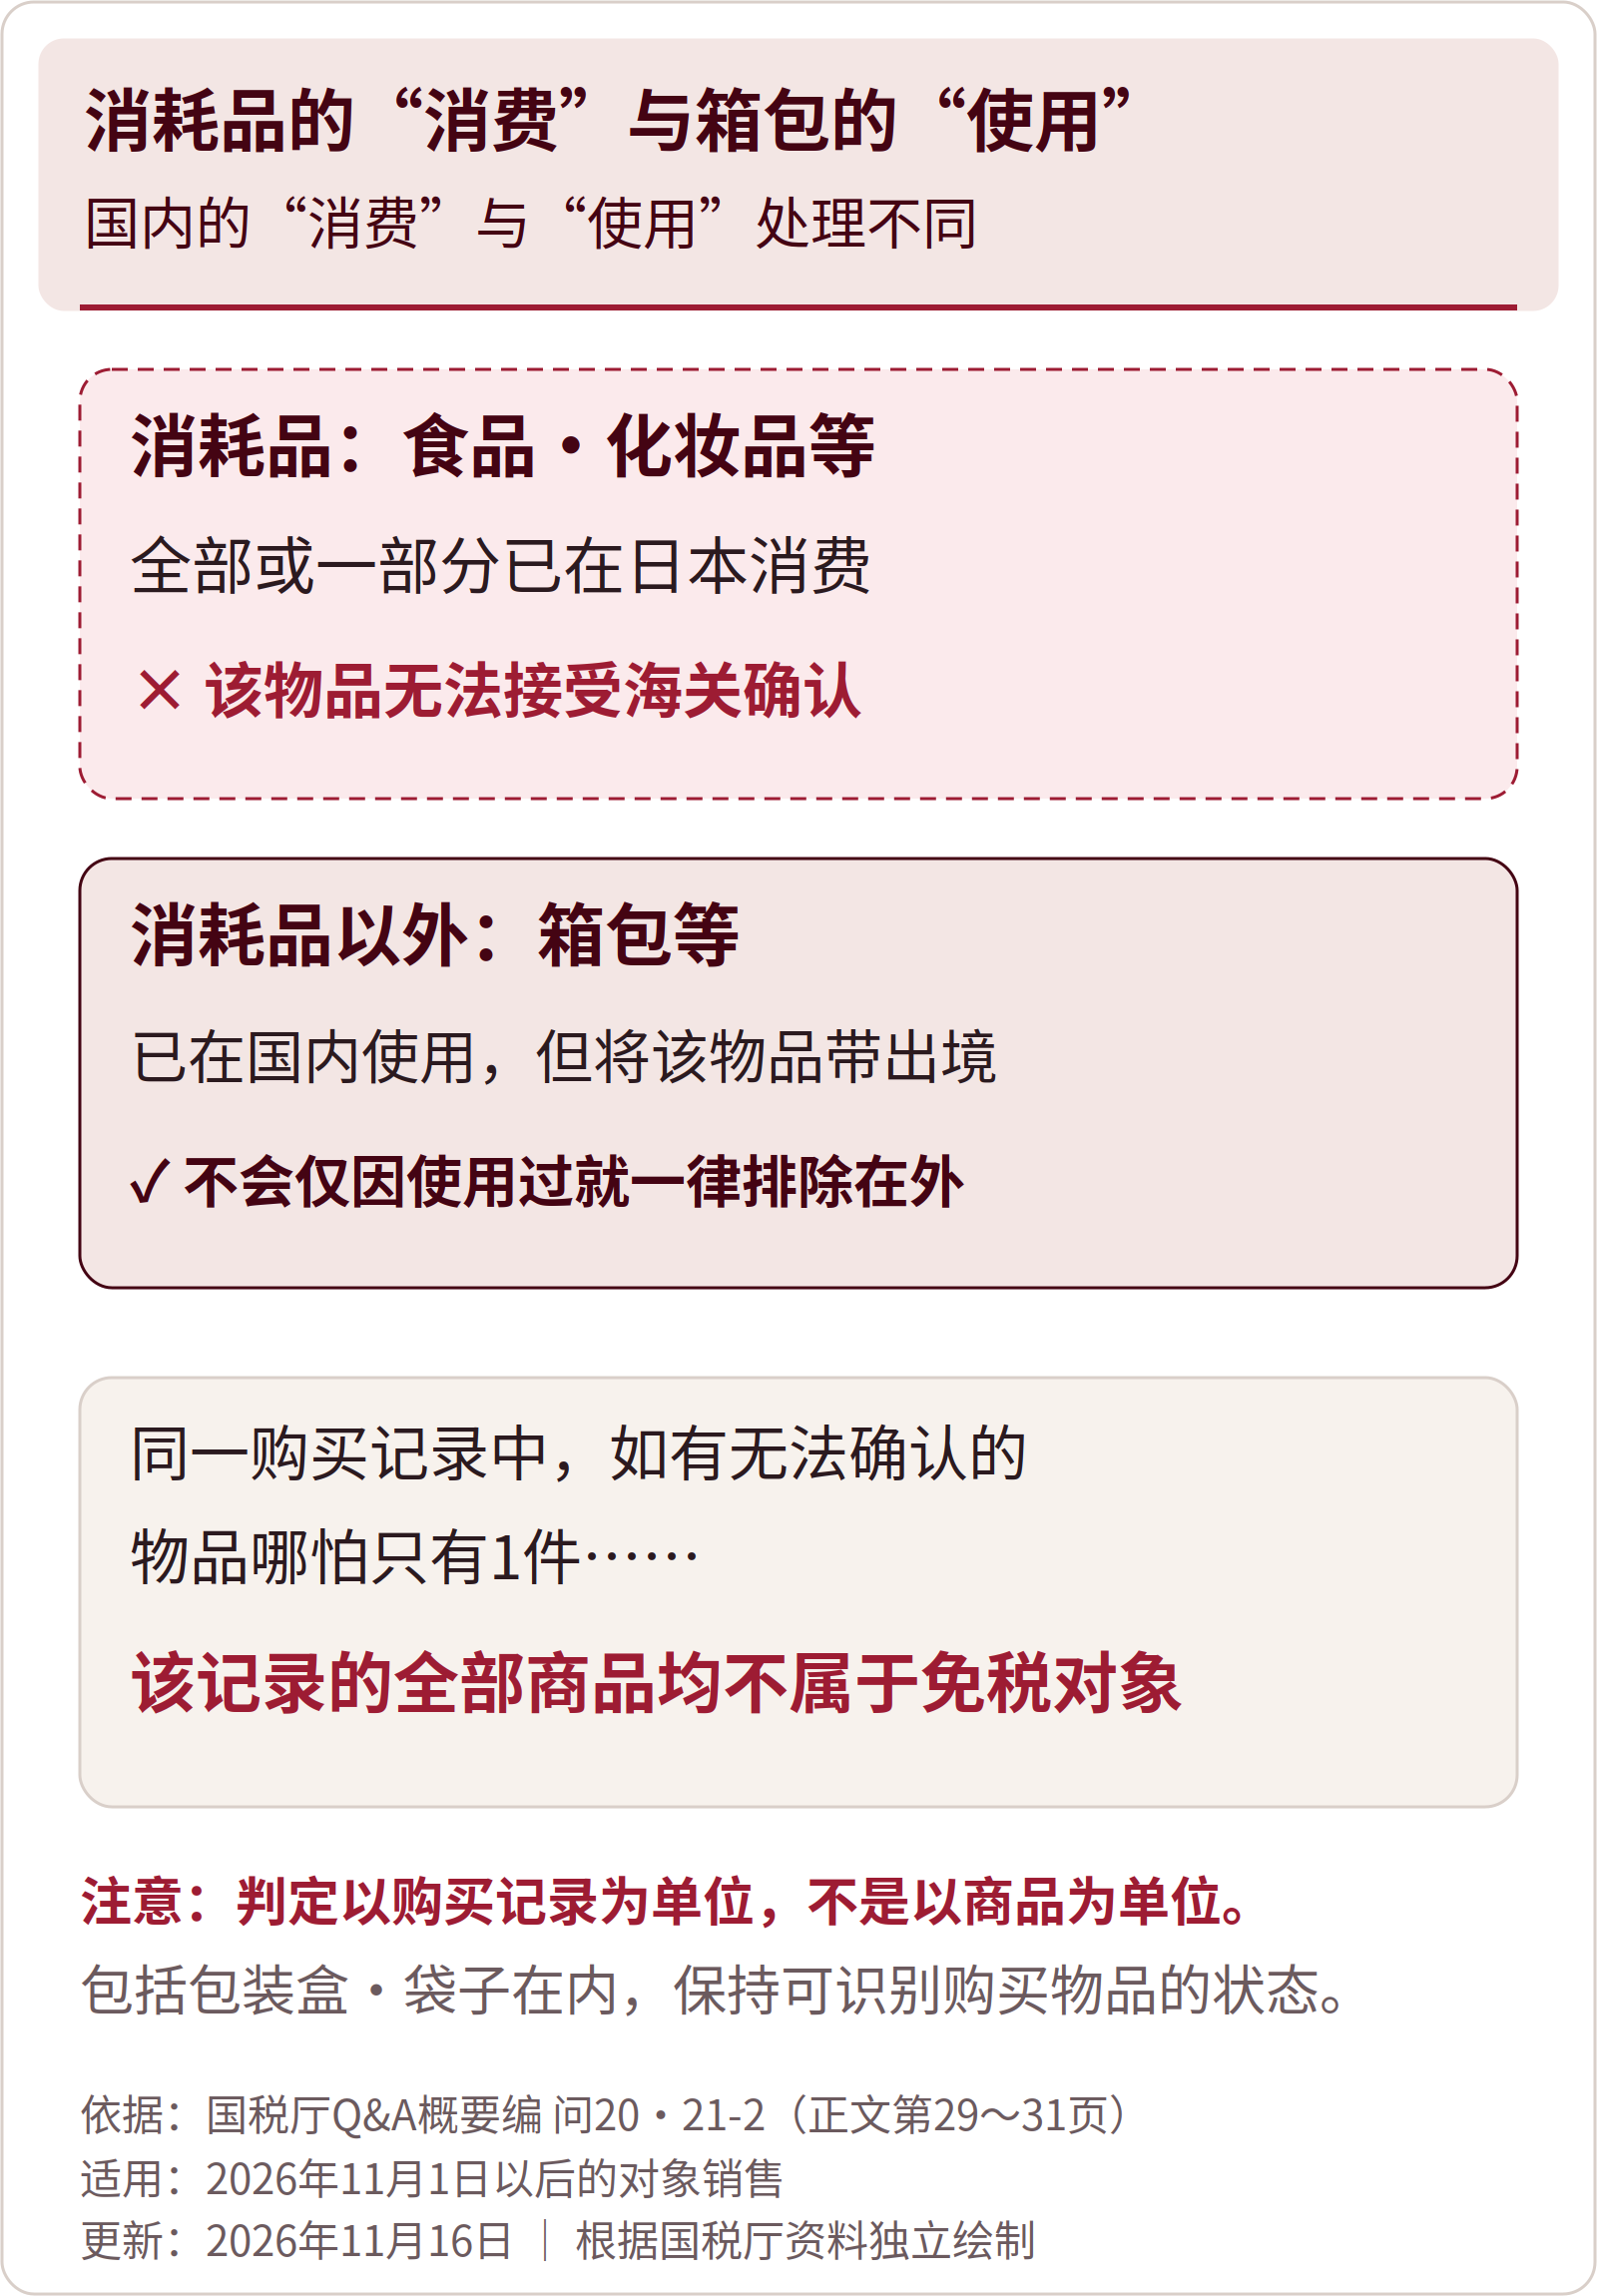
图3 国内使用与免税的判定
食品、化妆品等消耗品,不仅是全部,一部分在国内消费时,该物品也无法接受海关确认。已经消费时,不要在免税手续用终端等直接继续办理手续,需要向海关职员申报。
与此相对,包等消耗品以外的物品,即使在日本使用过,只要最终将该物品带出境外,就属于海关确认的对象。不过,如果丢弃了用于特定商品的盒子或袋子等,有时就无法确认。保持购买时的状态会更顺畅。
1件物品漏带出境,会影响同一购买记录的全部商品
海关确认是按购买记录信息逐份进行的。购买记录信息的单位是一个销售、收款的单位,通常是交付收据等的交易单位。同一购买记录所包含的物品中,只要有1件无法确认带出,该记录所包含的全部商品都不能享受免税。
例如,同一购买记录中包含包和点心,点心在日本吃掉了,即使只带着包,按该记录原样也不能免税。
商店不要只当作“食品的问题”,应在购买时也说明这一影响。出境前商店接到已饮食食品的申报时,需要说明不能免税,并发送该购买记录信息的取消数据。部分退货或记录的更正,要包括与海关确认时点的关系在内,按规定的手续处理。
依据:国税厅Q&A概要篇・问20、21、21-2(29~31页)、消費税法基本通達(《消费税法》基本通达)8-1-6
7.会计上要区分“销售、转记为免税、返还”
在店头收到含税价款的时点,先作为应税销售额处理。之后,取得并保存海关确认信息,将满足免税要件的销售转记为免税销售额。向购买者的返还,是与该转记不同的另一项处理。
例如含税11,000日元(税率10%)的销售,成为返还对象的消费税相当金额是1,000日元。按不含税会计处理时,将销售额10,000日元从应税区分转记为免税区分,并管理1,000日元的预定返还额和实际返还。免税销售额是与“非应税销售额”不同的区分。
销售与海关确认跨越决算期时,要确认截至期末是否已收到海关确认信息的提供。如果截至期末已经取得,就需要在当期转记,并不是仅因把保存工作往后推就能转到下一期。
借方、贷方的会计分录示例、月度核对、跨纳税期间的持续处理、退货或无法返还时的处理,已汇总在实务篇中。
依据:国税厅Q&A概要篇・问26・27(41~44页)、消費税法基本通達(《消费税法》基本通达)8-3-4
8.常见问题
Q.免税店的许可需要重新取得吗?
对于以往的一般型出口物品销售场等,有视为已取得新制度许可的过渡措施。不过,截至2026年10月31日尚未提交“出口物品销售场购买记录信息提供方法等申报表”的未对应电子化的免税店等,将在同日失去许可等的效力。现有店铺也请确认申报状况、对新方式的系统对应,以及伴随受托方等变更的申报。
Q.在机场一定能领取现金吗?
不是。返还方法因店铺或受托方而异。有时并没有准备机场现金返还,请确认购买时的说明。
依据:国税厅・关于返还手续
Q.海关确认结果为“0件”时,就可以不返还了吗?
仅凭0件不能判断为“不能免税”。除尚未接受确认的情况外,有时还需要确认查询内容等。请确认取得处理是否正常,并将正式的确认结果与交易记录核对。
依据:国税厅・海关确认结果FAQ・Q2、Q&A概要篇・问36-2、37(51~52页)
Q.将购买的商品自己邮寄到海外也能免税吗?
购买者在出境前自己寄往海外的“别送”处理,已于2025年3月31日废除。如果出境时没有携带对象商品,即使有已发运的证明文件,也无法接受本制度的海关确认。
另一方面,在店头签订规定的运输合同并当场交付商品的“直送”等,有时按另一项出口免税制度处理。别送与直送并不相同。开展海外配送的商店,应先梳理使用哪项制度、保存哪些文件。
9.免税店想确认的7个项目
最后,请店头、系统、会计负责人确认以下项目。
- □ 能够区分含税销售的收银机设定与购买记录不含税价款的输入。
- □ 通过护照等确认对象者以及向购买者说明的事项已形成流程。
- □ 在购买时说明返还方法、手续费、登记方法、咨询联系方式。
- □ 能够取得海关确认结果,并与购买记录核对。
- □ 能够自规定的起算日起保存购买记录信息、海关确认信息7年。
- □ 已确定转记为免税销售额以及跨纳税期间的处理方针。
- □ 能够区分退货、不能免税、返还失败,并追踪未处理的交易。
本清单是将上述制度与会计处理落实到店铺运营的确认项目。
首先就1件销售,将收银机的记录、海关确认信息、返还记录、会计分录衔接起来确认一下。如果能将这1件追踪到最后,就能看出哪个环节准备不足。
向岩谷敦史税理士事务所(税理士事务所)咨询时,如能准备店铺的销售明细、免税系统的输出示例、返还经营者的合同内容、能了解会计软件税区分的资料,就更容易结合实际业务进行梳理。税理士(日本税务师)将根据这些资料进行确认。
如需咨询,欢迎预约以签订顾问合同为前提的首次面谈。咨询(可使用中文)
相关文章
- 同时从事收购、出口的经营者:免税购买品进项税额抵扣的限制与对策
- 想整理退税申报资料的人:消费税退税申报与税务调查的准备
- 返还方式的会计分录与会计处理|转记为免税销售额与跨纳税期间图解
主要参考资料
- 国税厅“出口物品销售场制度向返还方式的修订”
- 国税厅“关于出口物品销售场制度的Q&A(返还方式・概要篇)”令和8年11月修订
- 国税厅“关于出口物品销售场制度的Q&A(返还方式・详细篇)”令和8年7月
- 国税厅“出口物品销售场(免税店)制度”No.6559
- 消費税法(《消费税法》)第8条、消費税法基本通達(《消费税法》基本通达)第8章・第1节、同・第3节
本文是对2026年11月16日确认的一般制度的说明。个别交易的判断,请根据销售方法、合同、保存资料等进行确认。

|
NEXT
返还方式的会计分录与账务处理|免税转记与跨期处理图解
|